
Részvények kereskedése kezdőknek: mi ez, és hogyan kezdjen hozzá
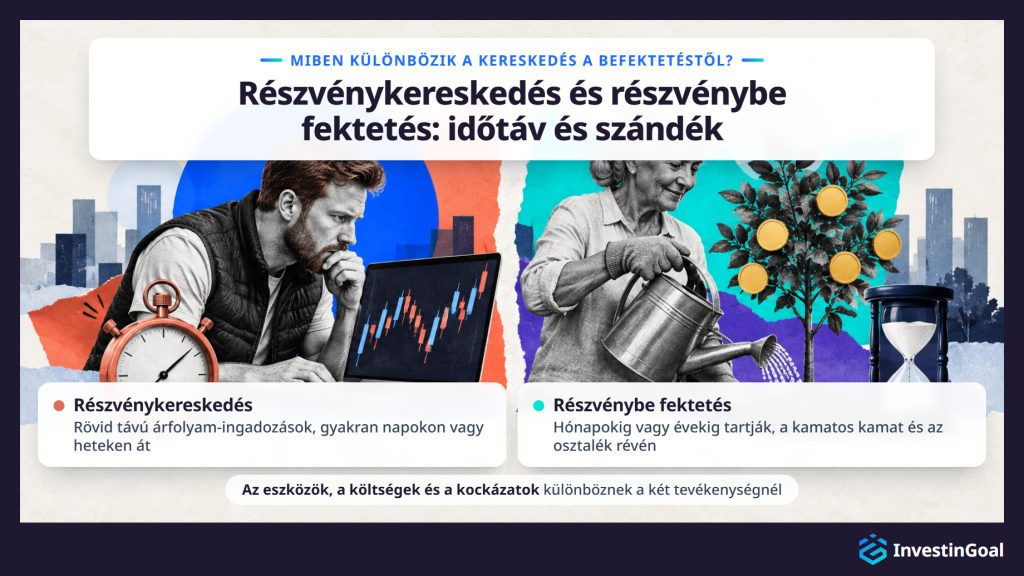
A részvénykereskedés a tőzsdén jegyzett társaságok részvényeinek vásárlása és eladása a rövid távú árfolyam-mozgásokból való haszonszerzés céljából. A kereskedők napokig vagy hetekig tartják a pozícióikat, míg a befektetők hónapokra vagy évekre vásárolnak és tartanak, hogy a kamatos kamattal és az osztalékokkal vagyont építsenek, ezért a kereskedésnek saját eszközei, költségei és kockázatai vannak. A részvények szabályozott tőzsdéken, például a NYSE-n, a NASDAQ-on és az Euronexten cserélnek gazdát, ahol egy megbízás-párosító rendszer valós időben összeilleszti a vételi és az eladási ajánlatokat. Az árak pillanatról pillanatra a kereslet és a kínálat szerint alakulnak, és a legmagasabb vételi ajánlat és a legalacsonyabb eladási ajánlat közötti különbség az árkülönbözet (spread), amely minden ügylet beépített költsége.
A részvénykereskedés érdemi pénzügyi kockázattal jár, és az uniós szabályozás által előírt brókeri tájékoztatók szerint a tőkeáttételes eszközökkel kereskedő lakossági számlák 70–80%-a veszít pénzt. Három általános kockázat vonatkozik minden eszközre: a piaci kockázat, a viselkedési kockázat és a koncentrációs kockázat. A viselkedési kockázat a legkönnyebben kezelhető a kezdő számára, mert kiszámítható érzelmi hibákból ered, például abból, hogy túl sokáig tartja a veszteséges pozíciókat, és túl gyakran kereskedik. Ezek a hibák magyarázzák az aktív kereskedők magas veszteségarányát Brad Barber és Terrance Odean kutatásában. A koncentrációs kockázat akkor nő, ha a kereskedő az összes rendelkezésre álló tőkéjét egyetlen részvénybe fekteti, és a diverzifikáció és a pozícióméretezés a szokásos védekezés ellene.
A részvényekkel való kereskedés négy módja közül mindegyik saját kockázatokat ad hozzá ehhez a háromhoz. A részvények közvetlen megvásárlása alapértelmezetten tőkeáttétel nélküli tulajdont ad, míg a részvény-CFD tulajdon nélkül követi a részvény árfolyamát, és alapértelmezetten tőkeáttételes. Az opciók és a határidős ügyletek olyan szerződések, amelyek értéke egy mögöttes részvényből ered, és a értéktelenül lejáró opció a vevőnek a teljes prémiumába kerül. A részvény ETF a kockázatot az index összes cége között osztja szét, és mégis értéket veszít, ha az egész piac esik.
A szabályozás dönti el, hogy a kereskedő ezek közül az eszközök közül melyeket használhatja. Az amerikai jog nem engedélyezi a CFD-ket a lakossági kereskedőknek, míg az ESMA szabályai az EU-ban 5:1 arányban korlátozzák a részvény-CFD-k tőkeáttételét, és védelmet adnak a lakossági ügyfeleknek a negatív egyenleg ellen, az Egyesült Királyságban az FCA, Ausztráliában az ASIC pedig hasonló korlátozásokat alkalmaz. Bármely számla megnyitása előtt a kezdőnek meg kell győződnie arról, hogy a bróker rendelkezik a saját joghatósága pénzügyi szabályozójának engedélyével.
A kereskedők hat fő stílus közül választanak: napon belüli kereskedés, swing kereskedés, pozíciós kereskedés, scalping, algoritmikus kereskedés és copy trading. A kereskedési gyakoriság a költségeket is alakítja, amelyek jutalékokra, árkülönbözetekre, éjszakai finanszírozásra és platformdíjakra oszlanak. Az aktív, rövid távú kereskedőknél az árkülönbözet és a finanszírozás jelentős költséggé adódhat össze akkor is, ha a jutalék nulla.
A kezdő azzal indul, hogy megismeri a piacot és a választott eszközt, majd számlát nyit egy szabályozott brókernél, és olyan pénzzel tölti fel, amelynek elvesztését megengedheti magának. Nincs általános minimum az induláshoz, mert a 350 Ft összegtől elérhető törtrészvények megszüntetik a részvénykereskedés tőkeküszöbét. A számla legfeljebb 1–2%-át kockáztató ügyletenkénti szabályhoz még így is elég tőke kell ahhoz, hogy több egymást követő veszteséget elviseljen. A demószámla az első éles ügylet előtt jön, mert virtuális pénzzel megtanítja a platformot és a megbízástípusokat, a valódi pénz pszichológiáját viszont nem.
A megfelelő bróker először az eszköztől függ. A részvénykereskedő a jutalékokat, a tőzsdék választékát és az elemzőeszközöket hasonlítja össze, míg a CFD-kereskedő a szabályozást, a negatív egyenleg elleni védelmet és az éjszakai finanszírozási költségeket. Mindkettőjüknek a saját joghatóságukban érvényes szabályozás a kiindulási szempont.
Mi írja le legjobban a részvénykereskedési tapasztalatát?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Mi a részvénykereskedés?
A részvénykereskedés a tőzsdén jegyzett társaságok részvényeinek vásárlása és eladása a rövid távú árfolyam-mozgásokból való haszonszerzés céljából, szemben azzal, ha a részvényeket passzívan tartják hosszú távú növekedésért. Ez aktív, spekulatív tevékenység, amely tudatos döntéseket igényel arról, mikor lépjen be a pozíciókba és mikor szálljon ki belőlük, és a kereskedők a földrajzi helyzetüktől, a tőkéjüktől és a kockázatvállalási hajlandóságuktól függően több különböző eszközön keresztül végzik.
A részvény egy társaságban fennálló törtrésznyi tulajdonrészt jelent. Amikor egy társaság nyilvános tőzsdén jegyezteti a részvényeit, bárki, akinek van brókerszámlája, vásárolhat és eladhat belőlük. A kereskedő célja az árfolyam-mozgás megragadása, akkor vásárol, amikor árfolyam-emelkedést vár, vagy olyan eszközöket használ, amelyekkel az árfolyam esésekor is nyereséget érhet el.
A részvénykereskedést a puszta részvénytartástól az ezzel járó aktív kezelés különbözteti meg. A kereskedő figyeli a piacot, elemzés alapján választja meg a belépési és kilépési pontokat, és minden pozíciót meghatározott kockázat mellett kezel.
A részvénykereskedés megtanulható készség, amelynek világos eszközkészlete, szabályai és fogalmai vannak, és a kezdő virtuális pénzzel demószámlán gyakorolhatja őket, de a valódi pénzzel való kereskedés valódi pénzügyi kockázattal jár.
A részvénykereskedés az online kereskedés tágabb világába illeszkedik, amely magában foglalja a forexet, a nyersanyagokat, az indexeket és a kriptovalutákat. A részvénypiacokon a kockázatkezelés, a brókerválasztás és az eszközválasztás ugyanazokat a szerkezeti elveket követi, mint az online kereskedés minden más formájában.
Mi a különbség a részvényekkel való kereskedés és a részvénybe fektetés között?
A részvénykereskedés a részvénybe fektetéstől elsősorban az időtávban és a szándékban különbözik. A kereskedők a rövid távú árfolyam-ingadozásokból szeretnének nyereséget elérni, a pozíciókat gyakran napokig vagy hetekig tartják, míg a befektetők hónapokra vagy évekre vásárolnak és tartanak, hogy a kamatos kamattal és az osztalékokkal hosszú távú vagyont építsenek. A megkülönböztetés azért fontos, mert az egyes tevékenységekhez illő eszközök, költségek és kockázati profilok alapvetően különböznek.
Olvasson tovább
A részvénybefektető jellemzően olyan társaságok részvényeit vásárolja, amelyekről úgy hiszi, hogy hosszú távon értékben nőnek. A befektető hasznot húz az osztalékból, vagyis azokból a rendszeres kifizetésekből, amelyeket egyes társaságok a részvényeseknek juttatnak, és a kamatos kamatból, amelynél az újrabefektetett hozamok idővel saját hozamot termelnek. A befektető elsődleges kockázata a rossz társaság vagy ágazat kiválasztása, de maga az idő hajlamos kisimítani a rövid távú volatilitást.
A részvénykereskedő összesűrített időtávon működik. A kereskedési gyakoriság magasabb, a költségek gyorsabban halmozódnak, és az egyes pozíciókon a tévedés mozgástere szűkebb. A kereskedők az aktív kezelésre támaszkodnak, gyakran döntenek arról, mikor lépjenek be és mikor szálljanak ki, ahelyett hogy a piaci ciklusokon át vásárolnának és tartanának, ahogy egy passzív stratégia teszi.
Elengedhetetlen megérteni, hogy melyik tevékenységet folytatja, mert az eszközök, a költségek és a pszichológiai követelmények különbözők. A kereskedésnek saját eszközei, kockázatai és eljárásai vannak, és a kereskedés és a befektetés közötti különbség tovább nő, ha figyelembe veszi, hogyan kezeli az egyes megközelítés a visszaeséseket, az adóeseményeket és a kamatos kamatot több éves időtávon.
Hogyan működik a tőzsde?
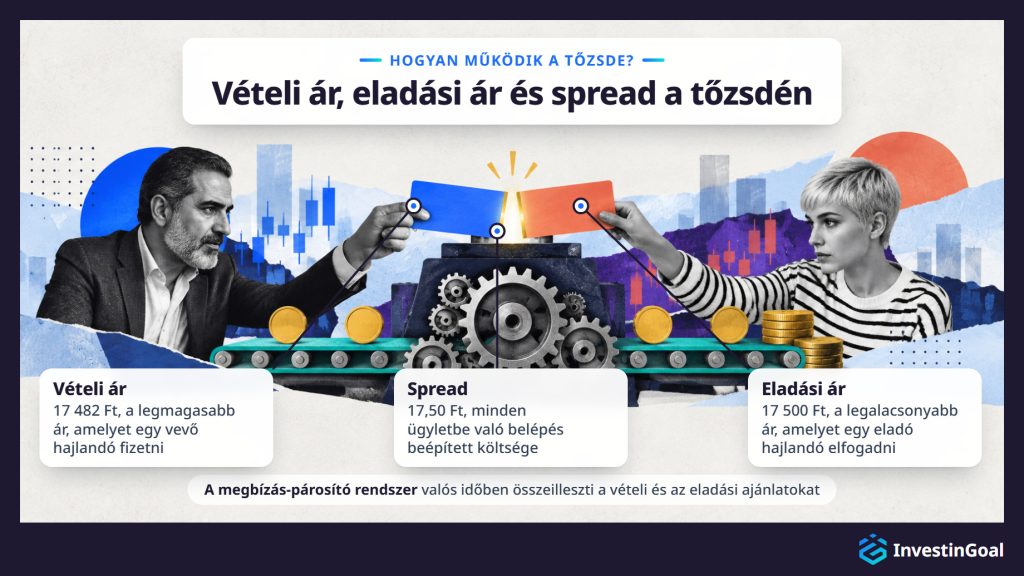
A tőzsde úgy működik, hogy szabályozott tőzsdéken összekapcsolja a társasági részvények vevőit és eladóit, ahol egy megbízás-párosító rendszer valós időben összeilleszti a vételi és az eladási ajánlatokat, az árak pedig folyamatosan igazodnak a kereslet és a kínálat egyensúlyához.
A világon a legismertebb tőzsdék a NYSE (New York Stock Exchange) és a NASDAQ (National Association of Securities Dealers Automated Quotations), mindkettő az Egyesült Államokban. A NASDAQ az az elektronikus tőzsde, amely a világ számos legnagyobb technológiai társaságának jegyzéséről ismert. Tőzsdék szinte minden nagy gazdaságban működnek, köztük a londoni tőzsde (LSE), a tokiói tőzsde (TSE) és az Euronext, amely több uniós piacot szolgál ki, például Párizst, Amszterdamot és Lisszabont. Minden tőzsde központosított piacként működik. Amikor a kereskedő megbízást ad egy részvény adott áron történő megvételére, a tőzsde megbízás-párosító rendszere keres egy megfelelő eladási megbízást ugyanezen az áron. Amikor a rendszer találatot talál, az ügylet teljesül.
Minden aktívan kereskedett részvénynél mindig két ár van jelen. A vételi ár (bid) a legmagasabb ár, amelyet egy vevő jelenleg hajlandó fizetni. Az eladási ár (ask) a legalacsonyabb ár, amelyet egy eladó jelenleg hajlandó elfogadni. E kettő különbsége a spread, és minden ügyletbe való belépés azonnali, beépített költségét jelenti. Ha egy részvény vételi ára 17 482 Ft, eladási ára pedig 17 500 Ft, az árkülönbözet 17,50 Ft, és a vevő, aki piaci megbízást ad, 17 500 Ft árat fizet a vételi ártól függetlenül.
A tőzsdék meghatározott kereskedési időben működnek. A NYSE például hétköznapokon keleti idő szerint 9:30-tól 16:00-ig tart nyitva. Ezen az időn kívül a legtöbb lakossági kereskedő nem tud ügyletet kötni az elsődleges tőzsdén, bár egyes brókerek korlátozott piacnyitás előtti és zárás utáni hozzáférést kínálnak szélesebb árkülönbözettel és alacsonyabb likviditással.
Minden tőzsde szabályozott tőzsde, amelyet egy állami vagy törvényes testület felügyel, és amely szabályokat állít fel a jegyzési követelményekre, az ügyletek jelentésére, a piaci magatartásra és a befektetővédelemre. Ez a felügyelet különbözteti meg a hivatalos tőzsdét a szabályozatlan tőzsdén kívüli (OTC) piactól, ahol az ügyleteket a felek közvetlenül tárgyalják meg, ahelyett hogy egy központosított tőzsdén párosítanák őket. A felügyeleten túl a tőzsde működésének mechanikájához tartozik az is, hogyan jegyeztetnek a tőzsdék társaságokat, hogyan marad likvid a piac és hogyan kerülnek elszámolásra az ügyletek, és minden részvénykereskedés ezeken a mechanizmusokon nyugszik.
Hogyan alakulnak ki a részvényárfolyamok?
A részvényárfolyamokat pillanatról pillanatra a kereslet és a kínálat határozza meg. Ha többen akarnak egy részvényt venni, mint ahányan hajlandók eladni, az ár emelkedik. Ha az eladási nyomás meghaladja a vételi érdeklődést, az ár esik. Ezen a közvetlen dinamikán túl az árszintek a piac közös várakozását tükrözik egy társaság jövőbeli eredményeiről, amelyet a közzétett pénzügyi adatok, a gazdasági feltételek és a befektetői hangulat alakít.
Olvasson tovább
Mechanikai szinten az árfelfedezés a vételi és az eladási árakon keresztül történik. Minden alkalommal, amikor egy vételi ajánlat találkozik egy eladási ajánlattal, az ügylet teljesül, és új piaci árat állapít meg. Ha egy társaság erős negyedéves eredményt közöl, a vevők emelik az ajánlataikat, ami feljebb tolja a vételi árat. Ha egy ágazat szabályozási bizonytalansággal néz szembe, az eladók csökkentik az eladási árukat, hogy vevőt találjanak, és a részvény esik.
Az árfolyamokat az befolyás három rétege alakítja. A vállalati alapadatok adják az alapot, és ide tartozik a bevétel, a haszonkulcs, az adósságszint és a növekedési pálya. A gazdasági feltételek a tágabb környezetet érintik, és ide tartozik a kamatláb, az infláció és a foglalkoztatási adatok. A piaci hangulat a vevők és az eladók összesített pszichológiája. Rövid távon felerősítheti vagy felülírhatja az alapadatok jelzéseit, és olyan árvolatilitást hoz létre, amelyet a kereskedők ki akarnak használni.
A kereskedő számára az árak részben mérhető, részben a közös érzelmek által hajtott okokból mozognak. A kereskedők két keretrendszerrel, a technikai elemzéssel és az alapelemzéssel értelmezik ezeket az árfolyam-mozgásokat és azonosítják a lehetőségeket.
Melyek a részvénykereskedés kockázatai?
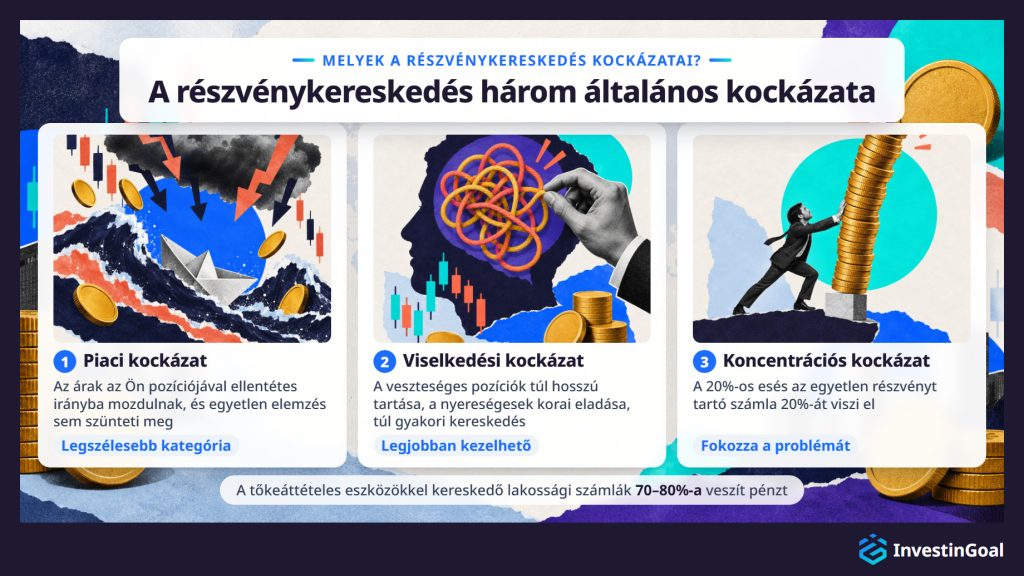
A részvénykereskedés érdemi pénzügyi kockázattal jár. Az uniós szabályozás által előírt brókeri közzétételi adatok szerint a tőkeáttételes eszközökkel kereskedő lakossági számlák 70–80%-a veszít pénzt. A viselkedési és érzelmi tényezők, például a pánikeladás, a túlkereskedés és a veszteség visszanyerésére irányuló hajsza tovább növelik annak szerkezeti nehézségét, hogy valaki rövid időtávokon következetesen túlteljesítse a piacot. Ezek az általános kockázatok minden kereskedési eszközre vonatkoznak. Minden eszköznek ezen felül saját hátrányprofilja is van.
A piaci kockázat az a kockázat, hogy a részvényárfolyamok a kereskedő pozíciójával ellentétes irányba mozdulnak eredménymeglepetések, makrogazdasági eltolódások, geopolitikai események vagy a piaci hangulat hirtelen változása miatt, és ez a legszélesebb kategória. A piaci kockázat a piacon való részvétellel együtt jár, ezért egyetlen elemzési módszer sem szünteti meg teljesen.
A kezdő számára könnyebben kezelhető kockázatok a viselkedési kockázatok. A Kaliforniai Egyetem két kutatója, Brad Barber és Terrance Odean olyan kutatást vezetett, amely 15 évnyi egyéni kereskedési feljegyzést elemzett a tajvani tőzsdén. A kutatás azt találta, hogy az aktív kereskedők veszteségaránya magas, mert a kezdők hajlamosak kiszámítható érzelmi hibákat elkövetni: a veszteséges pozíciókat túl sokáig tartják a visszatérés reményében, a nyereséges pozíciókat félelemből túl korán eladják, veszteség után növelik a pozícióméretet, hogy „visszanyerjék”, és türelmetlenségből vagy unalomból túl gyakran kereskednek. Ezek a viselkedések mindegyike gyorsabban emészti fel a tőkét, mint a mögöttes piaci kockázat önmagában.
A koncentrációs kockázat a harmadik kategória, és fokozza a problémát. Az a kereskedő, aki az összes rendelkezésre álló tőkéjét egyetlen részvénybe teszi, nagy, behozhatatlan veszteség lehetőségével néz szembe, ha ez a pozíció élesen ellene mozdul. Egyetlen tétel 20%-os esése a teljes számla 20%-át viszi el, míg ugyanez az esés a tíz egyenlő tétel egyikében csak 2%-ot érint. A diverzifikáció és a pozícióméretezés a szokásos védekezés, és a kereskedőnek mindkét készséget meg kell tanulnia, mielőtt jelentős tőkét vet be.
A piaci kockázat, a viselkedési kockázat és a koncentrációs kockázat minden eszközre érvényes. A részvényekkel való kereskedés négy elsődleges eszközének mindegyike saját kockázatokat is hordoz, amelyek hozzáadódnak ezekhez az általános kockázatokhoz, vagy módosítják őket. A pozícióméretezés, a diverzifikáció és az olyan rendszeres szabályok, amelyek korlátozzák az egyes viselkedési vagy piaci veszteségeknek való kitettséget, azok az eszközök, amelyeket a tapasztalt kereskedők a részvénykereskedés kockázatainak kezelésére használnak.
Veszített már valaha pénzt részvényügyleten?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Milyen módon lehet részvényekkel kereskedni?
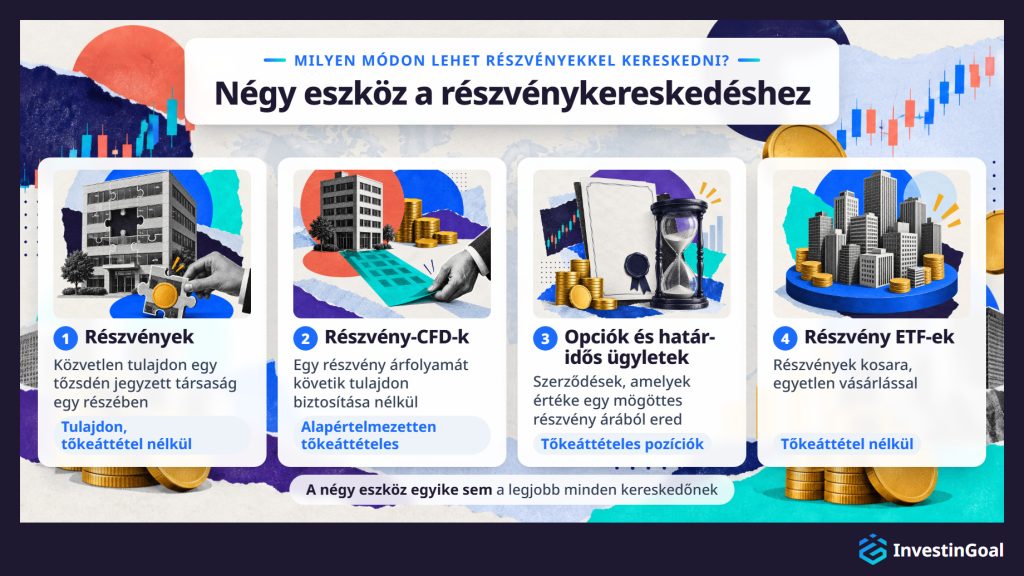
A lakossági kereskedők négy elsődleges módon érik el a részvénypiacokat: közvetlenül részvényeket vásárolnak, részvény-CFD-kkel kereskednek, származtatott termékeket, például opciókat és határidős ügyleteket használnak, és részvény ETF-eket vásárolnak, amelyek mindegyike a tulajdonosi jogok, a tőkeáttételi profil, a költségszerkezet és a földrajzi elérhetőség más kombinációját kínálja.
A négy eszköz egyike sem a legjobb minden kereskedőnek, és a legtöbb kezdő addig nem tudja, melyik illik hozzá, amíg ki nem próbált egy demószámlát. A megfelelő választás attól függ, mi érhető el jogszerűen a kereskedő országában, mennyi tőkéje van, szeretne-e tényleges részvénytulajdont, és mekkora tőkeáttételi kitettséget hajlandó vállalni.
Melyik eszközzel kereskedne a legszívesebben?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
1. Részvények (stocks / shares)
Amikor egy kereskedő részvényeket vásárol, amelyeket angolul equities, stocks vagy shares néven is neveznek, közvetlen törtrésznyi tulajdont szerez egy tőzsdén jegyzett társaságban, arányos igénnyel a vagyonra és az eredményre, a törzsrészvényeseknek pedig szavazati joggal a társasági üléseken. A részvények alapértelmezetten nem igényelnek tőkeáttételt, egy szokásos brókerszámlán keresztül világszerte elérhetők a lakossági kereskedők számára, és koncentrációs kockázatot hordoznak, ha a kereskedő a tőkéjét kis számú egyedi pozícióban tartja ahelyett, hogy sok között diverzifikálná.
Olvasson tovább
Amikor a kereskedő közvetlenül részvényeket vásárol, a mögöttes eszköz a tulajdonába kerül. Ha a társaság osztalékot fizet, a részvényes megkapja. Ha a társaság értéke nő, a részvény ára tükrözi ezt a növekedést. Ez a közvetlen tulajdonosi szerkezet azt jelenti, hogy a kereskedő maximális vesztesége bármely pozíción a befektetett összegre korlátozódik, kivéve, ha margószámlát aktivál, amely kölcsöntőkét visz be, és lehetővé teszi, hogy a kezdeti betétnél többet veszítsen.
A részvényeknek két fő típusa van. A törzsrészvény szavazati jogot és lehetséges osztalékot ad a tulajdonosának, de felszámolás esetén a hitelezők és az elsőbbségi részvények tulajdonosai mögött áll. Az elsőbbségi részvény jellemzően fix osztalékot és elsőbbségi igényt ad a vagyonra, de általában nem jár szavazati joggal.
A részvények a részvénykereskedés alapeszközei. Gyakorlatilag minden joghatóságban elérhetők, a helyi értékpapír-felügyeleti hatóságok szabályozzák őket, és kis tőkével is elérhetők a kezdők számára az olyan brókereknél, mint az Interactive Brokers vagy a Trading 212, amelyek támogatják a törtrészvényeket, vagyis azt, hogy a kereskedő egy részvény egy részét vásárolja meg egy egész helyett. Aki részvényeket szeretne online vásárolni, kiválaszt egy eszközt, megbízástípust választ, és az ügyletet egy szabályozott brókerszámlán belül hajtja végre.
2. Részvény-CFD-k (különbözeti szerződés, Contract for Difference)
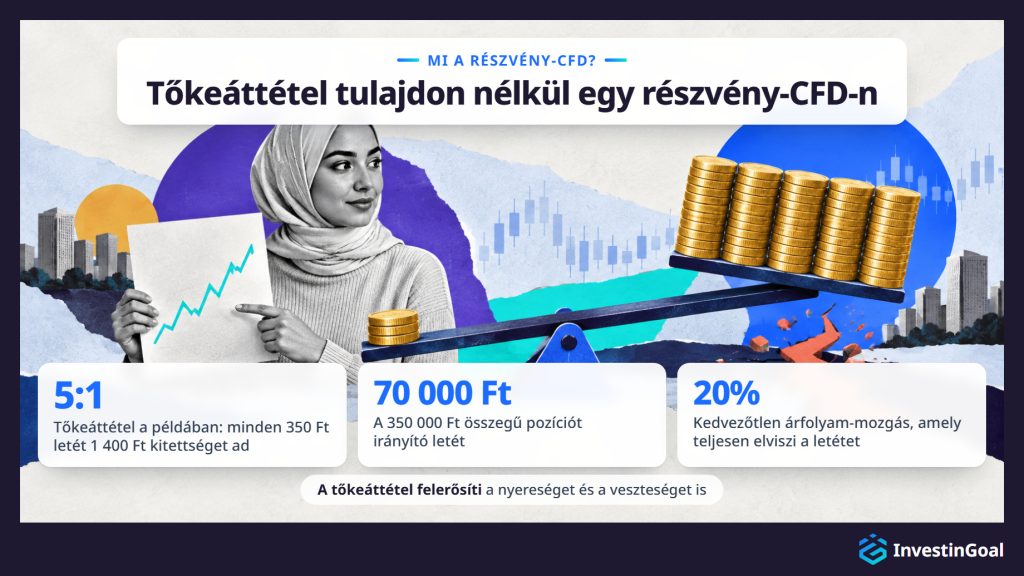
A részvény-CFD (Contract for Difference, különbözeti szerződés) olyan származtatott eszköz, amely tulajdon biztosítása nélkül követi egy mögöttes részvény árfolyamát. A CFD-nél a kereskedő a szerződés nyitó és záró ára közötti különbségből nyer vagy veszít, nem magának az eszköznek a tartásából. A CFD-k alapértelmezetten tőkeáttételesek. 5:1 tőkeáttétel mellett például egy 70 000 Ft összegű letét egy 350 000 Ft összegű pozíciót irányít, ami azt jelenti, hogy egy 20%-os kedvezőtlen árfolyam-mozgás teljesen elviszi a letétet. A CFD-k az EU-ban, az Egyesült Királyságban, Ausztráliában és az Egyesült Államokon kívüli legtöbb globális piacon elérhetők a lakossági kereskedők számára, az Egyesült Államokban a jog nem engedélyezi őket. Az egy éjszakán át tartott CFD-pozíciókra éjszakai finanszírozási díj vonatkozik, és az uniós és egyesült királysági szabályok előírják, hogy a szabályozott brókerek közöljék, hogy a lakossági CFD-számlák 65–80%-a veszít pénzt. A szabályozott CFD-brókerek, például az IG, az XTB és a Plus500 azok a platformok közé tartoznak, amelyeken keresztül az uniós, egyesült királysági és ausztrál lakossági kereskedők elérik a részvény-CFD-ket.
Olvasson tovább
Mivel a CFD származtatott eszköz, a kereskedő soha nem birtokolja a mögöttes részvényt. Nincsenek részvényesi jogok, nincs közvetlenül kapott osztalék (bár egyes brókerek kiigazítanak az osztalékesemények miatt), és nincs szavazati jogosultság. A CFD értéke tisztán a mögöttes részvény árfolyam-mozgásának függvénye.
A tőkeáttétel a legfontosabb tulajdonság, amelyet a kezdőnek meg kell értenie. Az ESMA 5:1 korlátja a részvény-CFD-kre az uniós lakossági ügyfeleknél azt jelenti, hogy a kereskedő minden 350 Ft saját tőkéjéhez a bróker 1 400 Ft kitettséget biztosít. A tőkeáttétel arányosan felerősíti a nyereséget és a veszteséget is. A margin call akkor következik be, amikor a pozíció annyira a kereskedő ellen mozdul, hogy a letét már nem elegendő a veszteség fedezésére, és ekkor a bróker automatikusan zárhatja a pozíciót.
A részvény-CFD-k amerikai korlátozása a törvényből ered. Az amerikai értékpapírjog nem engedi, hogy a brókerek a CFD-hez hasonló tőzsdén kívüli származtatott eszközöket kínáljanak a lakossági ügyfeleknek. Az Egyesült Államokban működő kereskedők, akik tőkeáttételes részvénykitettséget szeretnének, jellemzően opciókat vagy tőkeáttételes ETF-eket használnak helyette.
Az Egyesült Államokon kívüli kereskedők számára a CFD-kereskedés költséghatékony módot kínál arra, hogy kisebb tőkekiadással vegyenek fel rövid távú pozíciókat a részvényárfolyam-mozgásokra, de a tőkeáttétel miatt a kockázatkezelés szükséges, a számla tőkéjéhez viszonyított pozícióméretezéssel kezdve.
3. Részvény-származtatott termékek (opciók és határidős ügyletek)
A részvény-származtatott termékek olyan szerződések, amelyek értéke egy mögöttes részvény árából ered, és a főbbek az opciók és a határidős ügyletek. Lehetővé teszik a kereskedőknek, hogy tőkeáttételes irányított pozíciókat vegyenek fel anélkül, hogy feltétlenül birtokolnák a részvényeket. Az opció a vevőnek jogot ad, de nem kötelezettséget, hogy egy részvényt egy meghatározott lejárati időpont előtt meghatározott áron megvegyen (call) vagy eladjon (put). A határidős szerződés szabványosított kötelezettség arra, hogy egy meghatározott jövőbeli időpontban meghatározott áron vásároljanak vagy adjanak el. Az opciók az árfolyam irányától függetlenül értéket veszítenek a lejárat közeledtével, ezt a hatást időértékvesztésnek nevezik, és teljesen értéktelenül járhatnak le. A határidős ügyletek letéti kötelezettségekkel és egyes szerződéseknél lehetséges leszállítási követelményekkel járnak.
Olvasson tovább
A kötelezettség nélküli jog az, ami az opciókat megkülönbözteti a határidős ügyletektől. A kereskedő, aki call opciót vásárol, előre prémiumot fizet azért a jogért, hogy a mögöttes részvényt a megállapodott kötési áron megvegye. Ha a részvény a lejárat előtt ezen ár fölé emelkedik, az opció értéket nyer. Ha nem, az opció értéktelenül jár le, és a kereskedő maximális vesztesége a megfizetett prémium. A teljes prémium elvesztése a lejáratkor az elsődleges kockázat, amelyet a kezdőnek meg kell értenie.
Az időértékvesztés tovább növeli a prémium elvesztésének kockázatát. Az opció értéke tartalmaz egy időkomponenst, amely a lejárat közeledtével erodálódik, akkor is, ha a részvény ára a megfelelő irányba mozog. Az időértékvesztés azt jelenti, hogy az opciókereskedőnek a mozgás irányában és időzítésében is igaza kell legyen, ami szerkezetileg nehezebb, mint pusztán az irányban igazat adni.
A határidős szerződésekkel szabványosított szerződésként kereskednek a tőzsdéken, és kötelező érvényű kötelezettséget hoznak létre mind a vevőnek, mind az eladónak. A határidős pozíciókat letéti követelmények szabályozzák, és mivel a kötelezettség kölcsönös, a veszteségek meghaladhatják a kezdeti letétet. Egyes szerződések a mögöttes eszköz fizikai leszállítását is magukban foglalják lejáratkor, bár a legtöbb részvényhez kötődő határidős ügylet készpénzes elszámolású, ami azt jelenti, hogy a nyereséget vagy veszteséget lejáratkor készpénzben fizetik ki, nem a mögöttes részvények leszállításával.
Az opciók és a határidős ügyletek az amerikai lakossági kereskedők körében jelentősebbek, részben azért, mert a CFD-k nem érhetők el azon a piacon. A részvényopciók különösen az amerikai kezdők elsődleges tőkeáttételes eszközévé váltak. A hosszú pozíciókon a prémiummal meghatározott kockázat és az olyan brókerek széles körű támogatása, mint a Charles Schwab és az Interactive Brokers, az opciókat elérhetőbbé teszik a kisebb számlák számára, mint a határidős ügyleteket.
4. Részvény ETF-ek (tőzsdén kereskedett alapok)
A részvény ETF (tőzsdén kereskedett alap, exchange-traded fund) olyan befektetési alap, amely egy részvényindex, például az S&P 500 részvényeit tartja, és a tőzsdén úgy kereskednek vele, mint egy egyedi részvénnyel. A részvény ETF-ek nem igényelnek tőkeáttételt, a kereskedőnek az alap részvényeit adják, nem a társaságok részvényeit, a széles piacot lefedő alapoknál jellemzően évi 0,03–0,20% alapdíjjal járnak, és gyakorlatilag minden joghatóságban elérhetők a lakossági kereskedők számára egy szokásos brókerszámlán keresztül.
Olvasson tovább
Amikor a kereskedő részvény ETF-et vásárol, az alap birtokolja a mögöttes részvényeket, a kereskedő pedig az alap részvényeit. Az alap beszedi a társaságai osztalékát, és vagy kifizeti a kereskedőnek (disztribúciós ETF), vagy újrabefekteti (akkumulációs ETF). A kereskedő legfeljebb a befektetett összeget veszítheti el, mint a közvetlenül vásárolt részvényeknél, hacsak nem margóra vásárol.
A részvény ETF a kereskedő tőkéjét több tucat vagy több ezer társaság között osztja szét, így csökkenti a néhány egyedi részvényre épülő portfólió koncentrációs kockázatát. A piaci kockázat megmarad, mert a részvény ETF ára az indexét követi, és a széles piaci esés az alap minden társaságának értékét egyszerre csökkenti.
A részvény ETF-ekkel bármikor azon az áron lehet kereskedni, amelyet a piac a tőzsde nyitvatartása alatt kínál, így a kereskedő ugyanazokkal a megbízástípusokkal vásárolja és adja el őket, mint a részvényeket. A részvény ETF jobban illik a hosszú távú befektetéshez, mint a rövid távú kereskedéshez, mert egyetlen vásárlás alacsony éves költséggel osztja szét a pénzt egy egész index között. A részvény ETF-ek a tőzsdén kereskedett alapok tágabb családjába tartoznak, amelybe a tőkeáttételes és az inverz ETF-ek is beletartoznak, amelyek származtatott termékekkel sokszorozzák meg vagy fordítják meg egy index napi hozamát. A tőkeáttételes ETF a tőkeáttétel költségeit és kockázatait hordozza, annak ellenére, hogy úgy kereskednek vele, mint egy szokásos részvénnyel.
Szabályozott a részvénykereskedés?
Igen, a részvénykereskedés minden nagy piacon szabályozott, a felügyeleti szervek szabályokat állapítanak meg arról, hogy a brókerek milyen termékeket kínálhatnak a lakossági kereskedőknek, milyen tőkeáttételi korlátok érvényesek, és milyen védelmet kapnak a kereskedők. Magyarországon a Magyar Nemzeti Bank (MNB) felügyeli a brókereket és az értékpapírpiacokat. Az Egyesült Államokban az SEC (Securities and Exchange Commission) az a szövetségi ügynökség, amely az értékpapírpiacokat felügyeli, a CFTC (Commodity Futures Trading Commission) pedig a származtatott piacokat szabályozza. Az amerikai jog nem engedélyezi a CFD-ket a lakossági kereskedőknek. Az EU-ban a lakossági ügyfeleknek értékesített részvény-CFD-k tőkeáttételének 5:1 korlátja azokból az intézkedésekből ered, amelyeket az ESMA (European Securities and Markets Authority) 2018-ban fogadott el, és amelyeket ma az egyes országok nemzeti szabályozói alkalmaznak. Az EU-ban a befektetési szolgáltatásokra a MiFID II, a pénzügyi eszközök piacairól szóló irányelv (Markets in Financial Instruments Directive), a befektetési vállalkozások uniós szintű szabályozási kerete vonatkozik. Az Egyesült Királyságban az FCA (Financial Conduct Authority) a pénzügyi szolgáltatások szabályozója, és hasonló korlátozásokat alkalmaz, Ausztráliában az ASIC (Australian Securities and Investments Commission) ugyanezt teszi.
A szabályozás azért fontos a kezdő számára, mert meghatározza, mely eszközök érhetők el jogszerűen, milyen védelem létezik, ha egy bróker csődbe megy, és milyen tőkeáttételi korlátok akadályozzák meg a túlzott kockázatot. Az EU-ban a kereskedő az ESMA szabályai szerinti negatív egyenleg elleni védelemben részesül, ami azt jelenti, hogy egy CFD-ügyleten nem veszíthet többet a számlaegyenlegénél. Az Egyesült Államokban a kereskedő egyáltalán nem fér hozzá CFD-khez, de az SEC felügyelete alatt, külön védelmekkel kereskedik részvényekkel és opciókkal.
Bármely számla megnyitása előtt a kezdőnek meg kell győződnie arról, hogy a számításba vett bróker rendelkezik a saját joghatósága pénzügyi szabályozójának engedélyével. Egy engedély nélküli vagy offshore bróker magasabb tőkeáttételt vagy kevesebb korlátozást kínálhat, de jogorvoslatot sem kínál, ha rosszul kezeli az ügyfélpénzeket. Minden nagy szabályozó érvényesíti a tőkemegfelelési, az ügyfélpénzek elkülönítési és a vitarendezési szabványokat, és a kereskedési szabályozás ez a rétegzett rendszere védi a lakossági számlákat.
Melyek a fő részvénykereskedési stílusok?
A fő részvénykereskedési stílusok a napon belüli kereskedés, a swing kereskedés, a pozíciós kereskedés, a scalping, az algoritmikus kereskedés és a copy trading, amelyek mindegyike más eszközökhöz, tőkeszintekhez és rendelkezésre álló időmennyiséghez illik. A stílusok az időtávban, a kereskedési gyakoriságban és a kereskedők által használt elemzés típusában különböznek. Két elsődleges elemzési módszertan van, amely minden stíluson átível: a technikai elemzés (árfolyamgrafikonok és indikátorok használata a belépési és kilépési pontok azonosítására) és az alapelemzés (a társaság pénzügyi adatainak és gazdasági adatoknak a használata az érték megítélésére).
- A napon belüli kereskedés azt jelenti, hogy az összes pozíciót ugyanazon a kereskedési napon nyitják és zárják. A napon belüli kereskedők nem tartanak pozíciót éjszakára, ami kiküszöböli az éjszakai finanszírozási költségeket, de állandó figyelmet igényel a piaci órák alatt. A napon belüli kereskedők jellemzően rövid időkereteken technikai elemzést használnak, és a likvid részvényeket vagy CFD-ket részesítik előnyben.
- A swing kereskedés a pozíciókat néhány naptól néhány hétig tartja, egy meghatározott árfolyam-mozgás vagy „swing” megragadására törekedve. Ez a stílus azoknak a kereskedőknek felel meg, akik nem tudják folyamatosan figyelni a piacot, és akiknek megfelel, hogy a pozíciókat éjszakára is tartják. A swing kereskedők a technikai és az alapelemzés keverékét használják.
- A pozíciós kereskedés hosszabb időtávon működik, a pozíciókat hetekig vagy hónapokig tartja, nagyobb trendek vagy egy társaság vagy ágazat alapvető változásai alapján. Időtávban a befektetésre hasonlít, de a szándékban különbözik. A pozíciós kereskedő még mindig aktívan kezeli a kilépési feltételeket, ahelyett hogy határozatlan ideig tartaná a pozíciót.
- A scalping nagyon kis nyereségeket céloz sok ügyletből másodpercek vagy percek alatt. Gyors végrehajtást, szűk árkülönbözetet és nagy fegyelmet igényel, és nem a kezdőknek való.
- Az algoritmikus kereskedés előre programozott szabályokat vagy szoftvert használ az ügyletek automatikus végrehajtására meghatározott feltételek alapján. Kiküszöböli az érzelmi döntéshozatalt, de technikai tudást igényel a rendszer megtervezéséhez és karbantartásához.
- A copy trading lehetővé teszi a kezdőnek, hogy valós időben automatikusan másolja egy másik kereskedő ügyleteit, az olyan platformokon, mint az eToro. Csökkenti a belépés tudásküszöbét, de egy másik ember döntéseitől való függést visz be, és nem építi a kereskedő saját elemzői készségeit.
Az eszköz megválasztása a kereskedési stílustól függ. A napon belüli kereskedőknek és a scalpereknek alacsony árkülönbözetű, nagy likviditású eszközökre van szükségük, például CFD-kre vagy nagy forgalmú részvényekre. A swing és a pozíciós kereskedők a közvetlen részvényeket vagy az opciókat részesíthetik előnyben. A tőkeigény is változó. A scalping elegendő tőkét igényel ahhoz, hogy a nagyon kis százalékos nyereségek érdemiek legyenek, míg a swing kereskedés mérsékelt számlaméretekkel is lehet hatékony. Minden kereskedő a kereskedési stílusok típusai közül aszerint választ, mennyi időt tud naponta a képernyőre fordítani, mennyi tőkéje van, és a rövid ügyletek gyors visszajelzését vagy a többhetes pozíciók igényelte türelmet részesíti-e előnyben. A gyakorlatban sok kereskedő egy stílussal kezd, és áttér egy másikra, amint megtanulja, mi illik a temperamentumához és az időbeosztásához.
Melyik kereskedési stílus vonzza a legjobban?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Milyen költségekkel jár a részvénykereskedés?
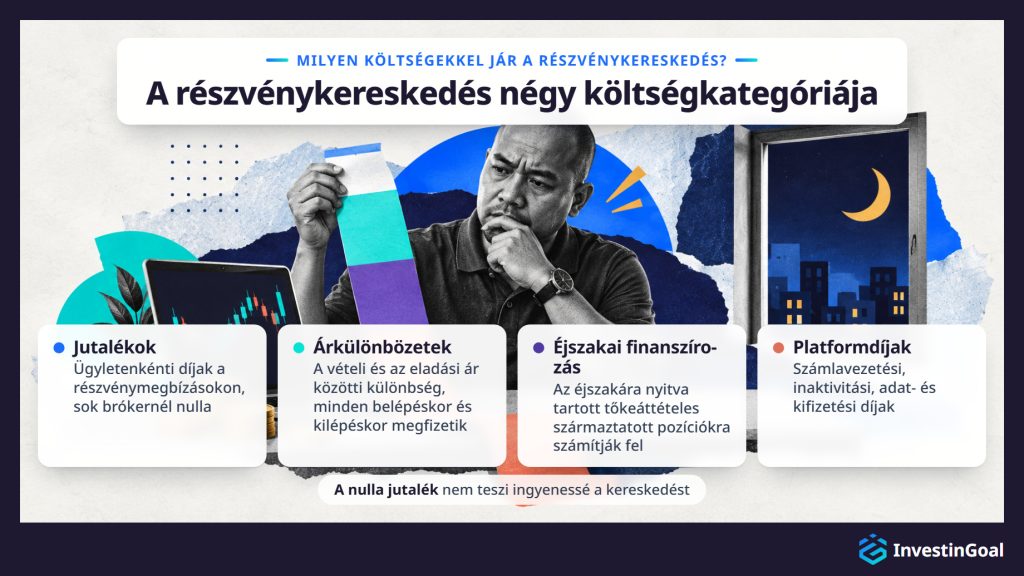
A részvénykereskedés fő költségei négy kategóriába esnek: a részvényügyletek jutalékai, a CFD-k és a tőkeáttételes ETF-ek árkülönbözete, a kereskedési napon túl tartott pozíciók éjszakai finanszírozási díjai, valamint a platform- vagy számladíjak. Mindegyik súlya a választott eszköztől és attól függ, milyen gyakran nyitja és zárja a kereskedő a pozíciókat. Az aktív, rövid távú kereskedőknél a halmozott árkülönbözeti és finanszírozási költségek akkor is jelentősek lehetnek, ha a feltüntetett jutaléktételek nullák.
- A jutalékok a részvénykereskedők legláthatóbb költségei. Sok jutalékmentes bróker megszüntette az ügyletenkénti díjakat a szokásos részvénymegbízásoknál, köztük az Egyesült Államokban a Robinhood, az EU-ban és az Egyesült Királyságban a Trading 212. A nulla jutalék nem teszi ingyenessé a kereskedést, mert a jutalékmentes brókerek bevételüket más módon szerzik. Az Egyesült Államokban a Robinhood a megbízásáramlás utáni fizetésből (payment for order flow, PFOF) szerez bevételt, vagyis abból a gyakorlatból, hogy az ügyfélmegbízásokat ellentételezés fejében piacformálókhoz irányítja. Az EU betiltja a megbízásáramlás utáni fizetést a MiFIR 39a. cikke alapján, amely 2024. március 28. óta hatályos, és a mentesség, amelyet Németország megtartott, 2026. június 30-án véget ért. A Trading 212 azt állítja, hogy nem fogad el kifizetést harmadik felektől, és főként az átváltási díjakból és a CFD-üzletágából szerez bevételt. Azok a kereskedők, akik olyan brókereket használnak, amelyek még számítanak fel jutalékot, az ügyletenkénti vagy részvényenkénti tételt a várható kereskedési gyakoriságukhoz mérten értékeljék.
- Az árkülönbözetek a CFD- és a tőkeáttételes ETF-kereskedők elsődleges költségei. Az árkülönbözet a vételi és az eladási ár közötti különbség, és a kereskedő minden ügylet nyitásakor és zárásakor megfizeti. A szűkebb árkülönbözet alacsonyabb ügyletenkénti költséget jelent. A szélesebb árkülönbözetű eszközöknél, például a kevésbé likvid részvényeknél vagy a tőkeáttételes ETF-eknél a gyakori kereskedés költsége gyorsan halmozódik.
- Az éjszakai finanszírozás olyan díj, amelyet a brókerek a kereskedési nap végén túl nyitva maradó CFD-pozíciókra és tőkeáttételes ETF-tételekre számítanak fel, és néha swapkamatnak is nevezik. Ez a költség a pozíció tőkeáttételes részének kamatát tükrözi, és jelentősen felhalmozódhat a napokig vagy hetekig tartott ügyleteken. Egy 30 napig tartott 350 000 Ft összegű CFD-pozíció jellemző éjszakai kamat mellett önmagában 2 158 Ft és 2 733 Ft közötti finanszírozási díjat jelenthet, ami csökkenti vagy megszünteti a kis nyereséget. Ez az egyik oka annak, hogy a CFD-ket és a tőkeáttételes ETF-eket rövid távú használatra tervezték.
- A platformdíjak magukban foglalják a számlavezetési díjakat, az inaktivitási díjakat, az adatelőfizetési költségeket és a kifizetési díjakat. Ezek brókerenként nagyon eltérnek, és érdemiek lehetnek a kis számlával vagy alacsony kereskedési gyakorisággal rendelkező kereskedőknek.
A közvetlen részvénykereskedés a ritkán kereskedők számára a legolcsóbb jutalékmentes brókereknél, míg a CFD- és a tőkeáttételes ETF-kereskedés alacsonyabb ügyletenkénti belépési költséggel, de az árkülönbözetek és a finanszírozás miatt idővel magasabb halmozott költséggel jár. A költségek átláthatósága befolyásolja a nettó kereskedési teljesítményt, ezért a részvénykereskedési díjak teljes lebontása a brókerek összehasonlításának kulcsszempontja.
Hogyan kezdjen részvényekkel kereskedni?
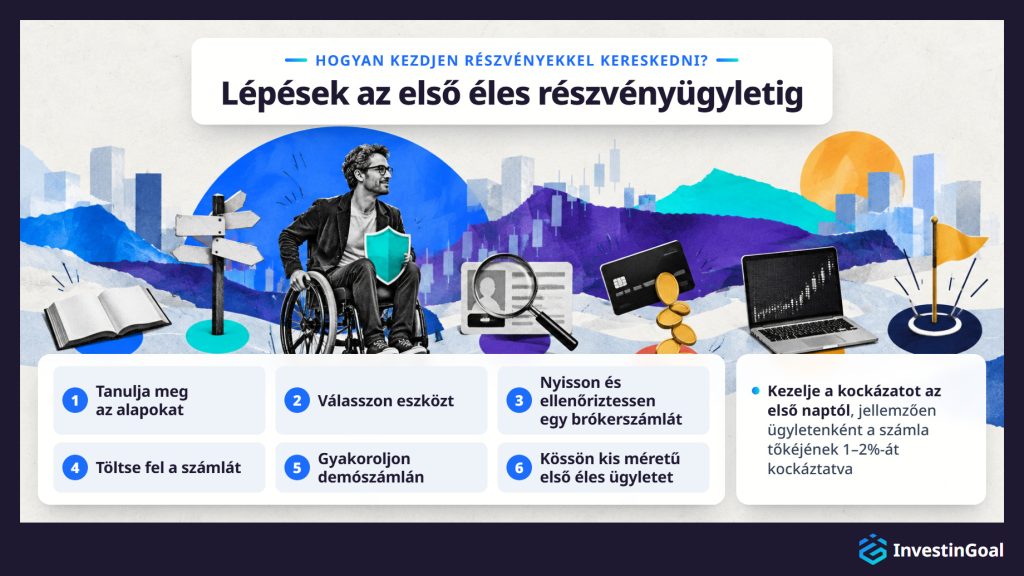
A részvénykereskedés megkezdéséhez először építsen alapvető tudást a piacról, a használni kívánt eszközről és annak sajátos kockázati profiljáról, majd nyisson az adott eszközhöz illő szabályozott brókerszámlát, töltse fel megfelelően, gyakoroljon demószámlán, és az első valódi ügyletet csak akkor kösse meg, amikor magabiztosan tudja végrehajtani a mechanikát.
- Tanulja meg az alapokat. Bármely számla megnyitása előtt a kezdőnek meg kell értenie, mi a részvény, hogyan működik a piac, milyen eszközök érhetők el, és melyek a kockázatok. Amikor a kezdő részvénykereskedést szeretne tanulni, három készség számít a legtöbbet: az árfolyamgrafikon olvasása, a megbízástípusok mechanikája (piaci, limitáras, stop-loss) és a társaság pénzügyi helyzetének alapszintű értékelése. Ez a három készség dönti el, hogy a kezdő az első ügyletet hozzáértően vagy vakon hajtja-e végre.
- Válasszon eszközt. A helye, a tőkéje és a kockázattűrése alapján döntse el, hogy közvetlenül részvényekkel kereskedik, CFD-ket használ, vagy más eszközzel kezd. Ez a választás határozza meg, milyen típusú brókerre van szüksége.
- Nyisson és ellenőriztessen egy brókerszámlát. Válasszon egy az Ön joghatóságában szabályozott brókert. A számlanyitási folyamat magában foglalja a KYC-számlaellenőrzést (személyazonosság és lakcím igazolása), amely minden szabályozott brókernek jogi követelménye. A legtöbb bróker hatósági személyazonosító igazolványt, lakcímigazolást és adóazonosító jelet kér, mielőtt jóváhagyja a számlát az éles kereskedésre. Miután benyújtotta ezeket a dokumentumokat, általában egy-három munkanapba telik, hogy részvénykereskedési számlát nyisson.
- Töltse fel a számlát. Fizessen be olyan összeget, amelynek teljes elvesztését megengedheti magának. A számlafeltöltés módjai brókerenként eltérnek, de jellemzően magukban foglalják a banki átutalást, a hitel- vagy bankkártyát és az e-pénztárcákat.
- Gyakoroljon demószámlán. Használja a bróker demó- vagy papírkereskedési környezetét, hogy megismerkedjen a platformmal, gyakorolja a megbízások leadását, és valódi pénz kockáztatása nélkül tesztelje a megközelítését.
- Válassza ki az első eszközét, és kössön ügyletet. Amikor magabiztos a platform mechanikájában, válasszon az elemzése alapján egy részvényt vagy eszközt, határozza meg a belépési árat, a stop-losst és a célárat, és hajtsa végre az első éles ügyletet kis pozícióméretben. Az első pozíciók olyan eszközökben legyenek, amelyeket figyelemmel kísérhet és megérthet, ezért amikor részvényeket választ, likviditás, volatilitás és az ágazat ismerőssége szerint szűrje őket, ahelyett hogy közösségi médiás tippeket vagy friss árfolyamugrásokat követne.
- Kezelje a kockázatot az első naptól. Állítson be maximális ügyletenkénti kockázatot, jellemzően a számla tőkéjének 1–2%-át, és ne növelje a pozícióméreteket, amíg a folyamata következetesen fegyelmezett nem lesz.
A kezdő először az eszközt tanulja meg, másodszor a brókert, utoljára a részvényt, mert az eszköz dönti el, mekkora tőkeáttételt hordoz egy ügylet. Egy 5:1 tőkeáttételű részvény-CFD-n minden árfolyam-mozgás ötszörös hatással van a kereskedő saját tőkéjére.
 Filippo UcchinoAz InvestinGoal társalapítója, vezérigazgatója és főszerkesztője
Mennyi pénz kell a részvénykereskedés megkezdéséhez?
Nincs általános minimum a részvénykereskedés megkezdéséhez. Sok részvénybróker minimális befizetés nélküli számlákat fogad el, és már 350 Ft összegtől támogat törtrészvényeket, míg a CFD-számlák minimális befizetése az XTB-nél 0 €, a Plus500-nál nagyjából 100 € (100 £ az Egyesült Királyságban) között van, országtól és fizetési módtól függően. A technikailag elérhető minimum azonban más, mint a gyakorlatilag megfelelő induló tőke, és a megfelelő pozícióméretezés általában elég tőkét igényel ahhoz, hogy több egymást követő veszteséget elviseljen anélkül, hogy a számla elfogyna.
Olvasson tovább
Az a kereskedő, aki 17 500 Ft összeggel nyit számlát, és egyetlen ügyletet köt, technikailag kereskedik, de nincs mozgástere a hibára. Egyetlen rossz ügylet megsemmisítheti a számlát.
Az ügyletenkénti kockázat felelős kezelése azt jelenti, hogy egyetlen ügylet sem kockáztat a számla 1–2%-ánál többet. Ez a szabály elég tőkét követel meg ahhoz, hogy az 1–2% érdemi pozícióméret legyen az adott kereskedett eszközben.
A részvénykereskedésnél a törtrészvényeket kínáló brókerek szinte teljesen megszüntették a minimális tőke küszöbét. A CFD-kereskedésnél a szabályozói minimum és a bróker saját számlaminimuma szabja meg az alsó határt, de a gyakorlatilag megfelelő induló tőke magasabb. A kezdőnek csak olyan tőkét szabad befizetnie, amelynek elvesztését megengedheti magának, és soha nem szabad olyan pénzzel kereskednie, amelyre alapvető kiadásokhoz van szüksége.
Jó módszer-e a demó (papír) kereskedés a részvénykereskedés gyakorlására?
Igen, a demókereskedés minden kezdő számára az ajánlott első lépés, mert lehetővé teszi a bróker platformjának, a megbízások végrehajtásának és a pozíciókezelésnek a teljes gyakorlását virtuális pénzzel, mielőtt bármilyen valódi tőke kockán forogna. Fő korlátja, hogy a demókereskedés kiküszöböli a valódi pénzügyi tétek érzelmi és pszichológiai nyomását, ezért a kereskedőnek a valódi veszteségek kezelésének fegyelmét kontrollált, alacsony pozícióméretű éles kereskedéssel kell kialakítania.
Olvasson tovább
A demószámla az éles kereskedési környezetet tükrözi: valós idejű árak, ugyanazok a megbízástípusok, ugyanaz a felület. Ez a megfelelő hely arra, hogy megismerkedjen a platformmal, gyakorolja a piaci és a limitáras megbízások megadását, megértse, hogyan teljesülnek a stop-lossok, és gördülékenységet építsen a bróker eszközeivel. A legtöbb szabályozott bróker kínál valamilyen demókörnyezetet, és használata nem kerül pénzbe.
A demókereskedés a mechanikát tanítja, a pszichológiát nem. A virtuális pénzzel kötött ügylet nem váltja ki azt a félelmet, kapzsiságot vagy türelmetlenséget, amelyet ugyanez az ügylet valódi tőkével kivált. A demókereskedésből hiányzó érzelmi tétek azok, amelyek a kezdők legtöbb veszteségét okozzák.
Az ajánlott sorrend az, hogy demóban kereskedik, amíg a mechanika automatikussá nem válik, majd átlép egy éles számlára a lehető legkisebb gyakorlati pozícióméretekkel. Ez a kontrollált belépés olyan léptékben vezeti be a valódi pénzügyi következményt, amelynél a hibák tanulságosak, nem pusztítóak.
Hogyan választja ki a megfelelő brókert a részvénykereskedéshez?
A részvénykereskedéshez megfelelő bróker elsősorban attól függ, melyik eszközt kívánja használni. A részvénykereskedők az alacsony jutalékú, több tőzsdén széles részvényválasztékot kínáló és erős elemzőeszközökkel rendelkező szabályozott platformokat helyezzék előtérbe, míg a CFD-kereskedők az ESMA- vagy FCA-szabályozást, a negatív egyenleg elleni védelemmel járó tőkeáttételi korlátokat és az átlátható éjszakai finanszírozási költségeket. Az eszközhöz való illeszkedésen túl minden kereskedőnek ellenőriznie kell, hogy a bróker szabályozott-e az ő joghatóságában, és hogy a számlaminimum, a platform használhatósága és a számlatípus megfelel-e a tapasztalati szintjének és a kereskedési stílusának.
A szabályozás az alku nélküli kiindulási szempont. A részvénybrókernek, például a Fidelitynek vagy a Degirónak, rendelkeznie kell a kereskedő országának értékpapír-felügyeleti hatósága által kiadott engedéllyel. Az EU-ban működő CFD-brókernek, például az IG-nek vagy a Plus500-nak, a MiFID II alapján engedélyezettnek kell lennie. A bróker szabályozási státuszának ellenőrzése a számlanyitás előtt védi a kereskedő pénzét, és biztosítja a hozzáférést a vitarendezési mechanizmusokhoz.
A részvénykereskedők számára a fő értékelési szempontok közé tartozik a jutalék (ügyletenként vagy részvényenként), a számlán keresztül elérhető tőzsdék és piacok köre, az elemző- és grafikoneszközök minősége, és hogy a platform támogatja-e a törtrészvényeket a kisebb számlákhoz. A brókerek a földrajzi elérhetőségben is különböznek, mert nem mindegyik szolgál ki minden országot, és az elérhető termékek joghatóságonként eltérhetnek.
A CFD-kereskedők számára az általuk kereskedni kívánt eszközök árkülönbözete az elsődleges költségmutató, ezt követik az éjszakai finanszírozási kamatok és az esetleges számlavezetési díjak. A negatív egyenleg elleni védelem az uniós és az egyesült királysági szabályozás szerint kötelező, de máshol nem általános, és megakadályozza, hogy a kereskedő többel tartozzon a betétjénél.
A részvény- és a CFD-kereskedőknek egyaránt érdemes a bróker platformját demószámlán tesztelniük, mielőtt valódi tőkét vállalnak. A platform használhatósága közvetlenül befolyásolja a végrehajtás minőségét, különösen a megbízásadás, a grafikonok és a pozíciókezelés gyorsaságát és áttekinthetőségét.
A szabályozott platformok jelentősen eltérnek abban, hány tőzsdéhez kapcsolódnak. A platform által támogatott eszközök a csak részvényes részvénykereskedési platformokat is elválasztják a többeszközös CFD-kereskedést kiszolgálóktól. Azoknak a kereskedőknek, akik a mobilos végrehajtást többre tartják az asztali grafikonoknál, külön érdemes értékelniük a részvénykereskedési alkalmazásokat, mert az alkalmazásalapú platformok gyakran leegyszerűsítik a megbízásadást a fejlett elemzőeszközök rovására. A legkorábbi szakaszban lévő kereskedőknek a kezdő részvénykereskedők legjobb platformjai jellemzően alacsony számlaminimumot, vezetett beindulást és olyan integrált oktatási tartalmat kombinálnak, amelyet a fejlettebb platformok kihagynak.