A befektetés kezdőknek azt jelenti, hogy valaki pénzt fektet pénzügyi eszközökbe, például részvényekbe, kötvényekbe vagy alapokba, hogy idővel vagyont építsen, és cserébe elfogadja, hogy ezek értéke csökkenhet. Ez a kockázat az ára azoknak a hozamoknak, amelyeket a megtakarítási számlák nem tudnak nyújtani. Az olyan széles részvényindexek, mint az S&P 500 és az MSCI World Index, évtizedes időszakokon át átlagosan évi 7–10%-ot hoztak, egyetlen adott évre vonatkozó garancia nélkül. Kezdőként a szokásos kiindulópont egy alacsony költségű indexalap vagy ETF, amelyet szabályozott platformon vásárol meg, és havonta feltölt.
A megtakarítás a betétbiztosítás határáig biztonságban tartja a pénzt, de az alacsony kamatozású pénz minden évben veszít vásárlóerejéből az infláció miatt. A kereskedés a rövid távú árfolyam-mozgásokat célozza, és más tudást, más eszközöket és más időráfordítást kíván. A befektetés éveken vagy évtizedeken át tartja az eszközöket, és ezek az évek hagyják működni a kamatos kamatot. Az évi 7%-kal növekvő, 350 000 Ft összegű befektetés 30 év alatt nagyjából 2 660 000 Ft összegre nő, mert minden év nyeresége maga is hozamot termel.
A kezdő befektető elveszítheti a befektetett összeg egy részét vagy akár az egészet is, mert ugyanazok a piacok, amelyek növelik a pénzt, csökkenthetik is. A 2008-as pénzügyi válságban az S&P 500 a csúcsról a mélypontig nagyjából 57%-ot esett. A kezdő először a piaci kockázattal, a likviditási kockázattal és a koncentrációs kockázattal találkozik. Az első forint befektetése előtt három előfeltételt kell teljesíteni: 3–6 havi kiadásnak megfelelő vészalapot, ellenőrzés alatt tartott magas kamatozású adósságot és legalább ötéves befektetési időtávot.
Ha az előfeltételek teljesülnek, a kezdő eldönti, mit vásároljon. A passzív befektetés egy piaci indexet követ ahelyett, hogy egyedi részvényeket választana, és ez a kezdők alapértelmezett útja, mert 15 éves időszakokon az aktívan kezelt nagy kapitalizációs alapok nagyjából 85–90%-a nem tudja megverni a referenciaindexét. A hat fő befektetési típus a részvények, a kötvények, az ETF-ek, a befektetési alapok, az indexalapok és a robo-advisorok, a kriptovaluták pedig ezeken kívül maradó spekulatív eszköz. Az indexalap alkalmas első befektetésnek, mert egyetlen vásárlással több száz vagy több ezer vállalatot tartalmaz. A költsége mégis számít, mert a kereskedési jutalék, a teljes költséghányad (TER), a vételi és eladási árfolyam közötti különbség (spread) és a letéti díjak évtizedek alatt a hozamok ellen halmozódnak.
Az indulás hat lépésből áll: célt kell kitűzni, meg kell erősíteni az előfeltételeket, szabályozott platformot kell választani, számlát kell nyitni, meg kell tenni az első befektetést, és automatizálni kell a rendszeres befizetéseket. Az összeg kisebb akadály, mint ahogy a legtöbb kezdő gondolja, mert sok platform elfogad 350 Ft összeget, és havi 17 500 Ft összeg elég egy diverzifikált pozíció felépítéséhez. A kezdők leggyakrabban azzal hibáznak, hogy a piac időzítésére törekednek, esés közben pánikszerűen eladnak, vészalap nélkül fektetnek be, a tőkét egyetlen eszközre koncentrálják, és figyelmen kívül hagyják a díjakat. Az indexalap véd a koncentráció ellen, mert automatikusan diverzifikál.
A befektetési terv öt elemmel köti össze a lépéseket: pénzügyi cél, időtáv, őszinte kockázattűrés-felmérés, eszközallokáció és nyomon követési ütemterv. A terv két, kevés döntést igénylő stratégiára épül: a passzív indexbefektetésre és a költségátlagolásra (DCA), amely rögzített összeget fektet be rendszeres időközönként. A pénz legalább öt évig befektetve marad, mert a rövidebb időszakok sokkal szélesebb eredménytartománynak teszik ki a befektetőt. Értékpapírszámlán áll egy szabályozott brókernél vagy platformon, a kezdő pedig a platformot először a szabályozás, azután a termékek, a díjak, a minimális befizetés és a használhatóság alapján választja ki.
Mi a fő célja ennek az útmutatónak az elolvasásával?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Mi a befektetés meghatározása?
A befektetés az a tevékenység, amikor valaki pénzt helyez pénzügyi eszközökbe, például részvényekbe, kötvényekbe vagy alapokba azzal a várakozással, hogy hozamot termel, és idővel vagyont épít. A költekezéssel vagy a megtakarítással szemben a befektetés azt jelenti, hogy valaki elfogadja a veszteség lehetőségét, cserébe azért, hogy az eredeti tőke növekedhessen.
A különbség azért számít, mert ez határozza meg a kockázat és a hozam viszonyát minden befektetési döntés mögött. Aki befektet, piaci kitettséghez jut. Az eszközei értéke együtt mozog azokkal a piacokkal, amelyekhez kötődnek. Ez a kitettség teremti meg a növekedés lehetőségét, de ez teszi lehetővé a veszteséget is. A tőke pénzügyi eszközökbe helyezése tudatos döntés olyan hozamok elérésére, amelyeket a megtakarítás önmagában nem tud nyújtani.
A befektetés elsősorban a kockázatban és a hozamban különbözik a megtakarítástól. A szabályozott megtakarítási számlán tartott pénz nem hordoz piaci kockázatot, és általában egy meghatározott határig betétbiztosítás védi, a befektetett pénzt viszont érintik a piaci ingadozások, így az eredeti összeg alá eshet.
A megtakarítási számla nominálisan védi a tőkét. Magyarországon az Országos Betétbiztosítási Alap (OBA) betétesenként és bankonként 100 000 euró forintban kifejezett megfelelőjéig nyújt fedezetet, vagyis azt a határt kínálja, amelyet az uniós Betétbiztosítási Irányelv (DGSD) minden tagállamban előír. A kompromisszum az, hogy a megtakarítási számlák kamata gyakran nem tartja a lépést az inflációval, Magyarországon pedig a fogyasztói árak az elmúlt három évben átlagosan évi 8,4%-kal emelkedtek. Ez azt jelenti, hogy a pénz abszolút értelemben biztonságban van, de idővel veszít a vásárlóerejéből. Például 3 500 000 Ft összegért tíz év múlva kevesebbet lehet vásárolni, mint ma, hacsak a növekedése legalább az infláció szintjét el nem éri.
A befektetés megfordítja a megtakarítási számla kompromisszumát. A piacnak kitett eszközökre nincs betétbiztosítás, és a befektetések értéke csökkenhet. A hosszabb időszakokra vonatkozó lehetséges hozam viszont lényegesen magasabb, és éppen ezért létezik a befektetés külön pénzügyi eszközként. A kezdő számára az a hasznos kérdés, hogy melyik pénz való megtakarításba, és melyik befektetésbe. A rövid távú szükségletek és a vészalap a megtakarítási számlákra és más, a tőkét védő számlákra tartozik. Az a pénz, amelyre öt évig vagy tovább nem lesz szükség, az a pénz, amelynél a befektetés megfelelővé válik.
A befektetés az időtávban és a szándékban különbözik a kereskedéstől. A befektetők éveken vagy évtizedeken át tartják az eszközöket, hogy fokozatosan vagyont építsenek, a kereskedők viszont gyakran, olykor egyetlen napon belül vesznek és adnak el, hogy a rövid távú árfolyam-mozgásokból profitáljanak.
A hosszú távú befektetés és az aktív kereskedés eltérő tudást, eltérő eszközöket és eltérő időráfordítást kíván. A vásároljon-és-tartson típusú befektető, aki egy diverzifikált indexalapot vásárol, és havonta befizet, a negyedéves áttekintésen túl nem igényel piaci figyelést. Az a kereskedő, aki naponta vesz és ad el egyedi pozíciókat, valós idejű adatokra, technikai elemzési készségekre és a tőkeáttételes kockázat kezelésének képességére szorul. A két tevékenység ugyanabban a pénzügyi rendszerben zajlik, de szinte minden gyakorlati szempontból eltér egymástól, és a befektetés és a kereskedés különbsége meghatározza, hogy melyikhez milyen készségek, költségek és kockázattűrés tartoznak.
Miért érdemes elkezdeni a befektetést?
Érdemes elkezdeni a befektetést, mert a megtakarítási számlák önmagukban nem tartanak lépést az inflációval. Az alacsony kamatozású pénz minden évben veszít a vásárlóerejéből, a befektetett tőke viszont növekedhet és évtizedeken át kamatos kamatot hozhat. Az olyan széles részvényindexek, mint az S&P 500 és az MSCI World Index, történelmileg évtizedes időszakokon át átlagosan nagyjából évi 7–10%-os hozamot nyújtottak, amit a megtakarítási számlák ritkán értek el.
Ha az infláció évi 2–3%, a megtakarítása pedig 1%-ot hoz, minden évben, amikor vár, reálértékben veszít. Magyarországon a megtakarítások ennél a példánál gyorsabban veszítenek, mert a fogyasztói árak az elmúlt három évben átlagosan évi 8,4%-kal emelkedtek. 20 vagy 30 év alatt ez a különbség óriásivá válik. A pénz veszteségtől való védelme nem elég a hosszú távú vagyonépítéshez. A hosszú távú vagyonhoz olyan pénz kell, amely dolgozik, és gyorsabban nő, mint az élet költségei.
A részvényhozamok történelmi, évi 7–10%-os értéke széles, diverzifikált piaci indexekre vonatkozik, 20 évet vagy annál hosszabb időszakon mérve. Ez nem garancia, és az egyes évek negatív eredményt is hozhatnak. A hosszú távú minta azonban az oka annak, hogy a vagyonépítés szokásos ajánlása a befektetés, és nem a puszta megtakarítás. Minél korábban kezd valaki, annál több éve van a kamatos kamatnak a munkára, és annál kevesebbet kell összesen befizetnie ugyanahhoz az eredményhez.

Filippo Ucchino
Az InvestinGoal társalapítója és vezérigazgatója – Introducing broker
Mi a fő oka annak, hogy be szeretne fektetni?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
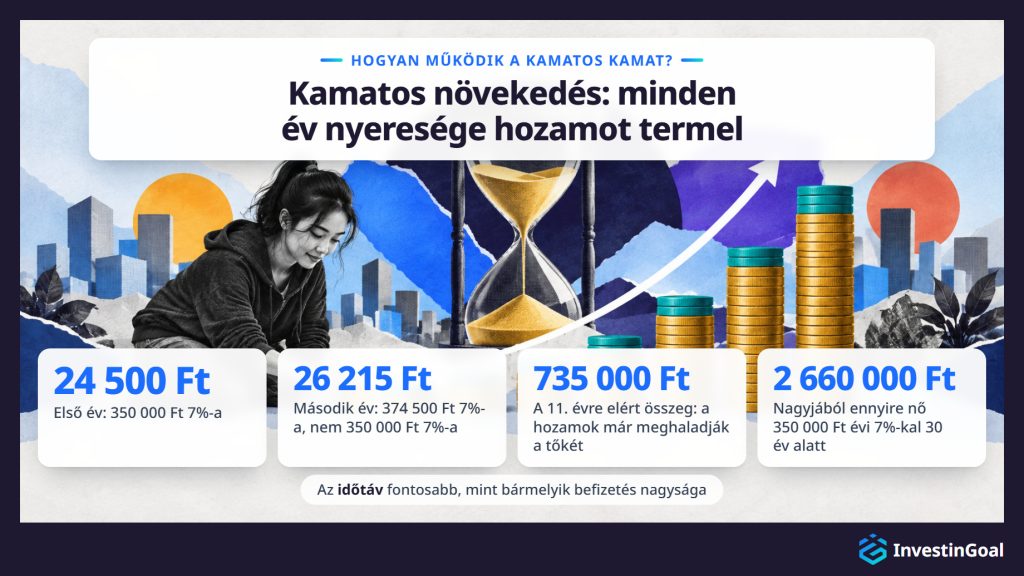
A kamatos kamat úgy működik, hogy a hozamokat újra befekteti, így minden következő időszak nemcsak az eredeti összegen, hanem az addig felhalmozott összes növekedésen is termel nyereséget. A részvénybefektetésben a mechanizmust pontosabban kamatos növekedésnek vagy a hozamok halmozódásának nevezik, mert a növekedési ráta évről évre változik, ahelyett hogy rögzített volna, mint a megtakarítási számlánál, de az elv azonos. Egy 350 000 Ft összegű, évi 7%-kal növekvő befektetés nem egyszerűen évente 24 500 Ft összeggel gyarapszik. 30 év alatt nagyjából 2 660 000 Ft összegre nő, mert minden év nyeresége hozzáadódik az alaphoz, és a következő időszakban maga is hozamot termel.
Az évenkénti bontás megmutatja, hogyan működik a kamatos kamat. Az első évben a kiinduló összeg (350 000 Ft) 7%-a 24 500 Ft hozamot ad. A második évben a 7% már a felhalmozott összegre (374 500 Ft) vonatkozik, nem csak az eredeti összegre (350 000 Ft), és 26 215 Ft hozamot ad. A különbség eleinte kicsinek tűnik, de a gyorsulás exponenciális. A 11. évre a hozamok együtt nagyobbak az eredeti tőkénél, a teljes összeg pedig túllépte a következő értéket: 735 000 Ft. A 30. évre a teljes összeg több mint hétszerese annak, amivel indult, pedig a kezdeti befizetés után semmit sem tett hozzá.
Az időtáv fontosabb, mint bármelyik egyes befizetés nagysága. Ha valaki öt évvel korábban kezd kis összeggel, nagyobb végösszeget ér el, mint aki később kezd nagyobb összeggel, mert a korai pénz előtt több kamatoztatási ciklus áll. Ez a legkonkrétabb ok arra, hogy valaki a három előfeltétel teljesülése után a lehető leghamarabb elkezdjen befektetni, és ezért az idő a legerősebb változó, amelyet a kezdő befolyásolni tud.
Melyek a befektetés fő kockázatai a kezdők számára?
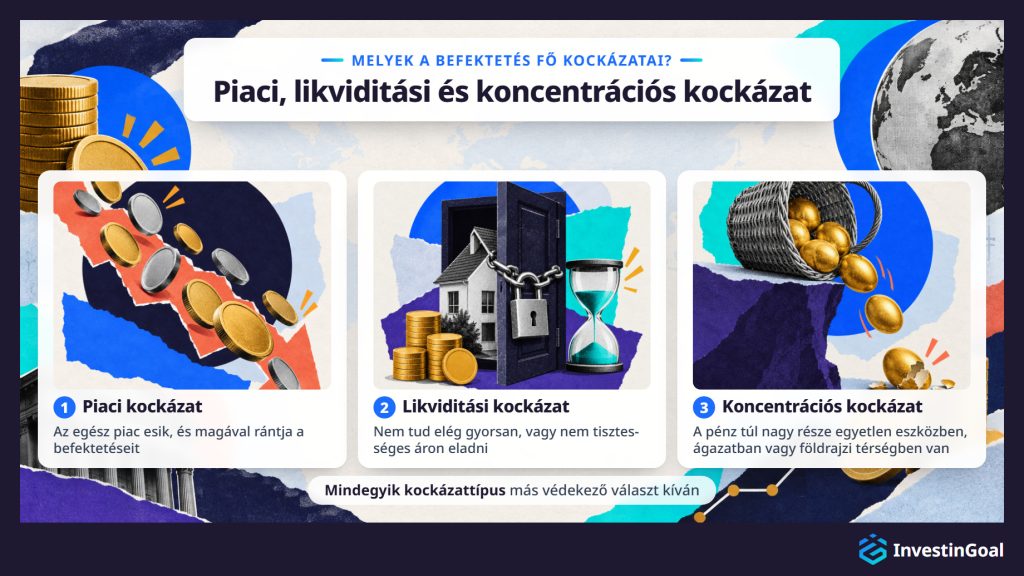
A kezdők a befektetési kockázat több külön kategóriájával szembesülnek, ezek közül a legfontosabbak a piaci kockázat, a likviditási kockázat és a koncentrációs kockázat. Mindegyik típus más védekező választ kíván, ezért a kezdőnek mindhármat meg kell értenie, mielőtt tőkét allokál.
A piaci kockázat annak a lehetősége, hogy az egész piac értéke csökken, és magával rántja a befektetéseket, függetlenül azok egyéni minőségétől. Ez az ingadozás legláthatóbb formája, és a kezdők ezzel találkoznak először. A befektető a piaci kockázatot nem tudja kiküszöbölni, csak diverzifikációval és idővel kezelni.
A likviditási kockázat annak a lehetősége, hogy valaki nem tud elég gyorsan, vagy nem tisztességes áron eladni egy eszközt, amikor szüksége van rá. A likviditás a legtöbb tőzsdén jegyzett részvénynél és ETF-nél magas, más eszközöknél, például egyes kötvényeknél, ingatlanbefektetéseknél vagy speciális alapoknál alacsony lehet.
A koncentrációs kockázat annak a lehetősége, hogy a pénz túl nagy része egyetlen eszközben, ágazatban vagy földrajzi térségben van. Ha ez az egy pozíció esik, a hatása az egész portfólióra aránytalanul nagy. A diverzifikáció a közvetlen ellenszer.
A piaci kockázat, a likviditási kockázat és a koncentrációs kockázat dönti el, hogy a kezdő első befektetési élménye elkerülhető tőkeveszteséggel, vagy fenntartható, hosszú távú pozícióval végződik. A szórás és a kockáztatott érték (Value at Risk) még egy lépéssel mélyebbre visz a befektetés kockázataiban, mert azt mérik, mekkora ingadozást hordoz egy portfólió.
Igen, a befektetéssel pénzt lehet veszíteni, akár a teljes befektetett összeget is. A piacnak kitett befektetések pozitív hozamára nincs garancia, és a befektetett tőke is, a felhalmozott nyereség is veszíthet az értékéből, különösen rövid tartási időszakokon vagy akkor, ha az eszközök egyetlen pozícióban koncentrálódnak.
A tőkeveszteség a piaci alapú befektetés normális velejárója. A 2008-as globális pénzügyi válságban az S&P 500 a csúcsról a mélypontig nagyjából 57%-ot esett, az olyan európai indexek, mint az EURO STOXX 50, hasonló mértékben csökkentek. A 2020-as COVID-19-összeomlásban a globális piacok néhány hét alatt több mint 30%-ot estek, mielőtt felépültek volna. Az egyes részvények bármikor elveszíthetik értékük nagy részét vagy egészét.
A piacok mindkétszer felépültek. Az S&P 500-nak nagyjából négy évbe telt, hogy a 2009-es mélypontról visszakapaszkodjon a 2007-es csúcsra, a 2020 márciusi mélypontról pedig nagyjából öt hónapba. Az ok, amiért a befektetés időben mégis értelmes, az, hogy a hosszú ideig tartott, diverzifikált portfóliók történelmileg felépültek az esésekből, és tovább növekedtek, de ez a statisztikai minta nem védi meg azt az egyes befektetőt, akinek esés közben kell eladnia.
A befektetett pénzt nem védi betétbiztosítás. Ha a tőke kockázatnak van kitéve, az összeg, amellyel valaki indult, csökkenhet. Ez alapvetően más, mint a megtakarítási számla, és ez az oka annak, hogy az előfeltételeket, a diverzifikációt és az időtávot a kezdés előtt rendbe kell tenni.
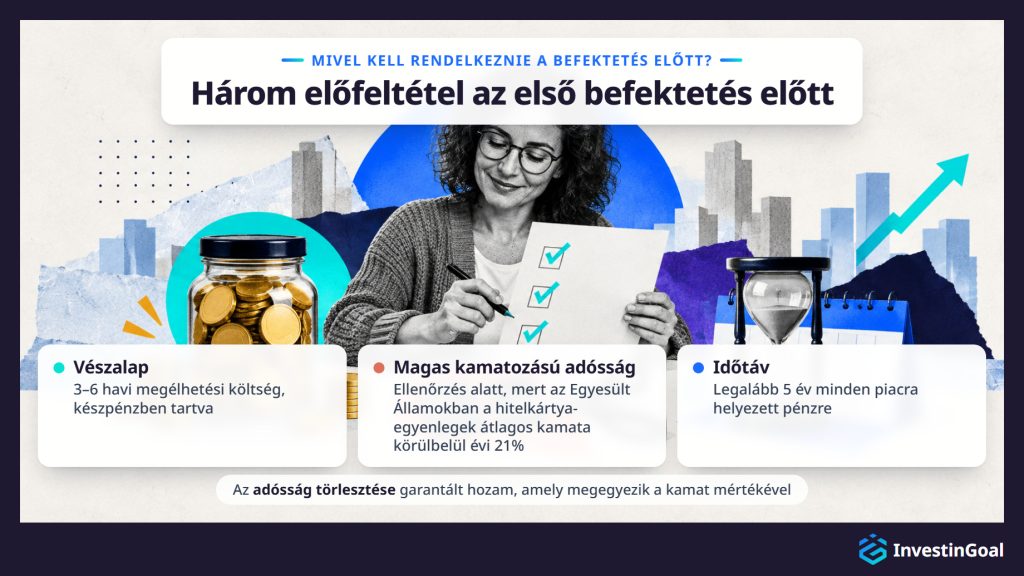
Mielőtt elkezd befektetni, három előfeltételnek kell teljesülnie: legyen készpénzes vészalapja, amely 3–6 havi megélhetési költséget fedez, szüntesse meg vagy tartsa ellenőrzés alatt a magas kamatozású adósságot (amelynek költsége jellemzően meghaladja a reális befektetési hozamokat), és legyen meghatározott, legalább 5 éves időtávja minden olyan pénzre, amelyet piacnak kitett eszközökbe helyez.
A vészalap egy készpénzes puffer, amely biztosítja, hogy soha ne kelljen veszteséggel befektetéseket eladnia egy váratlan kiadás fedezésére. Nélküle az álláselvesztés, az orvosi számla vagy egy nagyobb javítás kényszerű értékesítésre ösztönöz, amely véglegesítheti a veszteséget. A 3–6 hónapos küszöb széles körben elfogadott mércének számít, mert lefedi az új munkahely megtalálásához vagy egy jelentős, nem tervezett költségből való felépüléshez szükséges átlagos időt.
Egyes országokban, például az Egyesült Államokban a hitelkártya-egyenlegek átlagos kamata a Federal Reserve szerint körülbelül évi 21%. Egyetlen reális befektetési stratégia sem teljesít megbízhatóan jobban ennél a költségnél. Az adósság törlesztése tulajdonképpen garantált hozam, amely megegyezik a megszüntetett kamat mértékével. A jelzáloghitelt és az egyéb alacsonyabb kamatozású adósságot nem feltétlenül kell előbb rendezni, de ugyanez az elv érvényes. Az adósság akkor élvez elsőbbséget, ha a költsége meghaladja a befektetés várható hozamát.
Az ötéves minimális időtáv a harmadik előfeltétel. Azt a pénzt, amelyre a következő egy–négy évben szükség lehet, nem szabad piacnak kitett eszközökben tartani, mert a rövid távú ingadozások miatt veszteséggel kellhet eladni. Csak az a pénz való befektetési számlára, amelyet valóban érintetlenül hagyhat öt évig vagy tovább.
Mi a különbség az aktív és a passzív befektetés között?
Az aktív befektetés abban különbözik a passzív befektetéstől, hogy a befektető hogyan választja ki a portfóliót, és hogyan halmozódnak a költségek. Az aktív befektetés egyedi értékpapírok kiválasztását vagy a piac időzítését jelenti a referenciaindexet meghaladó hozam reményében, a passzív befektetés ezzel szemben egy piaci indexet követ, és az átlagos piaci hozamot fogadja el az alacsonyabb költségekért és a kisebb kezelési erőfeszítésért cserébe.
A gyakorlatban az aktív befektetés vagy azt jelenti, hogy valaki maga választ egyedi részvényeket, vagy azt, hogy alapkezelőt fizet ezért. A cél a piac megverése, de az erőfeszítés magasabb kezelési díjjal, kutatási idővel és tranzakciós költségekkel jár, és ez a költség ellene halmozódik, ahogy a hozamok javára halmozódnak. Hosszú időszakokon az aktívan kezelt alapok többsége díjak után alulteljesítette a referenciaindexét. Az S&P Global által az amerikai, az európai és a brit piacokra közzétett SPIVA Scorecard következetesen azt mutatja, hogy 15 éves időszakokon az aktívan kezelt nagy kapitalizációs alapok nagyjából 85–90%-a nem tudja megverni a referenciaindexét.
A passzív befektetés a tervezés szerint a piac hozamát fogadja el. A passzív befektető ahelyett, hogy nyerteseket próbálna kiválasztani, olyan alapot vásárol, amely ugyanazokat az eszközöket tartja, ugyanolyan arányban, mint egy széles piaci index. A befektető kevés döntést hoz, a díjak alacsonyak, a hozam pedig szorosan követi a piac összteljesítményét. A kezdő számára a passzív befektetés az alapértelmezett kiindulópont, mert fegyelmet kíván, nem szakértelmet, és automatikusan széles diverzifikációt nyújt. A passzív megközelítést a gyakorlatban alapértelmezetté az teszi, hogy az aktív és a passzív befektetés a költségekben és a hosszú távú eredményekben eltér egymástól.
Milyen befektetési típusok közül választhatnak a kezdők?
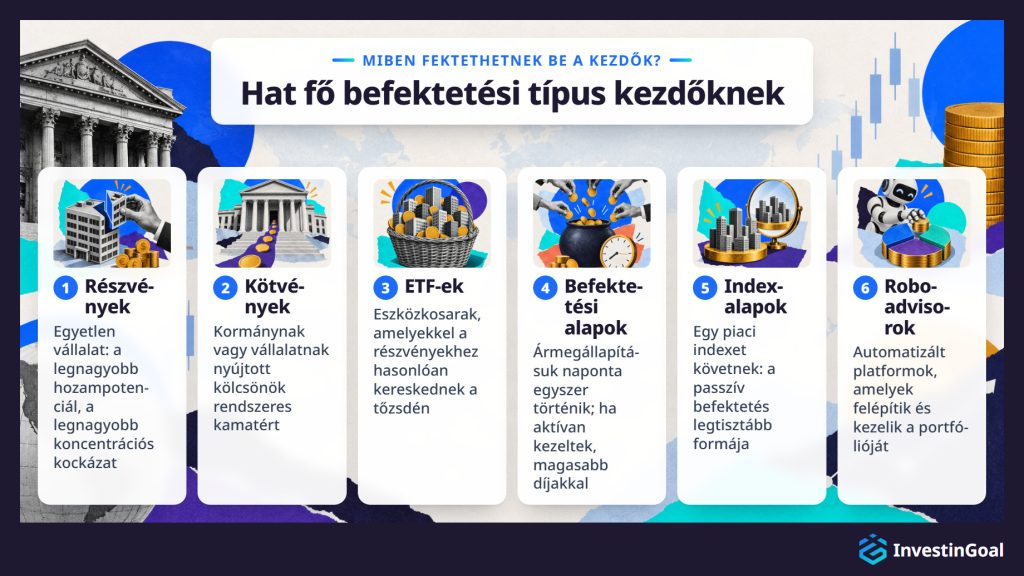
A kezdők hat fő befektetési típus közül választhatnak, amelyek mindegyikének más a kockázati profilja, belépési pontja és kezelési igénye: részvények, kötvények, ETF-ek, befektetési alapok, indexalapok és robo-advisorok. Ezen a hat típuson kívül a kriptovaluta egy további lehetőség, lényegesen magasabb kockázati profillal, és nem tipikus kiindulópont a teljesen kezdő befektetők számára.
- A részvények egyetlen vállalatban való tulajdonrészt jelentenek. Ha a vállalat értéke nő, a részvény ára általában emelkedik. Ha a vállalat nehézségekkel küzd, az ár esik. A részvények kínálják a legnagyobb egyedi hozampotenciált, de a legnagyobb koncentrációs kockázatot is, ha valaki csak egy vagy néhány pozíciót tart.
- A kötvények kormánynak vagy vállalatnak nyújtott kölcsönök, amelyekért rendszeres kamatfizetést kap a befektető, és a lejáratkor visszakapja a tőkéjét. Általában kevésbé ingadozóak, mint a részvények, de alacsonyabb hosszú távú hozamot nyújtanak.
- Az ETF-ek (tőzsdén kereskedett alapok) eszközkosarak, amelyekkel az egyedi részvényekhez hasonlóan kereskednek a tőzsdén. Egyetlen ETF több száz vagy több ezer részvényt vagy kötvényt tarthat, így alacsony költséggel azonnali diverzifikációt nyújt.
- A befektetési alapok hasonló elven működnek, de ármegállapításuk naponta egyszer történik, és aktívan kezeltek lehetnek, ami jellemzően magasabb díjakat jelent.
- Az indexalapok egy meghatározott piaci indexet követnek, akár ETF-ek, akár befektetési alapok, és a passzív befektetés legtisztább megjelenési formái.
- A robo-advisorok automatizált platformok, amelyek a kockázattűrése és a céljai alapján diverzifikált portfóliót építenek és kezelnek az Ön nevében. Az olyan szolgáltatások, mint a Finax Magyarországon, kis kezelési díjat számítanak fel, de megszüntetik annak szükségességét, hogy egyes alapokat Önnek kelljen kiválasztania.
A kriptovaluta ezeken a kategóriákon kívül áll. Rendkívül ingadozó, az EU-ban csak 2024 decembere óta szabályozott a MiCA-szabályok szerint, és hiányoznak hozzá azok a történelmi hozamadatok, amelyek a hosszú távú részvénybefektetést alátámasztják. A kezdőnek spekulatív eszközként kell kezelnie, nem alapvető befektetési építőelemként. Minden eszközosztály másképp reagál a piaci körülményekre, más költségszerkezettel rendelkezik, és más kockázati profilnak felel meg, ezért érdemes megismerni a befektetési típusok teljes körét, mielőtt valaki tőkét köt le bármelyik mellett.
A teljesen kezdő számára a legjobb első befektetés jellemzően egy diverzifikált, alacsony költségű indexalap vagy ETF, mert azonnali kitettséget nyújt az eszközök széles köréhez, nem igényel részvényválasztást, és alacsonyan tartja a költségeket. A megfelelő választás személyenként három szempontól függ: a költségtől (az alap teljes költséghányadaként, vagyis TER-ként kifejezve), a diverzifikáció szélességétől és attól, hogy a befektető képes-e eladás nélkül átvészelni a rövid távú árfolyamesést.
Egy széles piaci indexet követő globális indexalap vagy ETF egyetlen vásárlással több száz vagy több ezer vállalathoz biztosít kitettséget a kezdőnek. Európában a széles körben tartott példák közé tartozik a Vanguard FTSE All-World UCITS ETF (VWCE) 0,14%-os TER-rel és az iShares Core MSCI World UCITS ETF 0,20%-kal. Az Egyesült Államokban a Vanguard Total Stock Market ETF (VTI) mindössze 0,03%-ot számít fel. Az ilyen alapok TER-je jellemzően évi 0,03% és 0,25% között van, ami azt jelenti, hogy a tartásuk költsége elhanyagolható ahhoz a hosszú távú növekedéshez képest, amelyhez hozzáférést adnak.
A három szempont egyértelmű. Először is az alapnak alacsony költségűnek kell lennie, mert a díjak minden törtrésze évtizedek alatt a hozamok ellen halmozódik. Másodszor széles körben diverzifikáltnak kell lennie, mert az egész piacot tartó alap eleve biztonságosabb, mint az egyetlen ágazatra vagy országra koncentráló. Harmadszor, és ez a legfontosabb, a kezdőnek készen kell állnia arra, hogy az esések időszakán át megtartsa a pozíciót. Jó első befektetésnél az egyetlen legnagyobb kockázat az, hogy a befektető egy átmeneti lejtmenet alatt veszteséggel eladja.
Mi tartja vissza most leginkább a befektetéstől?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Milyen költségekkel jár a befektetés?
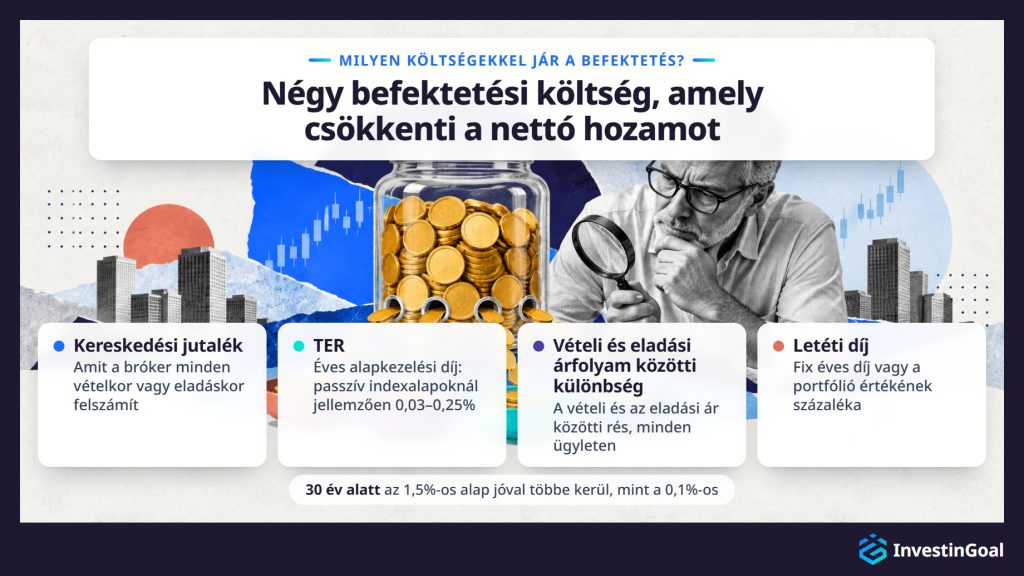
A befektetésnek több költségrétege van, amelyek közvetlenül csökkentik a nettó hozamot: a bróker kereskedési jutaléka, az alapkezelési díj a teljes költséghányadként (TER vagy költséghányad) kifejezve, az egyes ügyletek vételi és eladási árfolyama közötti különbség (spread), valamint a platform éves letéti díja. A legtöbb kezdő mind a négyet alábecsüli.
- A kereskedési jutalék az, amit a bróker minden egyes eszköz vételekor vagy eladásakor felszámít. Sok platform csökkentette vagy megszüntette ezt a szokásos ügyleteknél, de egyes platformokon és bizonyos eszköztípusoknál még létezik.
- A TER az éves százalékos díj, amelyet egy alap az eszközeinek kezeléséért felszámít. Egy passzív indexalapnál ez jellemzően 0,03–0,25%. Egy aktívan kezelt alapnál 0,5–1,5% vagy több is lehet. A különbség egyetlen évben kicsinek tűnhet, de évtizedek alatt jelentősen halmozódik.
- A vételi és eladási árfolyam közötti különbség (spread) az a kis rés, amely az eszköz megvásárlásának ára és eladási ára között van. Ez minden ügyleten jelentkező tranzakciós költség, és kevésbé likvid eszközöknél nagyobb.
- A letéti díjat egyes platformok az eszközök megőrzéséért számítják fel. Lehet fix éves díj vagy a portfólió értékének százaléka.
A költségek ugyanazzal a matematikai erővel halmozódnak az Ön ellen, mint amilyennel a hozamok az Ön javára. Az évi 1,5%-ot felszámító alap 30 év alatt a teljes vagyon jóval nagyobb részét emészti fel, mint az évi 0,1%-ot felszámító. A magas és az alacsony költségű alap végső portfólióértéke közötti különbség forintmilliókat tehet ki, még akkor is, ha mindkettő ugyanazt a bruttó hozamot éri el. Már az évi 1%-os költségkülönbség is halmozódik egy 20–30 éves időtávon, ezért a befektetés költségeit érdemes ellenőrizni, mielőtt valaki bármelyik terméket kiválasztja.
Hogyan kezdhet el befektetni kezdőként?
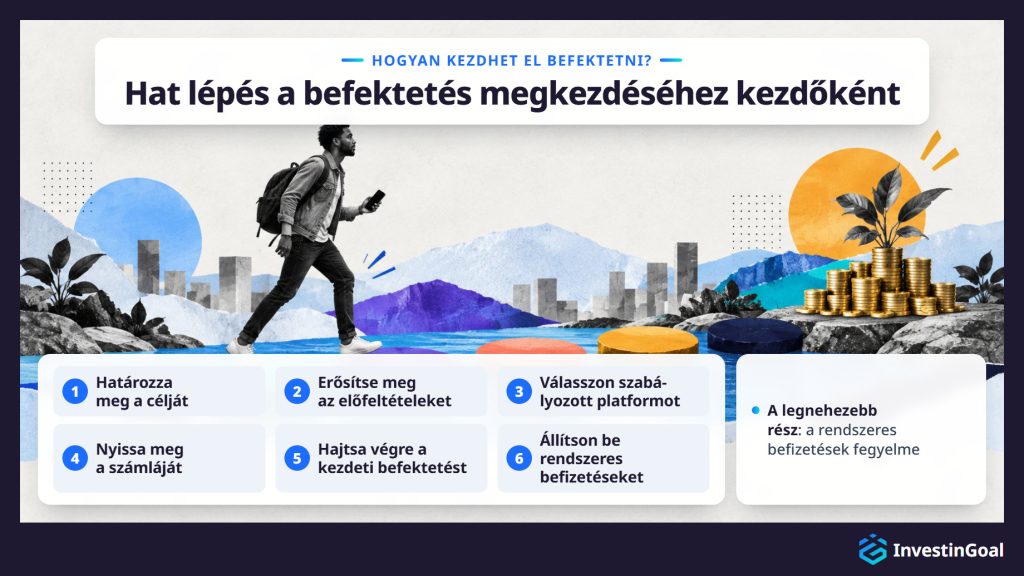
Kezdőként a befektetés megkezdésének első lépése egy világos pénzügyi cél meghatározása, és annak megerősítése, hogy a három előfeltétel teljesül: a vészalap, a kezelhető adósságállomány és a legalább 5 éves időtáv. Innen a folyamat a szabályozott platform kiválasztásán, a számlanyitáson, a kockázattűréshez illeszkedő kezdeti befektetés kiválasztásán és a rendszeres befizetési ütemterv beállításán keresztül halad.
- Határozza meg a célját. Nyugdíjra fektet be 25 év múlva, lakásra szánt önerőre 7 év múlva, vagy általános hosszú távú vagyonépítésre? A cél határozza meg az időtávot, az időtáv pedig a megfelelő kockázati szintet.
- Erősítse meg az előfeltételeket. Szüksége van 3–6 havi kiadásnak megfelelő készpénzre, nem lehet ellenőrizetlen, magas kamatozású adóssága, és biztosnak kell lennie abban, hogy a befektetni szánt pénzre legalább öt évig nem lesz szüksége.
- Válasszon szabályozott platformot. Olyan brókert vagy befektetési platformot válasszon, amelyet az Ön országában vagy egy másik uniós országban elismert pénzügyi felügyeleti hatóság engedélyezett. A platformnak kínálnia kell a szükséges befektetési termékeket (legalább alacsony költségű indexalapokat vagy ETF-eket), átlátható díjakat kell felszámítania, és működőképes, használható felülettel kell rendelkeznie.
- Nyissa meg a számláját. Ez jellemzően online folyamat, amely 10–30 percet vesz igénybe, és személyazonosság-ellenőrzést kíván. Szüksége lesz egy hatósági igazolványra és lakcímigazolásra.
- Hajtsa végre a kezdeti befektetést. A legtöbb kezdő számára ez egy diverzifikált, alacsony költségű indexalap vagy ETF megvásárlását jelenti. Olyan összeggel kezdjen, amellyel kényelmesen érzi magát, még ha kicsi is.
- Állítson be rendszeres befizetéseket. Automatizáljon egy havi átutalást a befektetési számlájára és az általa választott alap rendszeres vásárlását. Ez megszünteti a piac időzítésének kísértését, és idővel egyenletesen építi a pozícióját.
A folyamat egyszerűbb, mint ahogy a legtöbb kezdő várja. A legnehezebb része a rendszeres befizetések fenntartásának fegyelme, és az, hogy ellenáll a késztetésnek, hogy reagáljon a rövid távú piaci mozgásokra. A konkrét lépések országonként eltérnek, mert a szabályozási követelmények, az elérhető platformok és az adózás joghatóságonként különbözik. Ezek a különbségek a befektetés megkezdésének minden szakaszát alakítják, a platform kiválasztásától a nyereség adójáig.
Sok szabályozott platform töredékrészvény-programokon keresztül már 350 Ft összegtől lehetővé teszi a kezdést, a havi 17 500 Ft összegű rendszeres befizetés pedig elegendő ahhoz, hogy a befektető diverzifikált pozíciót kezdjen építeni indexalapokban vagy ETF-ekben. A gyakorlatban a platformok szinte teljesen megszüntették a tőkekorlátot. Az Interactive Brokersnek nincs minimális befizetése, és töredékrészvényeket is kínál. A minimális befektetési összeg lényegesen kevésbé számít, mint a következetes kezdés fegyelme. A platformok minimumai eltérőek, de az akadály alacsonyabb, mint ahogy a legtöbb kezdő gondolja.
Az a tévhit, hogy a befektetéshez előre több százezer forintra van szükség, az egyik leggyakoribb ok, amiért az emberek halogatják a kezdést. A gyakorlatban egy globális index-ETF egyetlen részvényének ára gyakran 1 750 Ft és 35 000 Ft összeg között van, a töredékrészvények pedig még ezt a korlátot is megszüntetik. Az idővel történő rendszeres befizetések fontosabbak, mint az első befizetés nagysága. Aki 30 éven át havi 17 500 Ft összeget fizet be, évi 7%-os hozam mellett jóval többet halmoz fel, mint az, aki öt évet vár, majd egyszeri összegként 1 750 000 Ft összeget fektet be.
A kamatos kamat inkább az idővel a piacon töltött időt jutalmazza, mint bármelyik egyes tranzakció nagyságát. A platform is alakítja a befektetés megkezdéséhez szükséges pénzt, mert a minimális befizetések és a díjak platformonként eltérnek.
A kezdők leggyakoribb befektetési hibái a következők: a piac időzítésének megkísérlése, a rövid távú árfolyamesések alatti, pánikból történő eladás, a vészalap kialakítása előtti befektetés, az összes tőke egyetlen eszközre vagy ágazatra koncentrálása (koncentrációs kockázat), és a díjak figyelmen kívül hagyása a platform vagy az alap kiválasztásakor.
A piac időzítése az a hit, hogy előre megjósolható, mikor emelkednek vagy esnek az árak, és ennek megfelelően lehet venni vagy eladni. A piac időzítése még a hivatásos alapkezelőknél is kudarcot vall, ahogy évtizedek kutatásai mutatják. A kezdőnél a kísérlet jellemzően azt eredményezi, hogy az árak emelkedése után vásárol, és az esésük után ad el, ami az ellenkezője annak, ami hozamot termel.
A pánikszerű eladás a piac időzítésének viselkedési rokona. Amikor a piacok 10–20%-ot esnek, erős a késztetés, hogy eladjon, és megvédje, ami megmaradt, de ha ennek enged, véglegesíti azokat a veszteségeket, amelyek egyébként átmenetiek lennének. A megoldás éppúgy szerkezeti, mint érzelmi. Megfelelő vészalappal és hosszú időtávval a befektetett pénzre most nincs szüksége, és az esés egy hosszú távú pálya része, rövid távú esemény.
A vészalap nélküli befektetés minden váratlan kiadást kényszerű eladássá változtat. A vészalap kihagyása az az egyetlen szerkezeti hiba, amely a leginkább képes egy átmeneti piaci esést végleges veszteséggé változtatni.
A koncentrációs kockázat és a díjak figyelmen kívül hagyása csendesebb hibák, de idővel éppoly károsak. Egyetlen részvény tartása kiteszi a vállalatspecifikus kudarcnak. Az 1,5%-os TER-ű alap kiválasztása a 0,1%-os helyett 30 év alatt forintmilliókba kerül, még akkor is, ha mindkettő ugyanazt a piaci kitettséget adja. A vásároljon-és-tartson fegyelem, a széles diverzifikáció és a költségtudatosság az a három szokás, amely megelőzi a kezdők hibáinak többségét.
A diverzifikáció csökkenti azt a kárt, amelyet egyetlen befektetés gyenge teljesítménye okozhat az egész portfóliónak. Ha a tőkét különböző eszközök, ágazatok vagy földrajzi térségek között osztják el, az egyik területen a stabilitás vagy a nyereség részben ellensúlyozza a másikon a veszteséget. A kezdő számára a diverzifikáció a kockázatkezelés legkönnyebben elérhető formája, mert az indexalapok és az ETF-ek egyedi részvényválasztás nélkül, automatikusan biztosítják.
A diverzifikáció a korrelációra épül. A korreláció azt méri, mennyire mozog két eszköz ugyanabba az irányba ugyanabban az időben, és nem minden eszköz mozog együtt. Amikor a technológiai részvények esnek, az egészségügyi vagy a mindennapi fogyasztási cikkek ágazata stabil maradhat vagy emelkedhet. Amikor egy ország piaca alulteljesít, egy másiké felülteljesíthet. Eszközök széles kosarának tartásával csökkenti az egyedi részvények kockázatát, és simítja a portfólió hozamának pályáját.
A kezdő számára a gyakorlati következmény egyszerű. Egyetlen globális indexalap több ezer vállalatot tart tucatnyi országban. Megvásárlásával olyan szintű diverzifikációt ér el, amelyet egyedi részvények vásárlásával lehetetlen lenne megismételni, és ezt minimális költséggel teszi. Az indexalap ezért olyan védelmet ad a kezdőnek a veszteségek ellen, amelynek kézi kiépítése jelentős szakértelmet és tőkét kívánna.
Mit tartalmazzon egy befektetési terv?
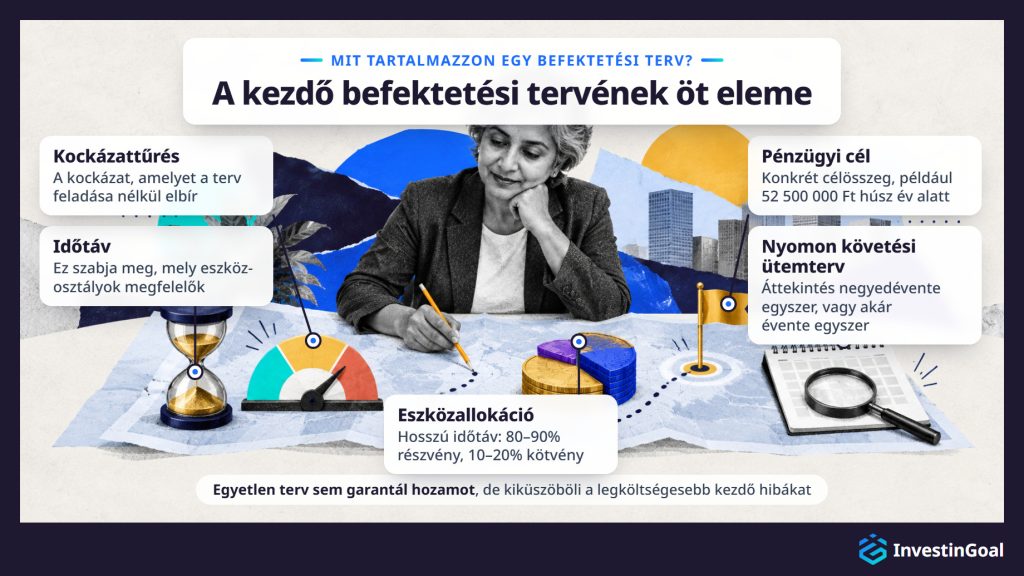
A kezdő számára egy teljes befektetési tervnek öt elemet kell tartalmaznia: egy egyértelműen megfogalmazott pénzügyi célt, egy meghatározott időtávot, a kockázattűrés őszinte felmérését, egy mindhármat tükröző kezdeti eszközallokációt, valamint egy nyomon követési ütemtervet, amely a haladás áttekintését a rövid távú árváltozásokra való túlreagálás nélkül teszi lehetővé.
- A pénzügyi cél a horgony. A „gyarapítani a pénzemet” nem cél. A „húsz év alatt 52 500 000 Ft összeg összegyűjtése nyugdíjra” az. A konkrét célösszeg lehetővé teszi, hogy kiszámítsa a szükséges havi befizetést, kiválassza a megfelelő kockázati szintet, és mérje, hogy halad-e a célja felé.
- Az időtáv szabja meg, mely eszközosztályok megfelelők. Egy 25 éves nyugdíjcél jelentős részvénykitettséget is elbír, mert van idő a visszaesésekből való felépülésre. Egy 5 éves cél konzervatívabb allokációt kíván, mert a felépülés ablaka szűk.
- A kockázattűrés az az elem, amely a gyakorlatban összeköti az időtávot és az eszközallokációt. Nem csak arról szól, mekkora kockázatot engedhet meg magának (ami a pénzügyi helyzetének függvénye), hanem arról is, mekkora kockázatot tud lelkileg elviselni anélkül, hogy felhagyna a tervvel. A kockázattűrés őszinte önfelmérése megelőzi a leggyakoribb kudarcmódot: az elméletileg optimális, de viselkedésileg fenntarthatatlan portfólió felépítését.
- Az eszközallokáció a célt, az időtávot és a kockázattűrést a befektetések konkrét keverékévé alakítja. A hosszú időtávú kezdő számára gyakori kiindulópont a 80–90% részvény (indexalapokon keresztül) és a 10–20% kötvény, amelyet a célidőpont közeledtével módosítanak.
- A nyomon követési ütemterv olyan áttekintési gyakoriságot határoz meg, amely megelőzi az elhanyagolást és a túlreagálást is. A portfólió negyedévente egyszeri, vagy akár évi egyszeri ellenőrzése elegendő egy hosszú távú tervhez. A napi figyelés az érzelmi döntéshozatalt ösztönzi, és a pánikszerű eladáshoz vezető egyik legmegbízhatóbb út.
Az öt elemre épülő terv nem garantál hozamot. Kiküszöböli viszont a három legköltségesebb kezdő hibát, amelyeket a hiányzó befektetési terv okoz: a cél nélküli befektetést, az időtávnak meg nem felelő eszközök kiválasztását, és a stratégia feladását egy visszaesés idején, mert a tartás érzelmi költsége elviselhetetlenné vált.
A kezdőket két egymást kiegészítő stratégia szolgálja a legjobban: a passzív indexbefektetés alacsony költségű alapokon keresztül, amely megszünteti az aktív részvényválasztás szükségességét, és a rendszeres befizetési ütemterv, amelyet gyakran költségátlagolásnak (DCA) neveznek, és amely megszünteti a piac időzítésének szükségességét. Mindkét stratégia megfelel a kezdőknek, mert egyik sem igényel piaci ismereteket a működéshez.
A passzív indexbefektetés azt jelenti, hogy valaki egy széles piaci indexet követő alapot vásárol, és tartja. Nem próbálja kiválasztani a legjobb részvényeket vagy megjósolni, mely ágazatok teljesítenek felül. A piac átlagos hozamát fogadja el, amely történelmileg hosszú időszakokon évi 7–10% volt. Az egyszerűség szándékos, mert kevesebb döntés kevesebb lehetőséget jelent a költséges hibákra.
A költségátlagolás azt jelenti, hogy valaki rögzített összeget fektet be rendszeres időközönként, függetlenül attól, hogy a piac éppen emelkedik vagy esik. Amikor az árak magasak, a rögzített befizetés kevesebb részvényt vásárol. Amikor az árak alacsonyak, többet. Idővel ez kisimítja az átlagos vételárat, és megszünteti annak a kockázatát, hogy valaki a lehető legrosszabb pillanatban fektet be nagy összeget. A stratégia azért működik, mert a legtöbb ember számára a piac időzítésétől való távolmaradás az egyetlen reális megközelítés.
A passzív indexbefektetés és a költségátlagolás együtt nem kíván többet, mint egy alap kiválasztását, egy automatikus befizetés beállítását, és a pozíció növekedni hagyását. Amikor a kezdő egy teljes piaci cikluson át tartott egy pozíciót, és világosabb képe van a saját kockázattűréséről és céljairól, változatosabb befektetési stratégiák válnak érdekessé.
A piacnak kitett befektetéseknél az 5 éves minimális tartási időszak az a szokásos küszöb, amely alatt a veszteséggel való eladás kockázata jelentősen megnő. Az olyan széles indexek, mint az S&P 500 és az MSCI World Index, történelmileg az 5 éves időszakok nagy többségében pozitív hozamot nyújtottak, a rövidebb ablakok viszont sokkal szélesebb eredménytartománynak teszik ki a befektetőt. Az 5 éven túl minél hosszabb a tartási időszak, annál több ideje van a kamatos kamatnak a munkára, és annál inkább statisztikailag jelentéktelenné válik a rövid távú ingadozás.
Bármelyik egyetlen évet nézve a széles részvénypiacok történelmileg nagyjából négyből egy évben hoztak negatív hozamot (a közel egy évszázadot átfogó nagy részvényindex-adatok alapján). Bármelyik 5 éves időszakon a negatív eredmények gyakorisága jelentősen csökken. A 10 és 20 éves időszakokon a negatív eredmények diverzifikált portfóliókban ritkává válnak. Ez a történelmi minta nem garancia, és ez áll annak a szokásos tanácsnak a hátterében, hogy csak olyan pénzt fektessen be, amelyre legalább öt évig nem lesz szüksége.
A veszteségek elkerülésén túl az idő megadja a kamatos kamatnak azokat a ciklusokat, amelyekre a jelentős növekedéshez szüksége van. A 30 éves tartási időszak jóval több mint háromszoros hozamot ad a 10 évesnél, mert minden további év egy nagyobb alapon halmozódik. Minden célnak megvan a maga befektetési időtávja, és az évtizedekben mért nyugdíjmegtakarítás más allokációt kíván, mint az 5–10 évben mért középtávú cél.
Milyen számlára van szükségem a befektetés megkezdéséhez?
A befektetés megkezdéséhez egy szabályozott brókernél vagy befektetési platformon megnyitott értékpapírszámlára van szüksége. Az értékpapírszámla az Ön nevében tartja a pénzügyi eszközöket, például a részvényeket, az ETF-eket és az alapokat, és a bróker ezen keresztül hajtja végre az ügyleteit a piacon. Az adókedvezményes számlák, például a magyarországi tartós befektetési számla (TBSZ), további, megfontolásra érdemes előnyöket kínálhatnak.
A szokásos értékpapírszámla az alapértelmezett. Hozzáférést ad a rendelkezésre álló befektetési termékek teljes köréhez, és minden nyereségre az Ön országának tőkenyereség-adózási szabályai vonatkoznak. Megnyitása jellemzően személyazonosság-ellenőrzést, lakcímigazolást és néhány perc online űrlapkitöltést kíván.
Az adókedvezményes számlák az azokat kínáló országokban a befektetési nyereség egy részét vagy egészét védik az adótól. A konkrét szabályok teljes mértékben a lakóhely szerinti országtól függnek. Magyarországon az ilyen jellegű számla a TBSZ (tartós befektetési számla), más országoknak pedig megvan a sajátjuk, például az Egyesült Királyságban az ISA. Ezeknek a számláknak gyakran vannak éves befizetési korlátai és külön szabályai a kifizetésekre.
A kezdő számára a gyakorlati tanács az, hogy azzal a számlatípussal kezdjen, amelyet a legegyszerűbb megnyitni, és amely elérhető a választott platformon. Ha jogosult TBSZ-re, általában érdemes használnia. A számla azt is eldönti, mely termékeket tarthatja, és egyes befektetési számlatípusok csak bizonyos szolgáltatóknál érhetők el.
A megfelelő befektetési platformot vagy brókert öt szempont ellenőrzésével választhatja ki: a szabályozási státusz és a befektetővédelmi keret, az elérhető befektetési termékek köre, a teljes díjszerkezet a rejtett költségekkel együtt, a minimális befizetési követelmények és a platform használhatósága. Az első szempont nem alku tárgya. A kezdőnek csak olyan platformot szabad figyelembe vennie, amelyet Magyarországon a Magyar Nemzeti Bank (MNB), vagy egy másik uniós ország hatósága engedélyezett, például Németországban a BaFin, Cipruson a CySEC. Az európai útlevél alapján az egy uniós országban kapott engedély lehetővé teszi, hogy a vállalkozás az egész EU-ban ügyfeleket szolgáljon ki.
A szabályozási státusz megerősíti, hogy a platform jogi felügyelet alatt működik, elkülöníti az ügyfelek pénzét a vállalat eszközeitől, és részt vesz egy befektetővédelmi alapban, amely meghatározott szintű védelmet nyújt arra az esetre, ha a bróker megbukik. Enélkül semmilyen más jellemző nem számít. Magyarországon a befektetővédelmi alap a Befektetővédelmi alap (Beva), egy másik uniós országban engedélyezett bróker ügyfeleit pedig annak az országnak a rendszere fedezi.
A termékkör dönti el, hogy a platform azt kínálja-e, amire szüksége van. A kezdőnek legalább alacsony költségű globális indexalapokhoz vagy ETF-ekhez kell hozzáférnie. Egyes platformok szélesebb kínálatot nyújtanak kötvényekkel, befektetési alapokkal, nemzetközi ETF-ekkel és opciókkal tucatnyi piacon. Az Interactive Brokers ezek közé tartozik, és ez a kínálat akkor válhat fontossá, amikor a tudása nő.
A díjszerkezet minden költséget magában foglal a kereskedési jutaléktól és a letéti díjaktól a pénzváltásig, az inaktivitási és a kifizetési díjakig, és a kezdő mindet összehasonlítja. Egyes platformok nulla jutalékú kereskedést hirdetnek, de magasabb spreadet vagy letéti díjat számítanak fel, amely ellensúlyozza a megtakarítást.
A minimális befizetési követelmények széles skálán mozognak. Az Interactive Brokers nem szab minimumot, más platformok viszont több tízezer vagy akár több százezer forintot is kérhetnek. A kezdőbarát platformnak lehetővé kell tennie, hogy kicsiben kezdjen, és a magabiztosságával és a tőkéjével együtt növekedjen.
A platform használhatósága befolyásolja, hogy valóban fenn tudja-e tartani a tervét. A zavaros, lassú vagy rosszul megtervezett platform növeli a rendszeres befektetés súrlódását, és nagyobb eséllyel fordít hátat neki.
Az öt szempont minden szolgáltatónál ugyanaz, ezért akkor működnek a legjobban, ha egymás mellett alkalmazzák őket. A legjobb online brókerek összehasonlítása így használja őket, szolgáltatóról szolgáltatóra.








