
ETF kezdőknek: teljes útmutató
Az ETF (tőzsdén kereskedett alap, exchange-traded fund) olyan befektetési alap, amely eszközök kosarát tartja, és a tőzsdén úgy kereskednek vele, mint egy egyedi részvénnyel. Egyetlen ETF megvásárlásával a kezdő több száz vagy több ezer értékpapír egy szeletét kapja meg, és a legtöbb ETF valamilyen indexet követ, például az S&P 500-at, az MSCI World indexet vagy a FTSE 100-at. A befektetési alapokkal ellentétben az ETF-ekkel a nap folyamán piaci áron lehet kereskedni, általában olcsóbbak, és egyetlen részvény árán túl nem kérnek minimális összeget.
Az ETF-eknek öt fő típusa van: részvény-, kötvény-, nyersanyag-, szektor- és tematikus, valamint ESG ETF. A legtöbb kezdő egy széles piacot lefedő részvény ETF-fel indul, az EU-ban és az Egyesült Királyságban pedig választania kell az osztalékot újrabefektető akkumulációs ETF-ek és az osztalékot készpénzben kifizető disztribúciós ETF-ek között.
A széles piacot lefedő ETF a legolcsóbb választás is. A széles indexet követő ETF-ek évi 0,03% és 0,20% közötti díjat számítanak fel, ehhez jön a brókerjutalék és a vételi-eladási árkülönbözet (bid-ask spread), míg az aktívan kezelt alapok gyakran 0,50–1,50%-ot kérnek. 2025-ben az aktívan kezelt amerikai nagy kapitalizációs alapok 79%-a teljesített rosszabbul, mint az S&P 500. Az alacsony költség nem szünteti meg a kockázatot, mert az S&P 500 57%-ot esett a 2007–2009-es pénzügyi válságban, és 34%-ot a 2020-as COVID-19-összeomlásban, ezért az ETF-ek olyan pénzhez illenek, amely sok évig befektetve maradhat.
A sokéves befektetés négy lépéssel indul, amelyek mindenhol ugyanazok: számlanyitás szabályozott brókernél, pénz befizetése, egy ETF kiválasztása és vételi megbízás leadása. A számla országonként más. Magyarországon a kezdők olyan platformokat használnak, mint az Interactive Brokers, az XTB vagy a Lightyear, olyan ETF-megtakarítási terveket, mint az XTB tervei, és olyan adókedvezményes számlákat, mint a tartós befektetési számla (TBSZ). A magyarországi lakossági befektetők nem vásárolhatnak amerikai tőzsdén jegyzett ETF-eket, de ugyanazokat az indexeket követő UCITS-változatokkal kereskednek az európai tőzsdéken.
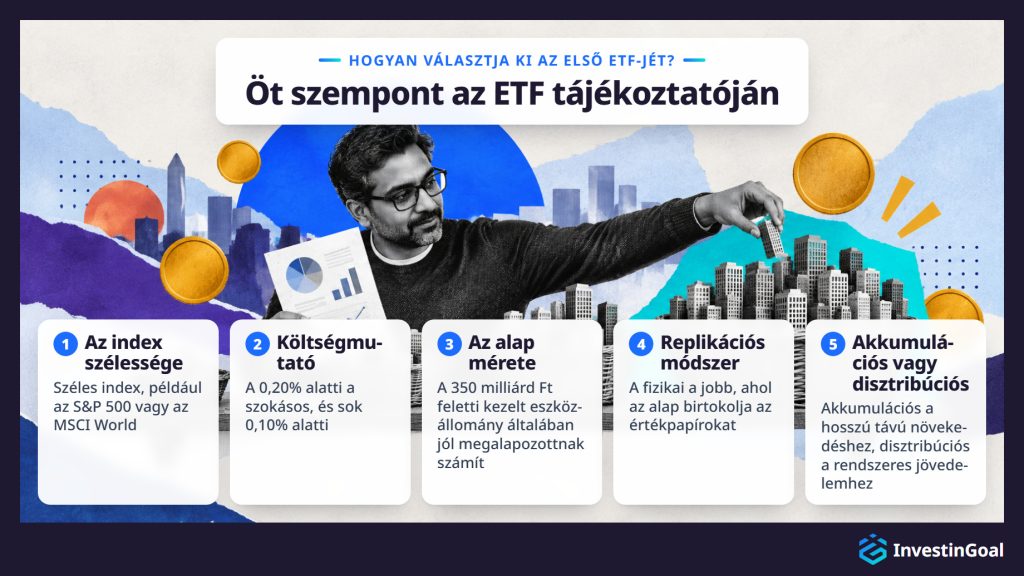
Ezek közül az alapok közül a kezdő öt szempont alapján választja ki az első ETF-et: az index, a költségmutató (expense ratio), az alap mérete, a replikációs módszer, valamint az akkumulációs és a disztribúciós változat közötti választás. A platform kerül sorra utoljára, és a kezdő négy tényező alapján ítéli meg: az ETF-ek választéka, a teljes költség, a szabályozás és a kínált számlatípus.
Mi hozta Önt ma ehhez az útmutatóhoz?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Mi az az ETF?
Az ETF (tőzsdén kereskedett alap, exchange-traded fund) olyan befektetési alap, amely eszközök kosarát, például részvényeket, kötvényeket vagy nyersanyagokat tart, és a tőzsdén úgy kereskednek vele, mint egy egyedi részvénnyel. Egyetlen ETF megvásárlása egyetlen ügylettel több tucat vagy több ezer értékpapírnak teszi ki a befektetőt, ahelyett hogy a cégek részvényeit egyenként vásárolná.
Az ETF-szolgáltató olyan alapot hoz létre, amely egy index, vagyis egy piacot mérő értékpapírlista, például az S&P 500 vagy az MSCI World teljesítményét másoló eszközöket tart. Az S&P 500 az Egyesült Államokban jegyzett 500 legnagyobb céget követi piaci kapitalizáció szerint. A legnagyobb szolgáltatók közé tartozik az iShares, a BlackRock ETF-márkája (a BlackRock a világ legnagyobb vagyonkezelője), a Vanguard (a második legnagyobb) és az Amundi (Európa legnagyobbja). A befektetők ezután a tőzsdén vásárolják és adják el az alap részvényeit, ugyanúgy, ahogy bármelyik tőzsdei társaság részvényeit vásárolnák. Az ETF-részvények ára a kereskedési nap folyamán a kereslet és a kínálat szerint változik, de szorosan követi az alap által tartott eszközök értékét.
Ez a felépítés a kezdőknek diverzifikációt ad, vagyis a pénz sok értékpapír közötti szétosztását, egyetlen vásárlással. Ahelyett hogy több tucat egyedi részvényt kutatna fel és vásárolna meg egy kiegyensúlyozott portfólióhoz, a befektető megvehet egyetlen széles piacot lefedő ETF-et, és azonnal tulajdonába kerül az index minden cégének arányos szelete. Egyetlen FTSE 100 ETF-részvény például a londoni tőzsdén jegyzett 100 legnagyobb cégnek tesz ki. Egyetlen MSCI World ETF-részvény 23 fejlett piac több mint 1200 cégét fedi le.
Az ETF-ek a közös befektetési alapok tágabb kategóriájába tartoznak. A többi alappal ellentétben a tőzsdén kereskednek velük, és a befektetők bármikor megvehetik vagy eladhatják őket, amikor a piac nyitva van, az adott pillanatban kínált piaci áron. Aki ETF-ekbe szeretne befektetni, brókeren keresztül vásárolja meg őket, ugyanúgy, mint a részvényeket.
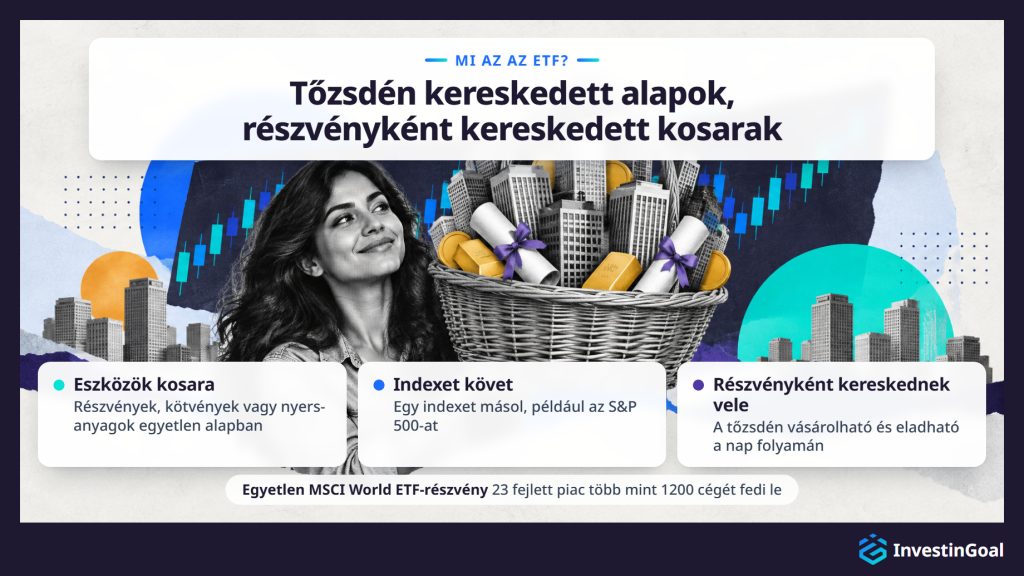
Hogyan követ egy ETF egy indexet?
Az ETF úgy követ egy indexet, hogy ugyanazokat az értékpapírokat tartja ugyanolyan arányban, mint a követett index, így az alap hozama az idő során szorosan tükrözi az index teljesítményét.
Olvasson tovább
Ezt a folyamatot indexreplikációnak hívják, és két fő formája van. A fizikai replikáció azt jelenti, hogy az ETF megvásárolja és tartja az index összes értékpapírját, vagy azok reprezentatív mintáját. Egy fizikailag replikált S&P 500 ETF például az S&P 500 mind az 500 cégének részvényeit tartja, az indexhez igazított súlyokkal. Amikor az indexszolgáltató megváltoztatja az index összetételét, az ETF is módosítja a portfólióját.
A szintetikus replikáció másként működik, mert az értékpapírok megvásárlása helyett az ETF swapszerződést köt egy partnerrel, általában egy bankkal, amely vállalja, hogy kifizeti az index hozamát. A szolgáltatók a szintetikus replikációt ritkábban használják a széles piacot lefedő alapoknál, és gyakrabban a nehezen elérhető piacoknál vagy nyersanyagoknál.
Mindkét esetben az alap minden kereskedési nap végén kiszámítja a nettó eszközértékét (NAV), vagyis a tartott eszközök teljes értékét. Az ETF tőzsdei piaci ára a nap folyamán kissé eltérhet a NAV-tól, de az arbitrázs kicsi szinten tartja a különbséget. Az ETF hozama és az index hozama közötti különbséget követési különbségnek (tracking difference) nevezik, és a jól kezelt, nagy indexeket, például az S&P 500-at, a FTSE 100-at vagy az MSCI World indexet követő, széles piacot lefedő ETF-eknél ez általában évi egy százalékpont törtrésze.
Minden ETF a tájékoztatóján (factsheet) tünteti fel a replikációs módszerét, vagyis azon az összefoglalón, amelyet a szolgáltató minden alaphoz közzétesz, a követett index és az éves költség mellett. Ezek az adatok azt a részét fedik le az ETF-ek működésének, amelyet a kezdőnek az első alap megvásárlása előtt ismernie kell.
Mi a különbség az ETF és a befektetési alap között?
Az ETF a befektetési alaptól elsősorban abban különbözik, hogyan vásárolják és adják el a befektetők. Az ETF-ekkel a tőzsdén kereskednek a nap folyamán, változó piaci áron, míg a befektetési alapok részvényeit a befektetők naponta csak egyszer vehetik meg és adhatják el, az alap záró nettó eszközértékén. Az ETF-ek költségmutatója ráadásul általában alacsonyabb, és egyetlen részvény árán túl nincs minimális befektetési összeg.
Olvasson tovább
A napon belüli kereskedés a legszembetűnőbb különbség, mert az ETF-megbízás másodpercek alatt, az aktuális piaci áron teljesül. Amikor a befektető befektetési alapot vásárol, az alap a piac zárása után, a napi záró NAV-on hajtja végre a megbízást. A hosszú távú befektetőknek ez a különbség a gyakorlatban gyakran nem számít, de az ETF-ek nagyobb rugalmasságot adnak azoknak, akik az általuk fizetett pontos árat szeretnék ellenőrizni.
A költség a második különbség, mert a széles indexet követő ETF-ek költségmutatója gyakran évi 0,03% és 0,20% között van. A Morningstar 2026-os amerikai alapdíj-tanulmánya szerint az aktív amerikai részvényalapok eszközsúlyozott átlagos költségmutatója 2025-ben 0,58% volt, a széles indexalapoké pedig 0,09%, és sok aktív alap még mindig 0,50–1,50%-ot számít fel. Még az indexet követő befektetési alapok között is az ETF-ek szerkezetük miatt általában kisebb díjelőnnyel rendelkeznek.
A hozzáférhetőség a harmadik különbség, mert sok befektetési alap minimális első befektetést kér, ami néha 350 000 Ft és 1 050 000 Ft között van, vagy ennél is több. Az ETF-eknél nincs ilyen minimum. A belépési költség egyetlen részvény ára, amely a széles piacot lefedő ETF-eknél nagyjából 3 500 Ft körüli összegtől több százezer forintig terjed.
Az adóhatékonyság az Egyesült Államokban a negyedik különbség, mert az ETF-ek visszaváltáskezelési módja általában kevesebb adóköteles tőkenyereség-kifizetést eredményez, mint a befektetési alapoké. Ez az előny Magyarországon kevésbé számít, ahol más adószabályok érvényesek.
Mindkét termék követheti ugyanazt az indexet, tarthatja ugyanazokat az értékpapírokat, és hozhat hasonló hozamot. A kezdő számára az ETF és a befektetési alap közötti választás a kereskedési rugalmasságon, a költségen és az azokat tartó számlán múlik. Az alábbi táblázat a kettőt hasonlítja össze a kereskedés, a tipikus költségmutató, a minimális befektetés, az amerikai adóhatékonyság és az árellenőrzés szerint.
| Szempont | ETF | Befektetési alap |
|---|---|---|
| Kereskedés | Napon belül a tőzsdén, élő piaci áron | Naponta egyszer, a napi záró NAV-on |
| Tipikus költségmutató | 0,03%–0,20% (széles indexet követő) | 0,50%–1,50% (aktívan kezelt) |
| Minimális befektetés | Egy részvény ára (nagyjából 3 500 Ft körüli összegtől több százezer forintig), vagy kevesebb törtrészvényekkel | Gyakran 350 000 Ft–1 050 000 Ft |
| Adóhatékonyság (USA) | Általában magasabb (kevesebb tőkenyereség-kifizetés) | Általában alacsonyabb (a visszaváltások adóköteles eseményeket válthatnak ki) |
| Árellenőrzés | A pontos árat piaci vagy limitáras megbízással Ön választja meg | A piac zárása után kiszámított NAV-ot kapja |
Melyek az ETF-ek fő típusai, amelyekbe a kezdők befektethetnek?
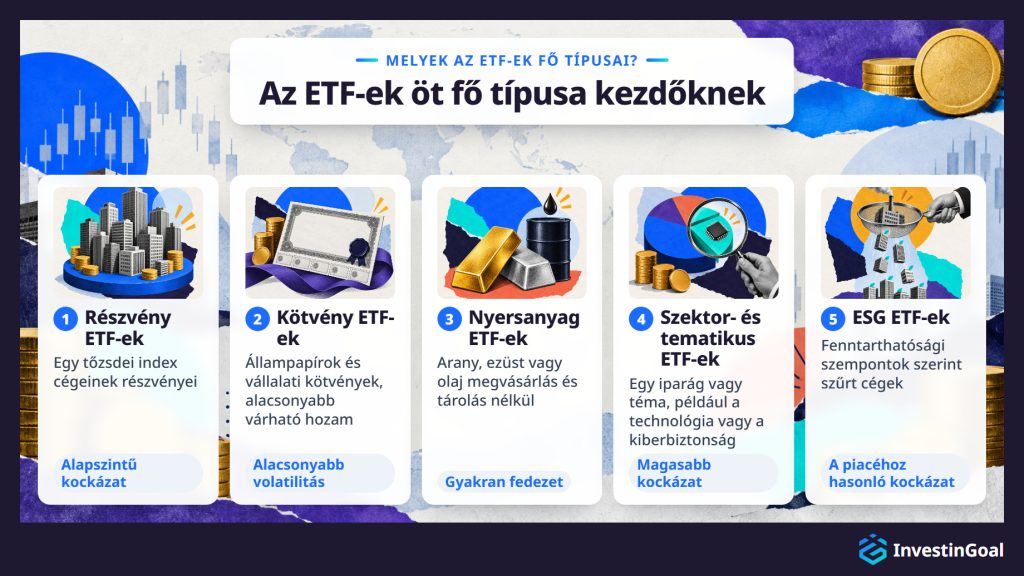
Az ETF-ek fő típusai, amelyekbe a kezdők befektethetnek, a részvény ETF-ek, a kötvény ETF-ek, a nyersanyag ETF-ek, a szektor- és tematikus ETF-ek, valamint az ESG ETF-ek, amelyek mindegyike egyetlen alapon keresztül más eszközosztálynak vagy befektetési témának tesz ki.
A részvény ETF-ek a legelterjedtebb kategória. A tőzsdei indexeket követik, és a befektetőnek cégrészvények széles kosarát adják tulajdonába. Egy FTSE 100 részvény ETF az Egyesült Királyságban jegyzett 100 legnagyobb céget tartja. Egy S&P 500 részvény ETF az Egyesült Államokban jegyzett 500 legnagyobb céget tartja. Egy MSCI World részvény ETF 23 fejlett ország több mint 1200 cégét tartja. A legtöbb új befektetőnek egyetlen, széles piacot lefedő részvény ETF a portfóliója kiindulópontja.
A kötvény ETF-ek fix hozamú értékpapírok, például állampapírok vagy vállalati kötvények portfólióit tartják. Alacsonyabb várható hozamot kínálnak, mint a részvény ETF-ek, de alacsonyabb volatilitást is, ezért hasznosak a diverzifikációhoz vagy a rövidebb időtávú befektetőknek. A Bloomberg Global Aggregate Bond Indexet követő ETF például a fejlett és a feltörekvő piacok befektetési fokozatú állampapírjait és vállalati kötvényeit tartja.
A nyersanyag ETF-ek fizikai nyersanyagoknak, például aranynak, ezüstnek vagy olajnak tesznek ki anélkül, hogy a befektetőnek meg kellene vásárolnia és tárolnia azokat. Egy arany ETF például az aranyrúd árát követi. A befektetők gyakran használják a nyersanyag ETF-eket az infláció vagy a piaci bizonytalanság elleni fedezetként.
A szektor- és tematikus ETF-ek egy adott iparágra (például technológia, egészségügy vagy tiszta energia) vagy egy adott befektetési témára (például mesterséges intelligencia vagy kiberbiztonság) összpontosítanak. Koncentráltabbak, mint a széles piacot lefedő ETF-ek, ezért az adott szektoron belüli magasabb lehetséges hozam mellett magasabb szektorspecifikus kockázatot hordoznak.
Az ESG ETF-ek környezeti, társadalmi és vállalatirányítási szűrési szempontokat alkalmaznak a portfóliójukra, és kizárják azokat a cégeket, amelyek nem felelnek meg bizonyos fenntarthatósági vagy etikai küszöbértékeknek. Egy FTSE 100 ESG ETF például a standard index ESG-pontszámok alapján szűrt részét tartaná.
Minden típus más szerepet tölt be a portfólióban, és a kezdőnek nem kell mindegyiket tartania. A legtöbb új befektető széles piacot lefedő részvény ETF-fel indul, és később adja hozzá a többi ETF-típust. Az alábbi táblázat összefoglalja, hogy az egyes típusok mit tartanak, mi egy példa indexük, és milyen a kockázatuk a széles piachoz képest.
| ETF-típus | Mit tart | Példa index | Kockázat a széles piachoz képest |
|---|---|---|---|
| Részvény ETF | Egy tőzsdei index cégeinek részvényei | S&P 500, MSCI World, FTSE 100 | Alapszint (ez maga a széles piac) |
| Kötvény ETF | Állampapírok és/vagy vállalati kötvények | Bloomberg Global Aggregate Bond | Alacsonyabb volatilitás, alacsonyabb várható hozam |
| Nyersanyag ETF | Fizikai nyersanyagok (arany, ezüst, olaj) | Az aranyrúd ára | Eltérő kockázati profil, gyakran fedezetként használják |
| Szektor / tematikus ETF | Egy iparág vagy téma cégei | MSCI World Information Technology | Magasabb (egy szektorra koncentrált) |
| ESG ETF | Fenntarthatósági szempontok szerint szűrt cégek | FTSE 100 ESG Select | Hasonló a széles piacéhoz, kissé szűkebb |
Mi a különbség az akkumulációs és a disztribúciós ETF-ek között?
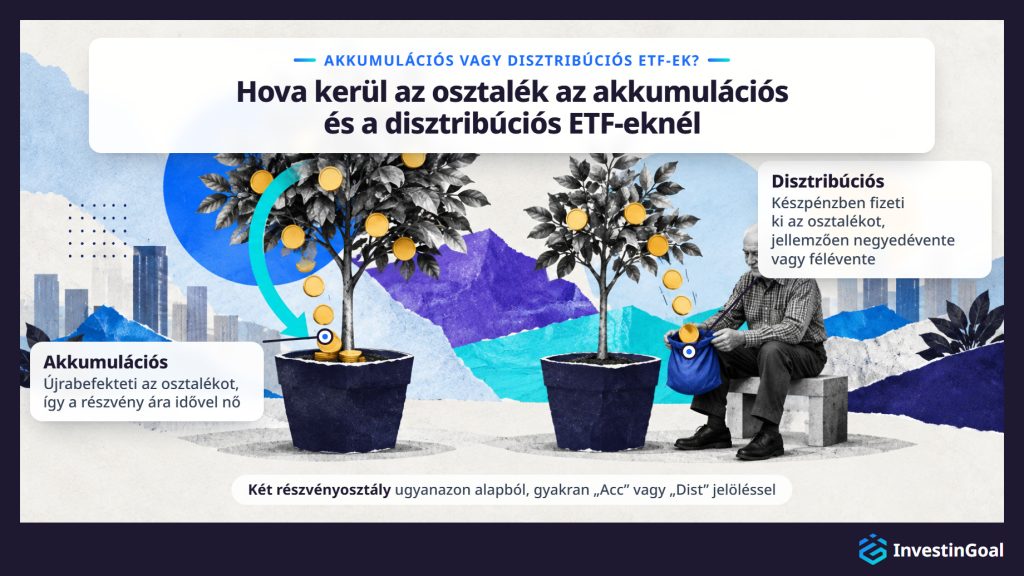
Az akkumulációs ETF az osztalékot újrabefektet az alapba, ami idővel emeli a részvény árát, a disztribúciós ETF pedig az osztalékot rendszeres időközönként készpénzben kifizeti a befektetőnek. A különbség leginkább az EU-s és az egyesült királysági befektetőknek számít, akik ugyanazon alap mindkét változata között általában választhatnak. A két változatot részvényosztályoknak (share class) nevezik, és adózásuk attól a számlától függ, amely tartja őket.
Olvasson tovább
A különbség megváltoztatja, hogyan kamatozik a hozama. Akkumulációs ETF-nél az alap automatikusan újrabefekteti az osztalékot. Nem kap készpénzkifizetést, de minden részvény értéke idővel nő, mert az alap hozzáadja az osztalékot a portfóliójához. Ez általában egyszerűbb, ha a hosszú távú növekedésre összpontosít, mert megkíméli attól, hogy a kis osztalékkifizetéseket kézzel kelljen újrabefektetnie.
Disztribúciós ETF-nél az alap az osztalékot a brókerszámlájára fizeti ki, jellemzően negyedévente vagy félévente. Ezután Ön dönti el, hogy újrabefekteti vagy elkölti az osztalékot. Ez a szerkezet azoknak felel meg, akik rendszeres jövedelmet szeretnének a portfóliójukból.
Az akkumulációs és a disztribúciós közötti választás különösen szembetűnő az UCITS ETF-eknél, vagyis az közös uniós szabálykönyvet követő európai alapoknál, ahol a legtöbb nagy alap mindkét részvényosztályt kínálja ugyanazon alapnév alatt, az alap nevében gyakran „Acc” vagy „Dist” jelöléssel. Az EU-s és az egyesült királysági befektetők akkor találkoznak ezzel a választással, amikor egy európai tőzsdén ETF-et választanak. Az amerikai tőzsdén jegyzett ETF-ek szinte mindig kifizetik az osztalékot, ezért a választás az amerikai befektetőknek kevésbé számít.
Az akkumulációs és a disztribúciós ETF-ek adózása országonként és számlatípusonként eltér.
Miért jó befektetés az ETF a kezdőknek?
Az ETF jó befektetés a kezdőknek, mert széles diverzifikációt, alacsony éves díjakat és egyszerű kereskedést egyesít egyetlen termékben, amely sem részvényválasztási szakértelmet, sem nagy induló tőkét nem igényel.
A diverzifikáció az első vásárlással jár, mert egy széles piacot lefedő ETF a pénzét több száz vagy több ezer cég között osztja szét. Egyetlen ETF azonnal megteszi ezt, akár az S&P 500-at, akár az MSCI World indexet, akár a FTSE 100-at követi. Ez kiküszöböli annak a kockázatát, hogy egyetlen cég gyenge teljesítménye tönkreteszi a portfóliót, ami az egyedi részvények vásárlásának fő veszélye.
Az alacsony költségmutató olcsóvá teszi ezt a diverzifikációt. A széles indexet követő ETF-ek jellemzően évi 0,03% és 0,20% közötti díjat számítanak fel, így az a befektető, aki 3 500 000 Ft összeget fektet egy alacsony költségű ETF-be, évente 1 050 Ft és 7 000 Ft közötti alapdíjat fizet. Ezzel szemben az aktívan kezelt alapok gyakran 0,50–1,50%-ot kérnek. Az S&P Dow Jones Indices SPIVA U.S. Scorecard jelentése szerint az aktívan kezelt amerikai nagy kapitalizációs alapok 79%-a teljesített rosszabbul, mint az S&P 500 2025-ben. A 2024 decemberéig tartó 15 évben az amerikai részvényalapok egyetlen kategóriájában sem verte meg a legtöbb aktív alapkezelő a viszonyítási alapját.
Az egyszerűség abból fakad, hogy az ETF-et ugyanúgy vásárolja meg, mint egyetlen részvényt. A megbízást egy brókerplatformon adja le, és az ügylet másodpercek alatt teljesül. Nem kell egyedi cégeket kutatnia, eredményjelentéseket olvasnia vagy a piacot időzítenie.
Az átláthatóság beépített, mert az ETF-ek minden nap közzéteszik a teljes pozíciólistájukat. Mindig pontosan tudja, mit birtokol.
A likviditás a tőzsdéből ered, ahol az ETF-eket bármikor megvásárolhatja és eladhatja, amikor a piac nyitva van. Nincs zárolási időszak és nincs visszaváltási késedelem.
Ezek az előnyök teszik az ETF-eket a legtöbb fejlett piacon a kezdők alapértelmezett kiindulópontjává. Nem szüntetik meg a veszteség kockázatát, mert az egész piac eshet.
Melyik ETF-előny a legfontosabb Önnek?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Mennyi a minimális összeg az ETF-befektetéshez?
Az ETF-befektetés minimális összege egyetlen részvény ára, amely az alaptól függően nagyjából 3 500 Ft körüli összegtől több százezer forintig terjed, és sok platform ma már törtrészvényeket vagy havi 1 € vagy 25 £ összegtől induló automatikus megtakarítási terveket kínál.
Olvasson tovább
Az Egyesült Államokban a legtöbb online bróker lehetővé teszi, hogy a befektetők ETF-ek törtrészvényeit vásárolják meg, ami azt jelenti, hogy 5 $ vagy 10 $ összeget fektethet be egy olyan ETF-be, amelynek teljes részvényára 400 $. Az amerikai brókerek gyakran 0 $ összeget kérnek a számlanyitáshoz, és sokan nem számítanak fel jutalékot az ETF-ügyletekre.
Az EU-ban a Trade Republic és a Scalable Capital havi 1 € összegtől induló ETF-megtakarítási terveket kínál. Mindkettő neobróker, vagyis olyan online bróker, amely főként mobilalkalmazáson keresztül működik. A megtakarítási terv rendszeres időközönként fix összeget fektet egy kiválasztott ETF-be, így a befektetőnek nem kell időzítenie a vásárlásokat, és nem kell előbb egy nagyobb összeget összegyűjtenie.
Az Egyesült Királyságban sok platform havi 25 £ összegtől kínál rendszeres befektetést Stocks and Shares ISA-n vagy általános befektetési számlán keresztül. A számlanyitáshoz szükséges minimális befizetés platformonként eltér, de gyakran 0 £ és 100 £ között van.
A törtrészvények, a jutalékmentes kereskedés és az automatikus megtakarítási tervek az Egyesült Államokban, az EU-ban és az Egyesült Királyságban egyjegyű összegre csökkentették a belépési küszöböt.
Mennyibe kerül az ETF-befektetés?
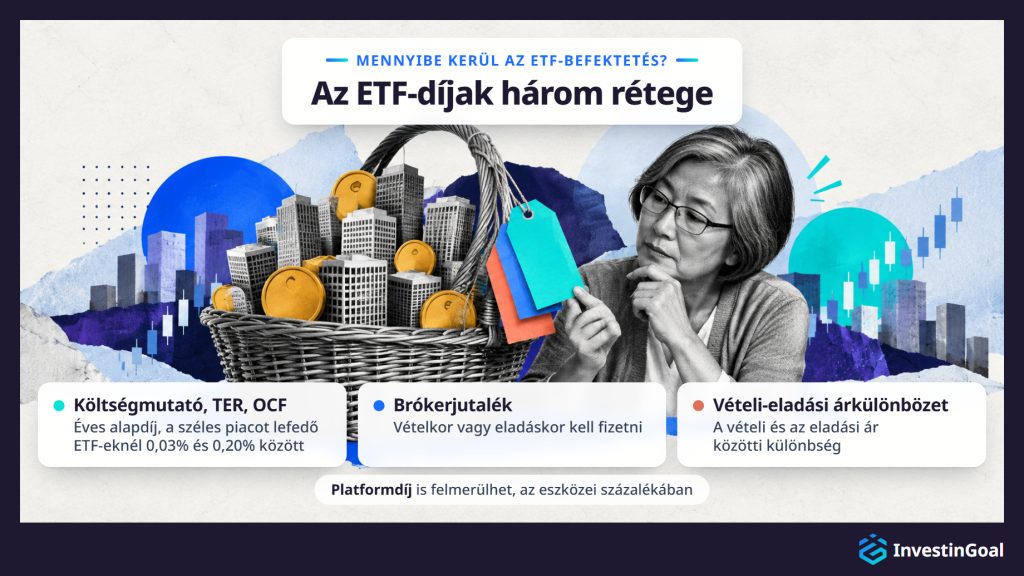
Az ETF-befektetés költségének három rétege van: az alap éves költségmutatója (a széles piacot lefedő ETF-eknél jellemzően 0,03% és 0,20%, vagyis minden befektetett 350 000 Ft után évi 105 Ft és 700 Ft), a bróker jutaléka vételkor vagy eladáskor, és a vételi-eladási árkülönbözet az ügylet pillanatában. Az alap ugyanezen éves költségét az Egyesült Államokban expense ratiónak, Európában és az Egyesült Királyságban TER-nek (total expense ratio) vagy OCF-nek (ongoing charges figure) nevezik. A három név ugyanazt a költséget jelenti.
A költségmutató a legfontosabb megértendő költség. Az alap automatikusan levonja az eszközeiből, így soha nem lát külön számlát. Évente kis összeggel csökkenti az alap hozamát. A 0,07%-os költségmutatójú ETF minden befektetett 350 000 Ft után évi 245 Ft összegbe kerül, míg az 1,00%-ot kérő, aktívan kezelt alap ugyanennyi után 3 500 Ft összegbe. Évtizedek alatt a kamatos kamat tovább növeli ezt a különbséget.
A brókerjutalékok a második réteg. 2019 végétől, amikor a Charles Schwab, a Fidelity és a TD Ameritrade megszüntette a jutalékot az amerikai tőzsdén jegyzett ETF-ek ügyleteire, a jutalékmentes kereskedés szabvánnyá vált a nagy amerikai online brókereknél. Európában a neobrókerek gyakran 0 € és 1 € közötti összeget számítanak fel ügyletenként, míg a hagyományos bankok 5 € és 15 € közöttit. Az Egyesült Királyságban az olyan platformok, mint a Trading 212 és az InvestEngine, jutalékmentes ETF-befektetést kínálnak, a Hargreaves Lansdown online ügyletenként 6,95 £ összeget, az Interactive Investor pedig 3,99 £ összeget számít fel, és mindkettő havi rendszeres befektetést kínál ügyleti díj nélkül. Platformdíj is felmerülhet, főként az Egyesült Királyságban, és ez a platformon tartott eszközök egy százaléka.
A vételi-eladási árkülönbözet (bid-ask spread) a harmadik réteg. Ez az a különbség, amely az ár között van, amelyen az ETF-et egy adott pillanatban megvásárolhatja, és az ár között, amelyen eladhatja. A nagy indexeket követő, nagy és likvid ETF-eknél az árkülönbözet általában részvényenként néhány cent, és alig van hatása. A kisebb vagy kevésbé likvid ETF-eknél az árkülönbözet szélesebb lehet.
Az ETF-ek jóval olcsóbbak, mint az aktívan kezelt alapok. Az alacsony költségmutató, a csökkenő jutalékok és a szűk árkülönbözet az ETF-eket a lakossági befektetők számára elérhető legolcsóbb befektetések közé emeli. A platformdíjjal együtt ez a három réteg adja azokat az ETF-díjakat, amelyeket a kezdő fizet, és az alábbi táblázat az Egyesült Államokban, az EU-ban és az Egyesült Királyságban hasonlítja össze őket.
| Költségréteg | USA | EU | Egyesült Királyság |
|---|---|---|---|
| Éves alapdíj | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Brókerjutalék | 0 $ a legtöbb nagy brókernél (2019 óta) | 0 €–1 € a neobrókereknél; 5 €–15 € a hagyományos bankoknál | 0 £ a Trading 212-nél, az InvestEngine-nél; 3,99 £–6,95 £ másoknál |
| Platformdíj | Ritka | Változó; egyes neobrókerek nem számítanak fel | Gyakori (az eszközök százaléka vagy fix éves díj) |
| Vételi-eladási árkülönbözet | Nagy, likvid ETF-eknél részvényenként néhány cent minden joghatóságban; kisebb vagy kevésbé likvid ETF-eknél szélesebb | ||
Hogyan adóznak az ETF-ek?
Az ETF-ek adózása a befektető lakóhelye szerinti országtól és az azokat tartó számla típusától függ, és Magyarországon a TBSZ csökkenti vagy elhalasztja a tőkenyereség és az osztalék adóját.
Olvasson tovább
Magyarországon az ETF-ekből származó nyereség és osztalék 15% személyi jövedelemadót fizet, szociális hozzájárulási adó nélkül. A számlát vezető platform is számít, mert a befektető vallja be az adót, és minden vásárlás 0,45%-os pénzügyi tranzakciós illetéket fizet, amely 2026-ban ügyletenként legfeljebb 20 000 forint. Az amerikai cégek által az európai székhelyű ETF-eknek fizetett osztalékra forrásadó is vonatkozik, amelyet az Egyesült Államok a forrásnál von le. Részben emiatt van sok európai ETF székhelye Írországban, ahol az Egyesült Államokkal kötött kedvező adóegyezmény csökkenti a kulcsot.
Az adószabályok országonként és idővel változnak. Az adózásban a számla megválasztása gyakran többet számít, mint az ETF megválasztása, és a megfelelő adókedvezményes számla az évek során csökkentheti a befektető által fizetett adót.
Melyek az ETF-befektetés kockázatai?
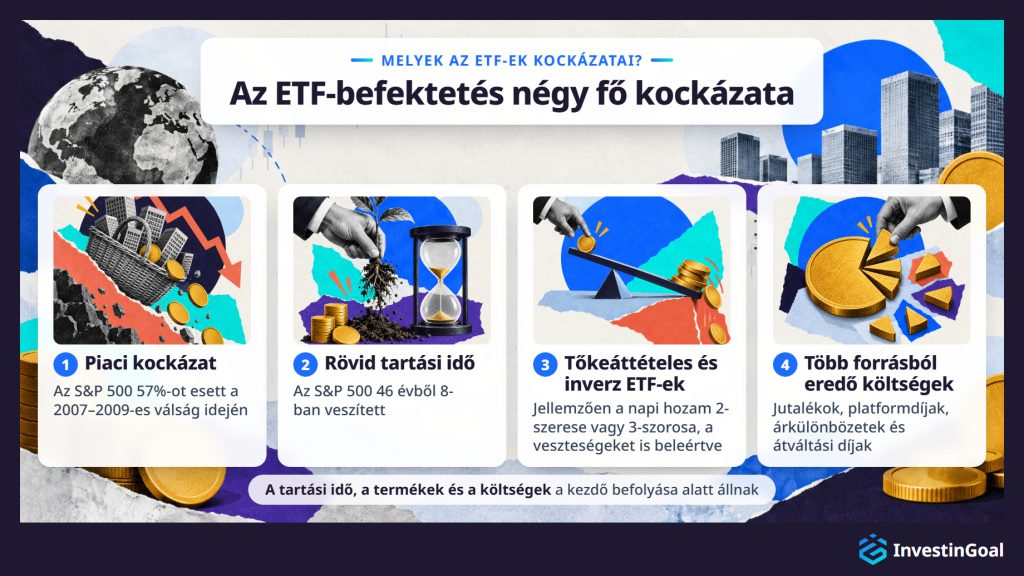
Az ETF-befektetés fő kockázatai a piaci kockázat, a rövid tartási idő, a tőkeáttételes és az inverz ETF-ek, valamint a több forrásból eredő költségek. Az egész index eshet, és a széles piacon a múltban előfordult már 30–50%-os esés. A rövid tartási idő valószínűbbé teszi a veszteséget, a tőkeáttételes és az inverz ETF-ek felerősítik a veszteségeket, és nem illenek a kezdőknek, a senki által nem figyelt díjak pedig a hozam nagy részét elvihetik.
- A piaci kockázat a legalapvetőbb, mert az S&P 500-at vagy az MSCI World indexet követő ETF esik, amikor ezek a piacok esnek. A diverzifikáció csökkenti egyetlen cég hanyatlásának hatását, de nem véd a széles piaci visszaesések ellen. A 2007–2009-es pénzügyi válság idején az S&P 500 a Federal Reserve adatai szerint a 2007. októberi csúcstól a 2009. márciusi mélypontig 57%-ot esett. A COVID-19-összeomlás idején az S&P 500 2020. február 19. és március 23. között 34%-ot esett, és ez a csökkenés mindössze 23 kereskedési napig tartott.
- A rövid tartási idők növelik a veszteség valószínűségét. 1980 és 2025 között az S&P 500 az osztalékokkal együtt 46 naptári évből 8-ban veszített, nagyjából hat évből egyben. Hosszabb időszakokon a veszteség valószínűsége jelentősen csökken, de nem éri el a nullát. Anarkulova, Cederburg és O’Doherty 39 fejlett ország tőzsdei adatait vizsgálta 1841 és 2019 között, a Journal of Financial Economics folyóiratban megjelent tanulmányban. Azt találták, hogy még 30 év alatt is nagyjából 12% a negatív reálhozam valószínűsége. Ezért az ETF-ek alapvetően hosszú távú befektetések, és ezért a kezdőknek nem szabad olyan pénzt befektetniük, amelyre rövid távon szükségük lehet.
- A tőkeáttételes és az inverz ETF-ek olyan termékek, amelyeket a kezdőknek teljesen el kell kerülniük. A tőkeáttételes ETF-ek derivatívákkal sokszorozzák meg egy index napi hozamát, jellemzően 2-szeresére vagy 3-szorosára, ami a veszteségeket is megsokszorozza. Az inverz ETF-ek arra törekszenek, hogy nyereséget érjenek el, amikor az index esik, és értéket veszítenek, amikor az index emelkedik. Mindkettő rövid távú kereskedési eszköz, nem hosszú távú befektetés, és mivel a hozamuk minden nap újraindul, akkor is veszíthetnek pénzt, ha az index egy időszak végén ugyanott áll, ahol elindult.
- A több forrásból eredő költségek összeadódnak. Az egyes ETF-ek költségmutatója alacsony, de a befektetés teljes költsége magában foglalja a brókerjutalékokat, a platformdíjakat, az árkülönbözeteket és az átváltási díjakat is. Az a befektető, aki nem ismeri ezeket a rétegeket, a vártnál többet veszíthet a hozamból, különösen gyakori kis vásárlások esetén.
A hosszú időn át tartott, széles indexet követő ETF-ek a múltban erős hozamot hoztak, de a múltbeli teljesítmény nem garantálja a jövőbeli eredményeket. A kezdő az ETF-kockázatok négy közül hármat tud befolyásolni: a tartási időt, a termékek megválasztását és a költségeket.
Mielőtt elolvasta ezt a szakaszt, tudta, hogy egy széles piacot lefedő ETF egy összeomlásban 50% felett is veszíthet?
Válasszon egyet, és nézze meg, hogyan viszonyul a válasza a többi olvasóéhoz.
Hogyan kezdhetnek el a kezdők ETF-ekbe fektetni?
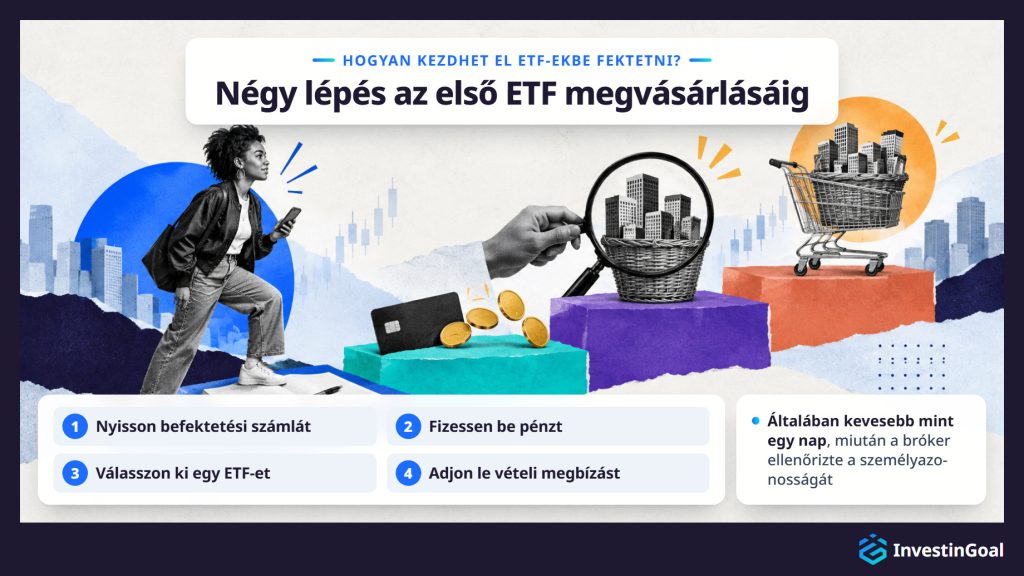
A kezdők úgy kezdenek ETF-ekbe fektetni, hogy számlát nyitnak egy szabályozott brókernél, pénzt fizetnek be, kiválasztanak egy ETF-et és vételi megbízást adnak le, ami általában kevesebb mint egy napot vesz igénybe, miután a bróker ellenőrizte a személyazonosságukat.
- Nyisson befektetési számlát. Válasszon egy Magyarországon vagy másik EU-országban szabályozott platformot, és regisztráljon, ami azt jelenti, hogy személyazonosító okmányokat küld, hogy a platform ellenőrizhesse a számláját, ahogyan azt a pénzmosás elleni szabályok megkövetelik. Az országa és az adózási helyzete dönti el a számla típusát: normál brókerszámla vagy a TBSZ.
- Fizessen be pénzt. Miután a bróker ellenőrizte a számláját, utaljon pénzt a bankszámlájáról. A legtöbb platform egy munkanapon belül jóváírja a befizetést, és egyesek azonnali befizetést kínálnak bankkártyával vagy azonnali banki átutalással.
- Válasszon ki egy ETF-et. Keresse meg az ETF-et az alap neve, tőzsdei jelölése (ticker) vagy ISIN-kódja alapján, a keresőfunkcióval, amellyel minden platform rendelkezik. Ha még nem döntötte el, melyik ETF-et vásárolja meg, hozza meg ezt a döntést a megbízás leadása előtt.
- Adjon le vételi megbízást. Adja meg a részvények számát, vagy a pénzösszeget, ha a platform törtrészvényeket kínál, és válasszon megbízástípust. A piaci megbízás azonnal az aktuális piaci áron vásárol. A limitáras megbízás megadja azt a legmagasabb árat, amelyet hajlandó fizetni, és csak akkor teljesül, ha a piac eléri ezt az árat. A likvid, széles piacot lefedő ETF-eknél a normál kereskedési időben leadott piaci megbízás általában elég.
Ez a négy lépés minden országban ugyanaz. A számla típusa, a szabályok és a platformok országonként változnak, és ezek alakítják, hogyan kezdenek ETF-befektetésbe a kezdők Magyarországon.
A legegyszerűbb ETF-felállás két döntést igényel: egy széles piacot lefedő globális alapot és egy platformot. Ezután egy automatikus havi vásárlás végzi a munkát, átsúlyozás és a megoszlás módosítása nélkül.
 Filippo UcchinoAz InvestinGoal társalapítója, vezérigazgatója és főszerkesztője
Hogyan fektetnek be a kezdők ETF-ekbe Magyarországon?
Magyarországon a kezdők úgy fektetnek be ETF-ekbe, hogy számlát nyitnak egy olyan platformnál, mint az Interactive Brokers, az XTB vagy a Lightyear, és UCITS ETF-eket vásárolnak, gyakran automatikus megtakarítási tervekkel.
Olvasson tovább
A befektetési termékek lakossági befektetőknek történő értékesítésének szabályai az Európai Unióban a MiFID II-ből, a pénzügyi eszközök piacairól szóló irányelvből (Markets in Financial Instruments Directive) származnak. A MiFID II előírja, hogy a brókereknek a befektetés előtt közölniük kell az összes költséget. Összetett termék értékesítése előtt a brókernek azt is ellenőriznie kell, hogy az ügyfél rendelkezik-e a megértéséhez szükséges ismeretekkel. Magyarországon ezeket a szabályokat a Magyar Nemzeti Bank (MNB) érvényesíti, és egy másik EU-országban engedélyezett platform is kiszolgálhatja a magyarországi befektetőket az európai útlevél alapján. Ha egy Magyarországon engedélyezett platform csődbe megy, a Befektető-védelmi Alap (Beva) meghatározott határig kifizeti a platform ügyfeleit. Egy másik EU-országban engedélyezett platform ügyfeleit annak az országnak a kártalanítási rendszere fedezi.
Az ETF-megtakarítási tervek az európai piac megkülönböztető jellemzői. Lehetővé teszik a befektetőknek, hogy egy kiválasztott ETF rendszeres vásárlását állítsák be fix összeggel és időközzel (hetente, havonta vagy negyedévente), és sok neobróker ügyleti díj nélkül kínálja ezeket a terveket. A megtakarítási terv automatizálja a befektetést, és szükségtelenné teszi a vásárlások időzítését, ami kiválóan alkalmassá teszi kis összegek rendszeres befektetésére. Magyarországon az ETF-megtakarítási terveket az XTB kínálja 5000 forinttól, az eToro 25 dollártól, és a Lightyear.
A magyarországi befektetők UCITS ETF-eket vásárolnak, amelyek közös uniós keretet követnek a diverzifikáció, az átláthatóság és a befektetővédelem szabványaival. Az iShares, a Vanguard, az Amundi, az Xtrackers és a többi nagy szolgáltató UCITS ETF-ek nagy választékát kínálja, olyan tőzsdéken jegyezve, mint az Euronext, az XETRA és a Borsa Italiana. A magyarországi befektetők az ETF-eket a TBSZ-ben is tarthatják, amely adókedvezményes számla.
Vásárolhatnak a magyar befektetők amerikai ETF-eket?
Nem. A magyar lakossági befektetők nem vásárolhatnak amerikai tőzsdén jegyzett ETF-eket, mert a nekik értékesített alaphoz szükség van egy rövid szabványos dokumentumra, amellyel az amerikai tőzsdén jegyzett ETF-ek nem rendelkeznek. Az EU-ban ez a PRIIPs-rendelet által előírt kulcsfontosságú információs dokumentum (Key Information Document, KID).
A népszerű, amerikai tőzsdén jegyzett ETF-ek ezért nem érhetők el a magyarországi lakossági befektetőknek. Ilyen például a VOO (Vanguard S&P 500), az SPY (a State Street Global Advisors által kezelt SPDR S&P 500 ETF) és a VTI (Vanguard Total Stock Market), amelyeket az amerikai befektetési útmutatók gyakran említenek.
Az európai tőzsdéken azonban szinte minden jelentős amerikai ETF UCITS-megfelelője elérhető. A Vanguard, az iShares és más szolgáltatók a legnépszerűbb alapjaik UCITS-változatait kínálják, amelyek ugyanazokat az indexeket követik, összehasonlítható teljesítménnyel. Egy UCITS S&P 500 ETF például ugyanazt az indexet követi, mint a VOO vagy az SPY, és szinte azonos hozamot ad, a kis különbség a követési módszerekből és a díjakból ered.
Ezeknek az UCITS-megfelelőknek sok a székhelye Írországban van, amelynek kedvező forrásadó-egyezménye van az Egyesült Államokkal. Az ír székhely az amerikai cégek által fizetett osztalék forrásadóját 30%-ról 15%-ra csökkenti, ami az ír székhelyű UCITS ETF-eket a legadóhatékonyabb módjává teszi annak, hogy a magyarországi befektetők amerikai részvényeket tartsanak.
Ha egy amerikai útmutató az amerikai tickerével ajánl egy ETF-et, keresse meg az UCITS-megfelelőjét a helyi tőzsdén. A befektetési kitettség ugyanaz, és bizonyos esetekben az UCITS-változat akkumulációs és disztribúciós részvényosztályban is elérhető, ezt a választást az amerikai tőzsdén jegyzett változat nem kínálja.
Hogyan választják ki a kezdők az első ETF-jüket?
A kezdők úgy választják ki az első ETF-jüket, hogy egy széles piacot lefedő, alacsony költségű indexkövetővel kezdenek, és öt szempont szerint ellenőrzik: a követett index, az éves költségmutató, az alap mérete és likviditása, a replikációs módszer (fizikai vagy szintetikus), valamint hogy akkumulál vagy kifizeti az osztalékot.
Az index szélessége az első szempont, és az első ETF-nek széles, jól diverzifikált indexet kell követnie, nem szűk szektort vagy témát. A három leggyakoribb kiindulópont az S&P 500 (az 500 legnagyobb amerikai cég), az MSCI World (csak fejlett piacok), valamint a fejlett és feltörekvő piacok globális indexe, például az MSCI ACWI (All Country World Index) vagy a FTSE All-World. Minél szélesebb az index, annál diverzifikáltabb a befektetés.
A költségmutató a második szempont, mert az ugyanazt az indexet követő alapok közül az alacsonyabb költségmutatójú idővel, ha minden más egyenlő, valamivel magasabb nettó hozamot ad. A széles piacot lefedő ETF-eknél a 0,20% alatti költségmutató a szokásos, és sok 0,10% alatti.
Az alap mérete a harmadik szempont, és hatással van a likviditásra és arra, mennyi ideig működik az alap. A nagyobb alapoknál általában szűkebb a vételi-eladási árkülönbözet, alacsonyabb a követési különbség és kisebb a megszűnés kockázata. A 350 milliárd Ft feletti kezelt eszközállományú alap általában jól megalapozottnak számít. A 35 milliárd Ft alatti alapoknál magasabb lehet a kereskedési költség, és nagyobb a megszűnésük valószínűsége.
A replikációs módszer a negyedik szempont, és a legtöbb új befektetőnek a fizikailag replikált ETF-eket érdemes előnyben részesítenie, ahol az alap birtokolja az alapul szolgáló értékpapírokat, a swapszerződéseket használó szintetikus ETF-ekkel szemben. A fizikai replikáció egyszerűbben érthető, és nem hordoz partnerkockázatot a swapmegállapodásokból.
Az akkumulációs vagy disztribúciós az ötödik szempont, és a választás a céljaitól és az adózási helyzetétől függ. Az akkumulációs ETF-ek általában egyszerűbbek a hosszú távú növekedéshez. A disztribúciós ETF-ek azoknak felelnek meg, akik rendszeres jövedelmet szeretnének.
Együtt alkalmazva ez az öt szempont az alapok rövid listájára szűkíti a választást. Minden ETF tájékoztatója mind az ötöt mutatja, így a kezdő néhány tájékoztató egymás melletti összehasonlításával kiválaszthatja az ETF-et.
Hogyan választja ki a megfelelő platformot az ETF-befektetéshez?
A megfelelő platformot az ETF-befektetéshez négy tényező ellenőrzésével választja ki: az elérhető ETF-ek választéka, a teljes költségszerkezet (ügyleti díjak, platformdíjak és esetleges letéti díjak), hogy a platform szabályozott-e az Ön országában, és hogy kínálja-e az Önnek szükséges számlatípust, például a TBSZ-t vagy az ETF-megtakarítási tervet.
Az ETF-választék az első tényező, mert a platform csak akkor hasznos, ha listázza azokat az ETF-eket, amelyeket meg szeretne vásárolni. Egyes platformok több tőzsdén több ezer ETF-hez adnak hozzáférést, mások kisebb választékot kínálnak. A széles indexet követő ETF-eknél a legtöbb nagy platform lefedettsége megfelelő, de ha konkrét tematikus vagy regionális ETF-ek érdeklik, a számlanyitás előtt ellenőrizze, hogy a platform listázza-e őket.
A költségszerkezet a második tényező, és a platform használatának teljes költsége magában foglalja az ügyletenkénti jutalékot, a folyamatos platformdíjakat (az eszközök százalékát vagy fix havi vagy éves díjat), a letéti díjakat és az átváltási díjakat, amikor külföldi pénznemben vásárol ETF-eket. Az a platform, amely nem számít fel jutalékot, de magas éves platformdíjat kér, hosszabb távon többe kerülhet, mint az, amely kis ügyletenkénti díjat számít fel, platformdíj nélkül. Az összehasonlításnak a várható kereskedési gyakoriságához és portfóliómérethez tartozó teljes költséget kell vizsgálnia.
A szabályozás a harmadik tényező, és minden olyan platformot kizár, amely nem felel meg neki, bármilyen is a költsége vagy a választéka. Magyarországon a platformnak meg kell felelnie a MiFID II-nek, és az MNB-nek vagy egy másik EU-ország hatóságának, például a németországi BaFinnak vagy a ciprusi CySEC-nek kell engedélyeznie. A szabályozás megköveteli, hogy a platform az ügyfeleszközöket elkülönítse a saját pénzétől, és kártalanítási rendszerhez ad hozzáférést, ha a platform csődbe megy. A Magyarországon engedélyezett platformoknál ez a rendszer a Beva.
A számlatípus a negyedik tényező. A magyarországi befektetők a TBSZ-t vagy az automatikus, rendszeres befektetéshez szükséges megtakarítási tervet szeretnék. Ha a platform nem kínálja az Önnek szükséges számlatípust, a másik három tényező nem számít.
Együtt alkalmazva a négy tényező két-három platformra szűkíti a választást. A kezdő ezután egymás mellett összehasonlíthatja ezeket az ETF-platformokat, a weboldalukon vagy a legtöbbjük által kínált ETF-alkalmazásokban.
Lehet ETF-ekkel kereskedni ahelyett, hogy befektetnénk beléjük?
Igen, a befektetők kereskedhetnek ETF-ekkel ahelyett, hogy befektetnének beléjük, rövid távon vagy CFD-ken keresztül, de ez a megközelítés jóval magasabb kockázattal és költséggel jár, mint a hosszú távú befektetés, és nem illik az első portfóliójukat építő kezdőknek.
Olvasson tovább
Az ETF-kereskedés rövid távú értelemben azt jelenti, hogy napokon, heteken vagy hónapokon át vásárolják és adják el az ETF-eket az árfolyam-mozgásokból való nyereség érdekében, ahelyett hogy évekig tartanák őket az index hosszú távú növekedésének megragadására. Ez a megközelítés újra és újra pontos időzítési döntéseket igényel. Brad Barber és Terrance Odean áttekintette az egyéni befektetőkről szóló kutatásokat a Handbook of the Economics of Finance kötetben, és azt találták, hogy az egyéni befektetők rosszabbul teljesítenek a szokásos viszonyítási alapoknál, például az alacsony költségű indexalapoknál, a leggyakrabban kereskedők nettó hozama pedig a legalacsonyabb.
Az ETF-ekkel való CFD-kereskedés (contract for difference, különbözeti szerződés) lehetővé teszi a befektetőknek, hogy tőkeáttétellel spekuláljanak az ETF-árfolyamokra, vagyis a tőkéjük által általában engedettnél nagyobb pozíciót irányítsanak. A tőkeáttétel a nyereséget és a veszteséget egyaránt felerősíti, és lehetséges, hogy a kezdeti befektetésnél többet veszít. A CFD-k nem érhetők el az Egyesült Államokban a lakossági befektetők számára, de az Egyesült Királyságban és az EU-ban szigorú szabályok mellett elérhetők, köztük a tőkeáttételi korlátok és a negatív egyenleg elleni védelem mellett, amelyeket az Egyesült Királyságban az FCA, az EU-ban a nemzeti szabályozók írnak elő.
Az ETF-ekbe való hosszú távú befektetés a diverzifikációra, a kamatos kamatra és az alacsony költségekre épülő stratégia. A rövid távú kereskedés más tevékenység, más kockázati profillal, magasabb költségekkel és a tapasztalatlan résztvevők számára jóval alacsonyabb sikerességi valószínűséggel. Az időtáv, a költség és a kockázattűrés választja el a kereskedést a befektetéstől.