Az online kereskedés pénzügyi eszközök vétele és eladása egy engedéllyel rendelkező bróker platformján vagy alkalmazásán keresztül, az áraik változásából származó nyereség érdekében. A kereskedő megbízással nyit pozíciót, majd később zárja, az eredmény pedig az ármozgás a kettő között, levonva a költségeket. Magyarországon a lakossági ügyfél úgy kereskedik, hogy olyan brókeren keresztül teszi, amelyet a Magyar Nemzeti Bank (MNB), vagy az európai útlevél alapján egy másik uniós ország felügyelete engedélyezett. A kereskedés magas kockázatú, és a CFD-vel kereskedő lakossági számlák többsége veszít.
A kereskedés a befektetéstől az időtávban különbözik. Egy ügylet másodpercektől hetekig tart, a befektető ezzel szemben évekig tartja az eszközt, a növekedésért és a tulajdonlással járó jövedelemért. A kereskedést megnyitó megbízás egykor telefonon ment a tőzsdeügynökhöz, ma online a platformról vagy az alkalmazásból indul. A platformról a kereskedő részvényekhez, indexekhez, Forexhez, nyersanyagokhoz, befektetési alapokhoz, kötvényekhez és kriptovalutákhoz fér hozzá. Ezek közül kezdőnek a nagy, likvid piacok a legkönnyebbek, például a BUX és az EUR/HUF. Minden piacon a kereskedő vagy teljes áron megvásárolja az eszközt, vagy egy terméken keresztül kereskedik az árfolyamával, és a CFD az a termék, amely a kezdőhöz a legközelebb áll. A CFD tőkeáttétellel jár, amely lehetővé teszi, hogy egy 10%-os margin egy 10-szer nagyobb pozíciót nyisson. A bróker a nyereséget és a veszteséget erre a teljes pozícióra számítja, nem a letétre.
Bármilyen is a kereskedési stílus, a scalpingtól a pozíciós kereskedésig, a kereskedő akkor keres pénzt, ha a pozíció jobb áron záródik, mint amelyen nyílt, akár long, akár short irányban. A kereskedő a pozíciót olyan okból nyitja, amelyet az elemzés ad, soha nem bizonyosság alapján. Minden eredményből levonódnak a költségek, a spreaddel kezdve. A legtöbb lakossági kereskedő eredménye veszteség, és az IG Markets, egy brit bróker közli, hogy a lakossági befektetői számlák 68%-a veszít pénzt a spread bet- és CFD-ügyleteken. A tőkeáttétellel a veszteség a teljes pozícióval együtt nő, és egy árfolyamugrás (gap) a veszteséget a letéten túlra viheti, mielőtt a bróker kényszerzárása (close-out) közbelépne. A kereskedő minden ügylet kockázatát a belépés előtt korlátozza: eldönti, legfeljebb mennyit veszíthet az ügylet, beállítja a kilépést, és ehhez igazítja a pozíció méretét.
Magyarországon a lakossági ügyfél az MNB szabályai szerint kereskedik, amelyek korlátozzák a tőkeáttételes termékeket. Az ügyfél a fő devizapárokon legfeljebb 30:1 tőkeáttételt használhat. A negatív egyenleg elleni védelem, amelyet az MNB szabályai írnak elő (2020. április 10-től), a lakossági ügyfél veszteségét a számláján lévő pénznél megállítja. Az adózás is elválasztja a tulajdonlást a spekulációtól, mert a tartós befektetési számla (TBSZ) adókedvezményt ad a teljes áron megvásárolt befektetéseknek.
A kezdő a bróker ellenőrzésével indul, és az első ellenőrzés az engedély, mert az a cég, amely ezen megbukik, további ellenőrzésre nem szorul. A kezdő ezután a bróker demószámláján gyakorol, amely a valódi platformot és a valódi árakat virtuális pénzzel futtatja, így költség nélkül tanulja meg az ügylet mechanikáját. A valódi pénz kis összeggel következik, ha az alapok már szilárdak. Ennek a lépésnek a feltételei: meglévő vésztartalék, kizárólag valóban szabad pénz, előre meghatározott keret, amely elég kicsi ahhoz, hogy valódi megrázkódtatás nélkül elveszíthető legyen, és a problémás szerencsejáték múltjának hiánya.
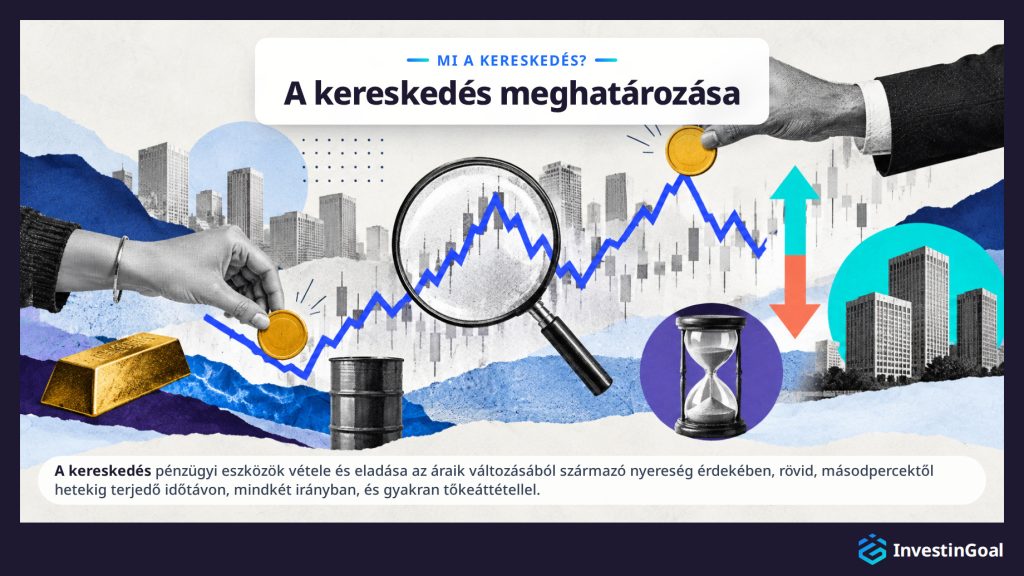
Mi a kereskedés?
A kereskedés pénzügyi eszközök vétele és eladása az áraik változásából származó nyereség érdekében, rövid, másodpercektől hetekig terjedő időtávon, mindkét irányban, és gyakran tőkeáttétellel. A kereskedő pozíciót nyit, majd később zárja, és a nyereség az ár mozgásából származik, nem abból a jövedelemből, amelyet az eszköz tulajdonlása hoz. Ma a kereskedő egy engedéllyel rendelkező bróker platformján vagy alkalmazásán keresztül kereskedik, akár lakossági magánszemély, akár intézmény, például bank vagy alap.
A pénzügyi eszközök, amelyek gazdát cserélnek: vállalatok részvényei, tőzsdeindexek, devizák, nyersanyagok, például arany és olaj, befektetési alapok, kötvények és kriptovaluták, vagy teljes áron megvásárolva, vagy az áraikat követő szerződéseken keresztül kereskedve. A kereskedő akkor vesz, ha áremelkedésre számít, és akkor ad el, ha esésre, így az eső piac ugyanazt a lehetőséget kínálja, mint az emelkedő. A tőkeáttétel lehetővé teszi, hogy egy kis letét nagyobb pozíciót irányítson, és minden mozgásnál felnagyítja a nyereséget és a veszteséget is.
Ugyanazt a részvényt lehet kereskedni és abba befektetni is, és a kereskedő az a személy vagy cég, amely kereskedik vele: egy lakossági magánszemély, aki a saját pénzével kereskedik a telefonjáról, vagy egy intézmény, egy bank vagy egy alap, amely sokkal nagyobb léptékben teszi ugyanezt. A lakossági kereskedők és az intézmények ugyanazokon a pénzpiacokon találkoznak, ugyanazokon az árakon.
A meghatározásból két kérdés következik: hogyan működik a kereskedés, a platformról elküldött megbízástól a pozíció zárásáig, és miben különbözik a kereskedés a befektetéstől, amely ugyanazokat az eszközöket más célra használja.
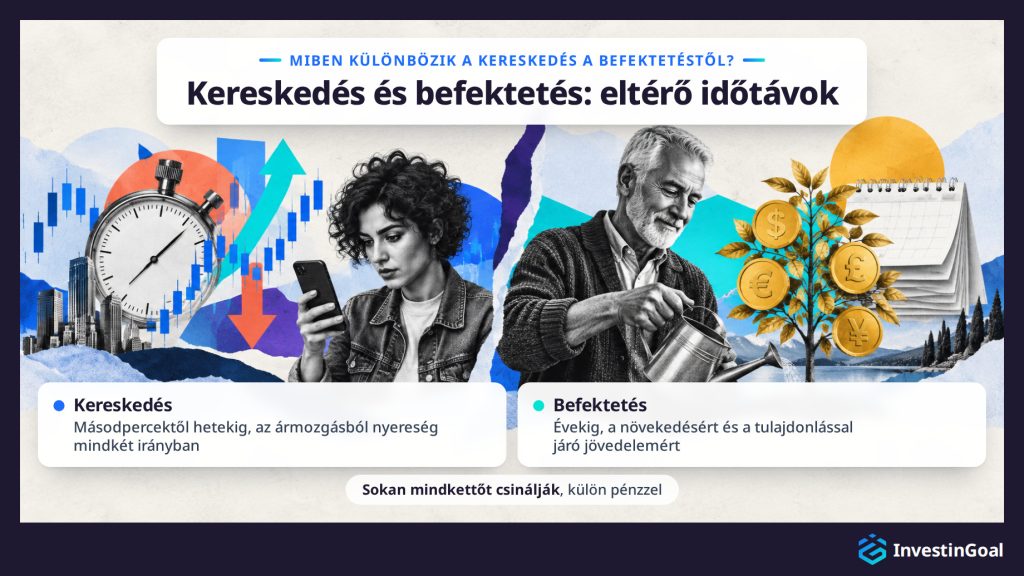
A kereskedés az időtávjában különbözik a befektetéstől. A kereskedés másodpercektől hetekig tartja a pozíciót, hogy az ármozgásból nyereséget érjen el, a befektetés viszont évekig tartja az eszközt, általában befektetési számlán, a növekedésért és a tulajdonlással járó jövedelemért.
Az időtáv szabja meg a döntések gyakoriságát. A kereskedő minden pozícióról dönt, gyakran heti több alkalommal, és figyeli az árat, amíg a pozíció nyitva van. A befektető ritkán dönt, vesz és hosszú távon tartja, és hagyja, hogy az évek növekedése és az osztalék dolgozzon. Az időtáv az irányt is meghatározza. A kereskedő short pozícióval esés esetén is nyerhet, a befektető viszont csak akkor nyer, ha az eszköz értéke emelkedik vagy jövedelmet fizet.
A kereskedés gyakran használ tőkeáttételt, így a letét a saját méretének többszörösét kitevő pozíciót irányít. A befektetés általában az eszköz teljes árát fizeti, és tulajdonolja azt. Az a befektető, aki részvény tulajdonosa, megkapja az osztalékot, vagyis a nyereségnek azt a részét, amelyet a vállalat a részvényeseinek fizet, míg az a kereskedő, aki ugyanarra a részvényre szóló tőkeáttételes szerződést két napig tart, csak az ár változását kapja. Cserébe a kereskedésnek három előnye van, amellyel a befektetés nem rendelkezik: a nyereség lehetősége mindkét irányban, a rövid tartási idő, és a sok piachoz való hozzáférés egyetlen számláról.
Az évek alatti növekedés befektetést kíván, a tulajdonlással járó jövedelemmel. Az ármozgásokból mindkét irányban szerzett nyereség kereskedést kíván, magasabb kockázattal és több idővel. Sokan mindkettőt csinálják, külön pénzzel, és hogy ebből a pénzből melyik tevékenység mennyit kap, azt a kereskedés és a befektetés összehasonlítása dönti el a saját célokhoz mérve.
Az online kereskedés abban különbözik az offline kereskedéstől, hogy a megbízás hogyan jut el a piacra. Offline a megbízást egy tőzsdeügynöknek vagy a parketten dolgozó kereskedőnek szóló telefonhívás vitte, online pedig a kereskedő elektronikusan küldi el egy platformról vagy alkalmazásból. Ami nem változott, az az, hogy továbbra is egy engedéllyel rendelkező bróker áll a kereskedő és a piac között, és hogy a kockázat ugyanaz.
Az Egyesült Királyságban a változás a Londoni Értéktőzsdén kezdődött a Big Banggel, azokkal a reformokkal, amelyek dereguláltak a londoni City-t és megszüntették a részvényügyletek fix jutalékát. A részvénykereskedés 1986. október 27-én költözött a parkettről a képernyőkre, és a parkett néhány hónap alatt kiürült. A Big Bang előtt a magánügyfél felhívta a tőzsdeügynököt, a tőzsdeügynök továbbadta a megbízást egy kereskedőnek a parketten, és az ár telefonon jött vissza. A képernyő az 1990-es évek végén az internettel jutott el a magánügyfelekhez, a zsebükbe pedig az okostelefonnal. Az online kereskedést elektronikus kereskedésnek vagy e-tradingnek is nevezik.
Az online kereskedés négy előnyt hozott a lakossági kereskedőnek. Hozzáférés: a számla online nyitható, tőzsdeügynökkel való kapcsolat nélkül. Sebesség: a megbízás a másodperc törtrésze alatt eljut a piacra, a valós idejű árak pedig a telefonon frissülnek. Költség: az ügylet jutaléka messze az alá esett, amit a tőzsdeügynök telefonon felszámolt. Termékek és órák: egy kereskedési alkalmazás egymás mellett kínál részvényeket, devizákat, indexeket és nyersanyagokat, és sok piacon szinte éjjel-nappal jegyez CFD-ket (különbözeti szerződéseket, amelyek az eszköz tulajdonlása nélkül követik a piac árát), messze bármelyik tőzsde nyitvatartási idején túl.
Az ügylet szerkezete és kockázata ugyanaz maradt. Egy engedéllyel rendelkező bróker továbbra is vezeti a számlát, és minden megbízást a piacra visz, és a veszteséges ügylet ugyanannyi pénzt veszít, akár 1985-ben telefonon ment a megbízás, akár ma egy koppintással egy alkalmazásban. Az alkalmazás azt is megkönnyíti, hogy gyakrabban kereskedjen valaki, a gyakoribb kereskedés pedig önmagában is kockázat.
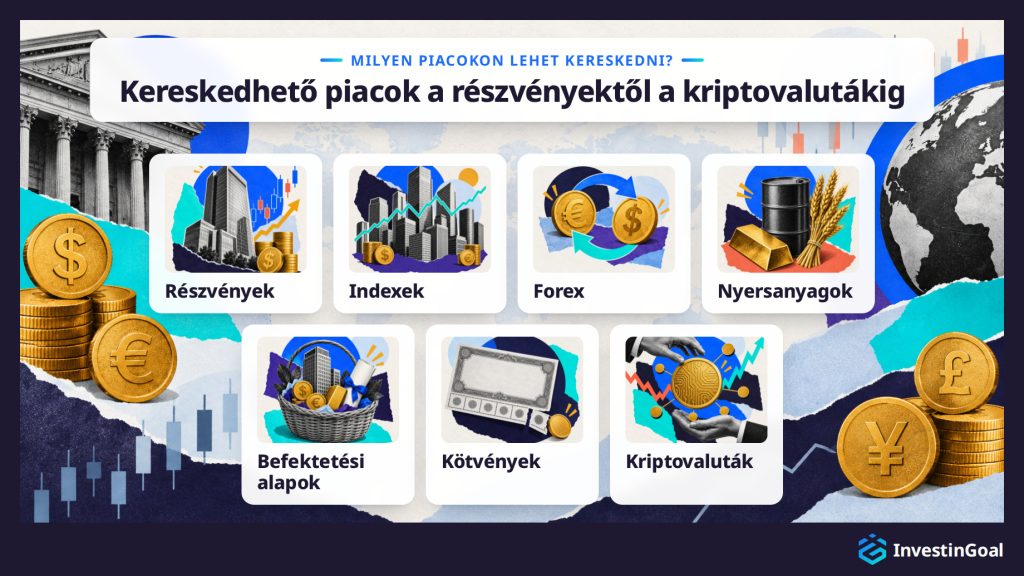
Milyen piacokon lehet kereskedni?
A kereskedhető hét piac az alábbi felsorolásban látható.
- Részvények: tőzsdén jegyzett vállalatok részvényei, például a Budapesti Értéktőzsdén (nyitva 09:00–17:00 CET), vagy a New York-i Értéktőzsdén (NYSE) és a Nasdaqon, mindkettő New Yorkban, nyitva 15:30–22:00 CET, ami márciusban és október végén néhány hétre 14:30–21:00-ra tolódik, mert az Egyesült Államok és Európa eltérő napokon állítja át az óráját. A részvény ára a vállalat eredményeivel, valamint a vállalatról és ágazatáról szóló hírekkel mozog, és a nagy vállalatok részvényeivel mély, likvid piacokon kereskednek. Az eredményközlés napjai, amikor a vállalat beszámol, azok a napok, amikor a részvénye a legnagyobbat mozog, és az eredmények naptára hétről hétre formálja a részvénykereskedés működését.
- Indexek: egyetlen ár, amely részvények egy kosarát követi, mint a BUX a Budapesti Értéktőzsde legnagyobb vállalataira, az S&P 500 500 nagy amerikai vállalatra, és a Germany 40, így nevezik a brókerek a német DAX indexet, 40 nagy német vállalatra. Az index a gazdasággal, a kamatlábakkal és a legnagyobb tagjainak eredményeivel mozog, és általában kevesebbet mozog, mint egyetlen részvény, mert a kosár hígítja egy vállalat hírét.
- Forex: a foreign exchange rövidítése, páronként kereskedett devizák, például az EUR/HUF (az euró a magyar forinttal szemben) és az EUR/USD, az euró a dollárral szemben. A Forex a világ legnagyobb piaca, napi 9600 milliárd dollárral a Nemzetközi Fizetések Bankja (BIS) 2025. áprilisi háromévenkénti felmérése szerint, és napi 24 órában, hetente öt napon át nyitva van. A Forex árai pipben mozognak, ez a legtöbb párnál a negyedik tizedesjegy, a pozíciók mérete pedig lotban adódik meg, ahol egy standard lot a pár első devizájából 100 000 egység. A kamatlábak, az inflációs adatok és a jegybankok döntései, például a Magyar Nemzeti Banké és az amerikai Federal Reserve-é mozgatják a devizapárokat, és a fő párok a lakossági kereskedő számára elérhető legkönnyebben forgatható (likvid) eszközök közé tartoznak, ezért a Forex-kereskedés kezdőknek általában velük indul.
- Nyersanyagok: fizikai javak három fajtája: fémek, például arany és ezüst, energia, például olaj és földgáz, és mezőgazdasági termékek, például búza. Az olajat két referenciaár szerint jegyzik: az északi-tengeri Brent kőolaj és az amerikai WTI (West Texas Intermediate) szerint. Áraik a kereslettel és a kínálattal, a geopolitikával, amely egyik napról a másikra elvághatja az olaj- vagy gázellátást, és az amerikai dollárral mozognak, amelyben a legtöbb nyersanyagot árazzák. Az arany és az olaj likvid piacokon forog, a mezőgazdasági termékek vékonyabbakon, amelyek az időjárással is mozognak, és mindegyikükre nehezedik a fizikai kínálat, ezért az áll a nyersanyag-kereskedés működésének középpontjában.
- Befektetési alapok: részvények, kötvények vagy nyersanyagok kosarai, amelyek ára azt követi, amit tartanak. Az ETF-ek tőzsdén kereskedett alapok. Tőzsdén jegyzik őket, és a kereskedési ülés alatt úgy kereskednek velük, mint a részvényekkel, míg a hagyományos befektetési alapok ára naponta egyszer alakul ki, ezért inkább befektetésre alkalmasak, mint kereskedésre.
- Kötvények: kormányoknak és vállalatoknak nyújtott hitelek, amelyek kamatot fizetnek, például a magyar államkötvények (államkötvények), és a vállalati kötvények. A kötvények ára a kamatlábakkal ellentétes irányban mozog, és a kötvények olyan piac, amelyet egyes kereskedők arra használnak, hogy a kamatokról alkotott nézetükkel kereskedjenek.
- Kriptovaluták: digitális valuták, például a Bitcoin, az első és legnagyobb, és az Ether, az Ethereum hálózat valutája, napi 24 órában, heti hét napon kereskednek velük, és sokkal ingadozóbbak, mint a részvények vagy a devizák. A kriptoszármazékokhoz való hozzáférés az egyes országok szabályaitól függ, ezért a kriptovaluta-kereskedés kezdőknek abból indul ki, amit a szabályok megengednek ott, ahol a kereskedő él.
A hét piac mindegyike egy eszközosztály, hasonló jellemzőkkel bíró eszközök csoportja, amelyek ugyanolyan fajta hírekre mozognak.
Az alábbi táblázat a hét piacot hasonlítja össze a kereskedett eszköz, a példák és mindegyik fő jellemzője szerint.
| Piac | Kereskedett eszköz | Példák | Fő jellemző |
|---|---|---|---|
| Részvények | Tőzsdén jegyzett vállalatok részvényei | A Budapesti Értéktőzsde, a NYSE és a Nasdaq részvényei | Az eredményközlés napjain mozog a legtöbbet |
| Indexek | Egyetlen ár egy részvénykosárra | BUX, S&P 500, Germany 40 | Általában kevesebbet mozog, mint egy részvény |
| Forex | Páronként jegyzett devizák | EUR/HUF, EUR/USD | Legnagyobb piac; napi 24 órában, hetente öt napon nyitva |
| Nyersanyagok | Fizikai javak | Arany, ezüst, Brent és WTI olaj, földgáz, búza | Többnyire amerikai dollárban árazott |
| Befektetési alapok | Részvények, kötvények vagy nyersanyagok kosarai | ETF-ek, hagyományos befektetési alapok | Az ETF-ekkel az ülés alatt kereskednek; a hagyományos alapok ára napi egyszeri |
| Kötvények | Kormányoknak és vállalatoknak nyújtott hitelek | Magyar államkötvények, vállalati kötvények | Az árak a kamatlábakkal ellentétesen mozognak |
| Kriptovaluták | Digitális valuták | Bitcoin, Ether | Napi 24 órában, heti hét napon nyitva; sokkal ingadozóbb |
Kezdő számára a legkönnyebb piacok a nagy, likvid piacok, például a BUX, az EUR/HUF és a nagy vállalatok részvényei. Azért a legkönnyebbek, mert a spreadjeik szűkek, az áraikat a nyitvatartási idejük alatt folyamatosan jegyzik, és a mozgatásukat előidéző híreket széles körben közlik. A spread a vételi és az eladási ár közötti különbség.
Milyen termékekkel lehet kereskedni?
A kereskedésre használt három termék az alábbi.
- CFD-k: a különbözeti szerződés (contract for difference) egy brókerrel kötött megállapodás, amely a piac nyitó és záró ára közötti különbözetet fizeti, a pozíció méretével megszorozva. A CFD tőkeáttételes, long és short irányban is nyitható, és nem ad tulajdonjogot az eszközre, és ez a kombináció adja a CFD-kereskedés lényegét minden piacon, egyetlen részvénytől egy indexig.
- Határidős ügyletek: határidős tőzsdén, például a londoni ICE Futures Europe-on vagy a Chicago Mercantile Exchange-en (CME) kereskedett szerződések, amelyek egy eszköz meghatározott mennyiségének megvételét vagy eladását írják elő meghatározott áron egy jövőbeli napon, rögzített szerződésmérettel és lejárati dátummal. A tőzsde határozza meg minden szerződés méretét, amely gyakran nagy, ezért a határidős kereskedéssel kapcsolatban az első megtanulandó szám az, hogy egy szerződés mennyit nyer vagy veszít az ár minden egyes pontnyi mozgásán.
- Opciók: olyan szerződések, amelyek jogot adnak, de nem kötelezettséget, egy eszköz megvételére vagy eladására meghatározott áron meghatározott időpontig, előre fizetett prémium ellenében. Az opció vevője csak a prémiumot kockáztatja, az eladó viszont kötelezettséget és sokkal nagyobb kockázatot vállal, és ezt a különbséget kell először áttekinteni az opciós kereskedés kezdőknek témában, még bármelyik stratégia előtt.
A másik út ugyanahhoz a piachoz az, ha az eszközt megvesszük: bróker számlán teljes áron megvásárolt és tartott részvények vagy ETF-ek, termék közbeiktatása nélkül. A teljes áron vásárlás csak long irányban működik és tőkeáttétel nélkül, és az eszköz a vevőé. Az eszköz tulajdonlása és az árával való kereskedés CFD-n keresztül tehát két út ugyanahhoz a piachoz, amelyek abban különböznek, hogy mit engednek, mibe kerülnek és mit védenek.
Az alábbi táblázat a három terméket és a teljes áron vásárlást hasonlítja össze aszerint, hogy mi az egyes út, mik a fő feltételei, és milyen tulajdonjogot ad.
| Út | Mi ez | Fő feltételek | Tulajdonjog |
|---|---|---|---|
| CFD-k | Bróker megállapodás, amely az árkülönbözetet fizeti | Tőkeáttételes; long vagy short | Nincs |
| Határidős ügyletek | Tőzsdei szerződés későbbi vételre vagy eladásra | Rögzített ár, rögzített méret, lejárati dátum | Nincs |
| Opciók | Jog, nem kötelezettség a vételre vagy eladásra | Rögzített ár és dátum; előre fizetett prémium | Nincs |
| Teljes áron vásárlás | Bróker számlán tartott részvények vagy ETF-ek | Csak long; tőkeáttétel nélkül | Az eszköz a vevőé |
A határidős ügyletek és az opciók távolabb esnek a kezdőtől, mert a szerződésméretük, a lejárati dátumuk és az árazásuk megtanulása tovább tart, mint egy CFD-é vagy egy részvényé. A CFD-k tőkeáttételes termékek, amelyeken a lakossági számlák többsége veszít.
Az eszköz tulajdonlása nélküli kereskedés a tulajdonjogban különbözik a megvételtől. A teljes áron megvásárolt részvény a vevőt részvényessé teszi, részvényesi jogokkal és osztalékkal, míg ugyanazon a részvényen egy CFD az ár változását fizeti, és ezen jogok egyikét sem adja. Cserébe a CFD lehetővé teszi a short pozíciót és a tőkeáttételes kereskedést, az éjszakai finanszírozás árán, a tulajdonlás pedig egyiket sem.
Vegyünk 450 000 Ft értékű kitettséget egyetlen részvényre. Teljes áron megvásárolva a részvény ára 450 000 Ft plusz a bróker jutaléka, és a teljes összeg elhagyja a számlát. 20%-os margin mellett, ami 5:1 tőkeáttétel, ugyanehhez a kitettséghez 90 000 Ft letét szükséges. A részvény 10%-os esése mindkét esetben 45 000 Ft veszteséget jelent: a tulajdonosnál a befektetett pénz egytizedét, a CFD-kereskedőnél a letét felét. Csak a CFD-kereskedő adhatott volna el előbb, és nyerhetett volna ugyanezen az esésen 45 000 Ft nyereséget.
A két út a költségekben, az adóban és a védelmekben is különbözik. A tulajdonos a jutalékot egyszer fizeti, a vásárláskor, és a részvény tartása alatt nincs napi díja. A CFD-kereskedő a spreadet fizeti, és minden éjszakára, amelyen a pozíció nyitva marad, éjszakai finanszírozást, ami miatt a CFD tartása hónapokig drága. A két terméket másként adóztatják, és a kezelés országonként más. Mindkét utat kártalanítási rendszer fedezi arra az esetre, ha az engedéllyel rendelkező cég csődbe megy: a Befektető-védelmi Alap (Beva) a Magyarországon engedélyezett cégnél, vagy annak az uniós országnak a rendszere, amelyik a céget engedélyezte; ez a védelem a kereskedési veszteségekre soha nem terjed ki. A tőkeáttételes termékeket használó lakossági ügyfelet emellett a negatív egyenleg elleni védelem is védi (2020. április 10-től), amely a veszteséget a számlán lévő pénznél megállítja.
Az évekig tartó tartás az eszköz megvételét kívánja. Az ármozgások rövid távú, mindkét irányú kereskedése CFD-t kíván, annak tudatában választva, hogy a CFD-vel kereskedő lakossági számlák többsége veszít.
Hogyan működik a kereskedés?
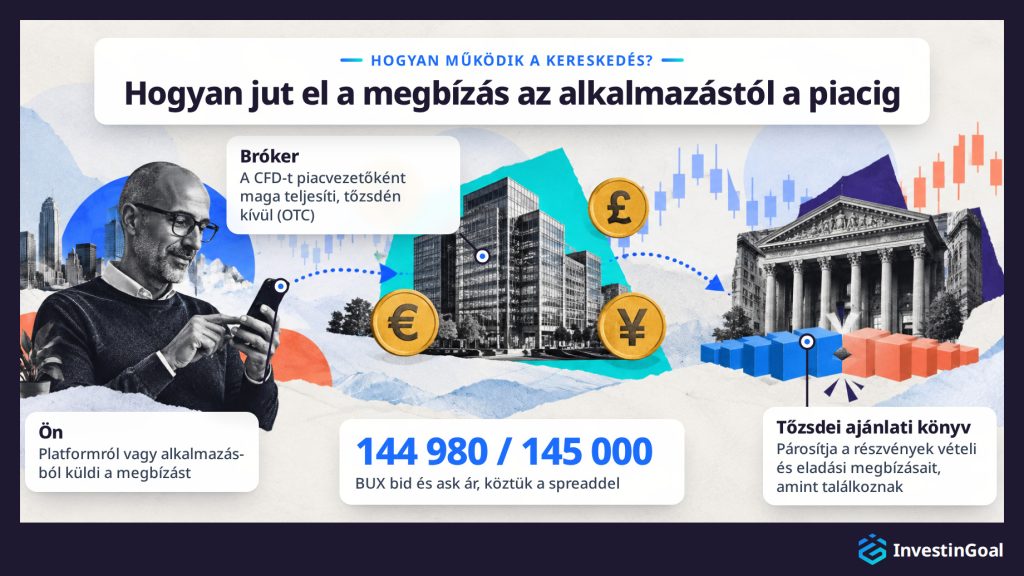
A kereskedés úgy működik, hogy a platformról vagy az alkalmazásból megbízást küldenek egy brókernek, amely vagy egy tőzsde ajánlati könyvében párosítja azt, vagy maga teljesíti piacvezetőként (market maker), tőzsdén kívül (OTC). A vétel az ask áron teljesül, az eladás a bid áron, az árak a kereslettel és a kínálattal mozognak, és a pozíció addig nyitva marad, amíg egy ellentétes megbízás le nem zárja.
A bróker minden piacot két árral jegyez. A bid az az ár, amelyen eladhat, az ask az az ár, amelyen vehet, a kettő közötti különbség pedig a spread, minden ügylet első költsége. A BUX jegyzése így nézhet ki: 144 980 / 145 000. 144 980-on ad el, és 145 000-en vesz, és a 145 000-en vett pozíció 20 ponttal mínuszban indul, mert azonnali eladása 144 980-on teljesülne.
A megbízás útja a terméktől függ. A teljes áron megvásárolt részvény egy tőzsdére kerül, például a Budapesti Értéktőzsdére, ahol az ajánlati könyv (order book) minden árszinten felsorolja a vételi és az eladási megbízásokat, és párosítja őket, amint találkoznak. A CFD-vel tőzsdén kívül (OTC) kereskednek. Tőzsdén kívül a bróker piacvezetőként (market maker) jár el, a saját bid és ask árát az alapul szolgáló piac árából jegyzi, és az ügylet másik oldalát vállalja.
Az árak a kereslettel és a kínálattal mozognak. Ha a vevők sürgetőbbek, mint az eladók, magasabb árakat fogadnak el, és felfelé tolják az ask árat. Ha az eladók sürgetőbbek, alacsonyabb árakat fogadnak el, és lefelé nyomják a bid árat. A vevők és az eladók a többi kereskedő, lakossági magánszemélyek és intézmények, például bankok és alapok, amelyek összesített megbízásai alakítják az árat. Egy ügyletben tehát Ön, a bróker, és vagy a tőzsde vesz részt, ahol a megbízása egy másik kereskedőével találkozik, vagy az a piacvezető, amely átveszi.
A pozíció ezután nyitva marad, és az ár minden mozgásával nyer vagy veszít, amíg egy ellentétes megbízás le nem zárja. Az eladás zárja a vételt, a vétel pedig zárja az eladást. A lánc három szeme dönti el az eredmény nagy részét: a bróker, amely a megbízást viszi, a tőkeáttétel, amely a pozíció méretét szabja, és a megbízások, amelyek megnyitják és lezárják.
Az online kereskedés azért megy brókeren keresztül, mert a lakossági ügyfél nem köthet ügyletet közvetlenül a tőzsdén. Az online bróker az az engedéllyel rendelkező cég, amely megnyitja az ügyfél kereskedési számláját, kezeli a rajta lévő pénzt, biztosítja a platformot és végrehajtja az egyes megbízásokat, vagy úgy, hogy egy tőzsdére továbbítja, vagy úgy, hogy piacvezetőként az ügylet másik oldalát vállalja.
A tőzsdén csak a tagcégek köthetnek ügyletet, és a tagsághoz olyan tőke, rendszerek és felügyelet kell, amellyel egy magánszemély nem rendelkezik. A brókert annak az országnak a felügyelete engedélyezi, ahol az ügyfeleket kiszolgálja, Magyarországon az MNB, vagy egy másik uniós ország felügyelete az európai útlevél alapján, és az engedély az, ami lehetővé teszi, hogy a bróker lakossági ügyfelek pénzét kezelje, és megbízásaikat továbbítsa. A számlanyitás személyazonosság-ellenőrzéssel kezdődik, amelyet KYC-nek (know your customer, ismerd az ügyfeledet) neveznek, és amelyet a törvény a csalás és a pénzmosás ellen ír elő. A cég ezután az ügyfelek pénzét a sajátjától elkülönítve tartja, külön számlákon, hogy a cég hitelezői ne tarthassanak rá igényt, ha a cég csődbe megy.
A végrehajtás két modell egyikét követi, és mindkettő alakítja az ügyfél által kapott árat. Az elsőben a bróker a megbízást egy tőzsdére továbbítja, és az ügyfél a tőzsde árát kapja, általában jutalékkal megtoldva. A másodikban a bróker a piacvezető. A bróker jegyzi az árat, az ügylet másik oldalát vállalja, és a spreadből keres, így az ügyfél ára a bróker saját jegyzése, amelyet az alapul szolgáló piacból vezet le. Sok cég mindkét modellt működteti, a részvényeket a tőzsdén keresztül, a CFD-ket piacvezetőként, és még a legjobb online brókerek is e kettő egyikén át hajtanak végre minden megbízást.
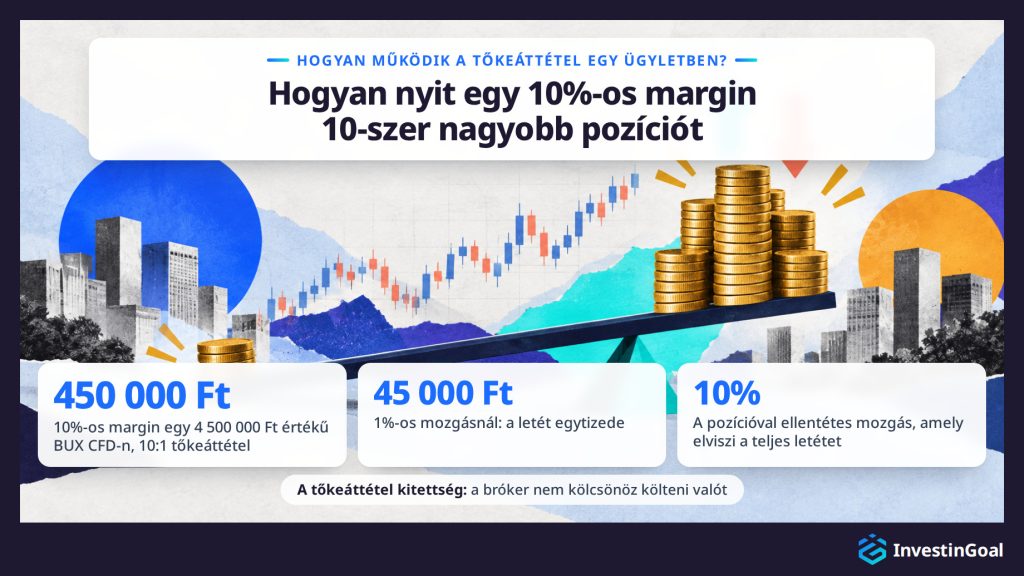
A tőkeáttétel úgy működik egy ügyletben, hogy egy letét, a margin, sokszor nagyobb pozíciót nyit, így a bróker a nyereséget és a veszteséget a teljes pozícióra számítja, nem a letétre. Egy 4 500 000 Ft értékű BUX CFD-n a 10%-os margin 450 000 Ft letétet jelent, ami 10:1 tőkeáttétel. Az index 1%-os mozgása 45 000 Ft nyereséget vagy veszteséget jelent, a letét egytizedét.
A margin és a tőkeáttétel ugyanazt az arányt fejezi ki. Az 5%-os margin a letét 20-szorosát kitevő pozíciót jelent, 20:1-et. A 3,33%-os margin 30:1, a 20%-os margin pedig 5:1. A bróker nem kölcsönöz a kereskedőnek költeni valót. A tőkeáttétel kitettség, és a kereskedő a teljes 4 500 000 Ft értékű pozíció nyereségét vagy veszteségét viseli.
145 000-es BUX mellett a 20 pontos spread az ár nagyjából 0,014%-a, nagyjából 621 Ft egy 4 500 000 Ft értékű pozíción, és mindkét kimenetelből levonódik. Az 1%-os emelkedés 45 000 Ft nyereséget hoz, és a spread után 44 379 Ft marad. Az 1%-os esés 45 000 Ft veszteséget okoz, a spreaddel együtt pedig 45 621 Ft a veszteség. A pozícióval ellentétes 10%-os mozgás 450 000 Ft összeget visz el, a teljes letétet.
Ahogy a veszteségek felemésztik a számlát, a bróker a számla értékét (equity) figyeli, vagyis a letétet a nyitott eredménnyel növelve vagy csökkentve. Amikor a számla értéke elmarad a pozíció által megkövetelt margintól, a margin call arra figyelmezteti a kereskedőt, hogy fizessen be pénzt, vagy csökkentse a pozíciót, és ha a számla értéke tovább esik, a bróker lezárja a pozíciókat, mielőtt a számla kiürülne. A margin call és a kényszerzárás (close-out) a tőkeáttétel működésének két beépített védelme, és egyik sem változtat a számtanon. Magának a tőkeáttételnek korlátja van Magyarországon, ahol az MNB piacról piacra határozza meg, legfeljebb mennyit használhat a lakossági ügyfél.
Az ügyletet megnyitó és lezáró négy megbízás az alábbi.
- Piaci megbízás (market order): most teljesül, a legjobb elérhető áron, így a vétel az ask áron, az eladás a bid áron teljesül. A teljesülés biztos, az ár nem, és gyors piacon az ár rosszabb lehet, mint a képernyőn látható.
- Limit megbízás: az Ön által megadott áron vagy annál jobban teljesül, a vétel a limitnél vagy az alatt, az eladás a limitnél vagy az fölött. Az ár biztos, a teljesülés nem, mert a megbízás soha nem teljesül, ha a piac nem éri el a limitet.
- Stop-loss megbízás: lezárja a pozíciót, amikor az ár eléri a megadott veszteségszintet. A stop-loss nem garantált, mert amikor az ár átugorja a szintet, éjszaka vagy hír hatására, a megbízás a következő elérhető áron teljesül. Ez az ár jóval a szinten túl lehet. A garantált stop pontosan a szinten zár, és egyes brókerek prémium ellenében kínálják.
- Take-profit megbízás: lezárja a pozíciót, amikor az ár eléri a célt, rögzítve a nyereséget anélkül, hogy a kereskedőnek a képernyőt kellene figyelnie.
Melyek a fő kereskedési stílusok?
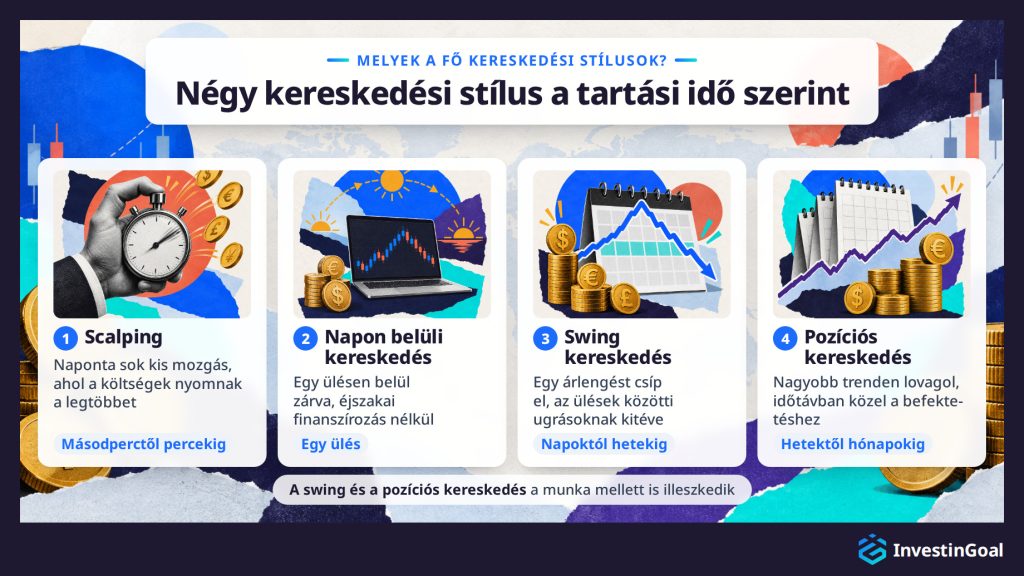
A négy fő kereskedési stílust az határozza meg, mennyi ideig tartja a kereskedő a pozíciót. Az alábbiakban a legrövidebb tartási időtől a leghosszabbig szerepelnek.
- Scalping: másodperctől percekig tartott pozíciók, naponta sokszor, kis mozgások elcsípésére. A scalpingban a költségek nyomnak a legtöbbet, mert a kereskedő minden ügyleten fizeti a spreadet, és minden nyereség kicsi.
- Napon belüli kereskedés: egy ülésen belül nyitott és zárt pozíciók, így a kereskedő éjszakára egyet sem tart, és nem fizet éjszakai finanszírozást. A napon belüli kereskedés órákat igényel a képernyő előtt, amíg a piac nyitva van.
- Swing kereskedés: napokig-hetekig tartott pozíciók az árfolyam egy lengésének elcsípésére. A tőkeáttételes pozíciók éjszakai finanszírozást fizetnek, és az ár az ülések között ugorhat.
- Pozíciós kereskedés: hetektől hónapokig tartott pozíciók egy nagyobb trenden, az időtávban közel a befektetéshez, de még mindig az ármozgásra célozva. A tőkeáttételes pozíció éjszakai finanszírozása a hónapok alatt összeadódik.
Egy stílus az időkeret, a stratégia pedig a szabályok összessége benne: mikor lépjen be a kereskedő, hol lépjen ki és mennyit kockáztasson. A gyakori kereskedési stratégiák közé tartozik a trendkövetés, amely a trend irányában kereskedik, a kitörési kereskedés (breakout), amely akkor lép be, amikor az ár elhagyja a sávot, és a sávos kereskedés (range trading), amely a sáv alja közelében vesz, és a teteje közelében ad el. Az algoritmikus kereskedés más tengelyen áll, mert azt írja le, ki hajtja végre az ügyleteket, a leírt szabályokat követő szoftver, és egy algoritmus scalpingolhat vagy hetekig tarthat pozíciót. A swing és a pozíciós kereskedés naponta csak egyszer-kétszer igényel ellenőrzést, ezért ezek a munka mellett is illeszkedő stílusok, a scalping és a napon belüli kereskedés viszont magát a munkaidőt viszi el. A tartási idő az a tengely, amely szerint a kereskedés fő típusai rendeződnek, és ugyanazon a piacon bármelyik négy stílusban lehet kereskedni.
Hogyan lehet pénzt keresni a kereskedésből?
A kereskedésből akkor keres az ember pénzt, ha egy pozíció jobb áron záródik, mint amelyen nyílt. A long pozíció vesz, majd magasabban ad el, a short pozíció elad, majd alacsonyabban vesz vissza. A nyereség vagy a veszteség az árváltozás szorozva a pozíció méretével, levonva a költségeket, és sok ügylet során az eredmény a nyereségek nagyságától függ a veszteségekhez képest.
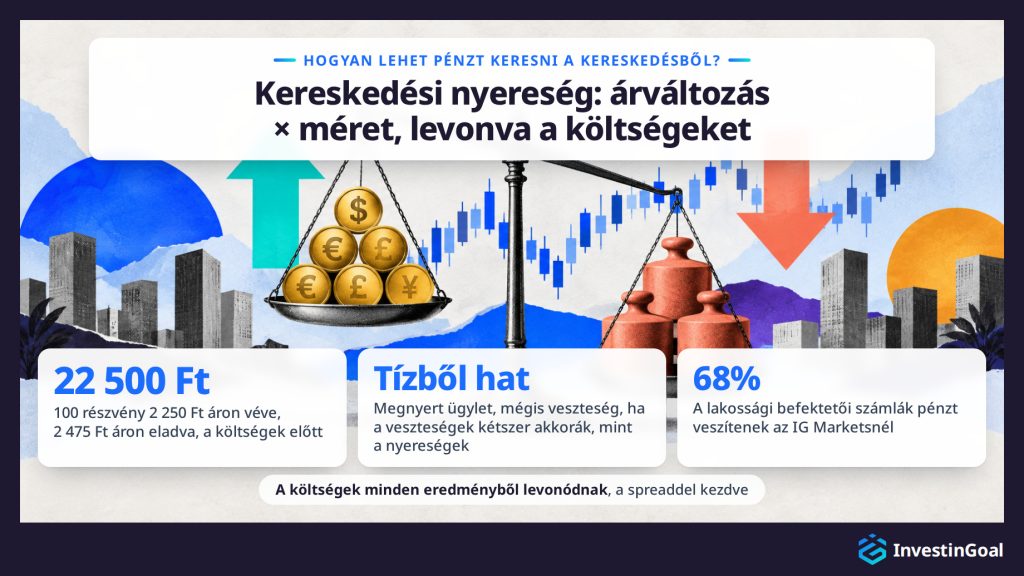
Vegyünk 100 részvényt, amelyet 2 250 Ft áron vettünk, ez 225 000 Ft értékű pozíció. 2 475 Ft áron eladva a pozíció nyeresége 225 Ft × 100 = 22 500 Ft. 2 025 Ft áron eladva a pozíció 22 500 Ft veszteséget termel, mindkettő a költségek előtt. Ugyanez a mozgás short irányban, 100 részvényt 2 250 Ft áron eladva és 2 025 Ft áron visszavéve, 22 500 Ft nyereséget hoz. A számítás az árváltozást a pozíció méretével szorozza, soha nem a letéttel. A letét tőkeáttétellel lehet a 225 000 Ft töredéke, a nyereség vagy a veszteség mégis 22 500 Ft.
A költségek minden eredményből levonódnak, a spreaddel kezdve, amelyet a pozíció abban a pillanatban átlép, ahogy megnyílik. Az ügyletnek többet kell mozognia a költségeinél, mielőtt nyereséget mutat, így egy módszer, amely kicsit és gyakran nyer, pénzt veszíthet, miután a kereskedő kifizette a spreadet és a többi díjat.
Sok ügylet során kevésbé számít, milyen gyakran van igaza a kereskedőnek, mint az, hogy a nyereségek mennyit hoznak a veszteségek költségéhez képest. Az a kereskedő, aki tíz ügyletből hatot megnyer, mégis pénzt veszít, ha minden veszteség kétszer akkora, mint a nyereség.
A legtöbb lakossági kereskedő eredménye a veszteség. Ez a veszteség egy olyan számban mutatkozik meg, amelyet a CFD-t kínáló cégek közzétesznek: a pénzt veszítő lakossági számláik aránya. Az IG Markets a spread bet-ek és a CFD-k brit szolgáltatója, és a 2026. július 13-i keltezésű brit útmutatójában például kimondta, hogy a lakossági befektetői számlák 68%-a veszít pénzt, amikor a cégnél spread bet-tel és CFD-vel kereskednek. Létezik megélhetés a kereskedésből, de kisebbség éri el, évek gyakorlása után és olyan számlával, amely elég nagy ahhoz, hogy a szokásos nyereségek fedezzék az megélhetési költségeket. A kitartás önmagában nem visz el odáig. Fernando Chague, Rodrigo De-Losso és Bruno Giovannetti közgazdászok nyomon követték azt a 19 646 embert, akik 2013 és 2015 között az Ibovespa, Brazília fő részvényindexe határidős ügyleteivel kezdtek napon belül kereskedni, és azt találták, hogy azok 97%-a, akik több mint 300 napig kitartottak, pénzt veszített.
Milyen elemzések vezetik az ügyletet?
Az ügyletet vezető három elemzési fajta az alábbi.
- Technikai elemzés: magát az árat vizsgálja a chartokon, a trendjeivel, a forgalmazott volumennel, a támasz- és ellenállási szintekkel, ahol az ár korábban megfordult, és a múltbeli árakból számolt indikátorokkal, például a mozgóátlagokkal és a Relative Strength Indexszel (RSI). A technikai elemzés abból indul ki, hogy az, ahogyan a piac eddig mozgott, mond valamit arról, hogyan fog mozogni a továbbiakban.
- Fundamentális elemzés: azt vizsgálja, minek kellene meghatároznia az eszköz értékét, például a vállalat eredményeit, a gazdasági adatokat, mint az infláció és a foglalkoztatás, és a kamatlábakat, amelyeket Magyarországon a Magyar Nemzeti Bank határoz meg. Egy kamatdöntés másodpercek alatt megmozgathatja a magyar forintot, a BUX-ot és a magyar államkötvényeket.
- Hangulatelemzés (sentiment): a többi piaci szereplő pozicionálását és áramlásait vizsgálja, hogyan helyezkednek el a kereskedők, és mennyire zsúfolttá vált a piac egyik oldala. Adatai olyan forrásokból jönnek, mint a heti Commitments of Traders jelentés, amelyben az amerikai Commodity Futures Trading Commission (CFTC) megmutatja, hogyan pozícionálnak a nagy szereplők a határidős piacokon, és a long vagy short ügyfelek aránya, amelyet sok bróker közzétesz. A hangulatelemzés a zsúfolt oldalt figyelmeztetésnek olvassa, mert kevés vevő marad, aki feljebb tolná az árat, ha a kereskedők többsége már birtokolja.
Az alábbi táblázat a három elemzési fajtát hasonlítja össze aszerint, hogy mit vizsgál, milyen jellemző eszközöket és adatokat használ, és hogyan olvassa a piacot.
| Elemzés | Mit vizsgál | Jellemző eszközök és adatok | Hogyan olvassa a piacot |
|---|---|---|---|
| Technikai | Az ár a chartokon | Trendek, volumen, támasz és ellenállás, mozgóátlagok, RSI | A múltbeli mozgások mondanak valamit a következőről |
| Fundamentális | Ami az eszköz értékét mozgatja | Vállalati eredmények, infláció, foglalkoztatás, kamatlábak | Az eredmények, az adatok és a kamatdöntések mozgatják az árakat |
| Hangulat | A többi szereplő pozicionálása és áramlásai | Commitments of Traders jelentés; brókerek long/short arányai | A zsúfolt oldal figyelmeztetés |
A legtöbb kereskedő a három elemzési fajtát kombinálja, a fundamentumokat használva a kereskedés okaként, a chartot pedig az időzítéshez. A múltbeli teljesítmény nem megbízható előrejelzője a jövőbeli eredményeknek, akár a múlt egy chart, egy stratégia története, vagy a saját ügyleteinek sorozata.
A chartminták értelmezése a kereskedésben az árformációk alakjának és kontextusának elemzését jelenti, hogy következtethessünk arra, mit sugallnak a jövőbeli árirányról. A kereskedők a chartmintákat aszerint értelmezik, ki van irányító helyzetben (a vevők vagy az eladók), milyen valószínű a kitörés iránya, és mik a lehetséges árcélok. A chartminták értelmezése annak megértése, mit sugall az árfolyammozgás alakja a trendváltásokról vagy a trendek folytatódásáról, és ezen felismerések alapján cselekedni. A kereskedők a vizuális mintát kereskedési tervvé fordítják: azonosítanak egy mintát, megvárják a teljes kialakulást/megerősítést, majd belépnek és kezelik az ügyletet, azt olvasva, mit jelent a minta a stopra és az árcélra nézve.
A chartminták értelmezése a technikai irányelvek és némi művészet keveréke, mert a tapasztalat segít megkülönböztetni a nagy valószínűségű mintákat a hamisaktól, és olvasni a kontextust (a minták a nagyobb trendek vagy más jelek összefüggésében). A kereskedők gyakorlással érzik meg, melyik mintában bízhatnak, és mennyire agresszíven kereskedjenek velük.
A volumen viselkedése is része a chartminták értelmezésének. Sok mintát megbízhatóbbnak tartanak, ha bizonyos volumenminták kísérik. Például egy fej-váll formációban a volumen gyakran a bal vállnál és a fejnél a legmagasabb, aztán csökken, és a nyakvonal áttörésekor kiugrik. Az a kereskedő, aki a nyakvonal áttörésekor volumenkiugrást lát, ezt erős eladás megerősítéseként és így érvényes fordulóként értelmezi. Egy zászlóban (flag) a csökkenő volumen a zászló kialakulása alatt, majd az emelkedő volumen a kitöréskor a folytatás valódiságának klasszikus jele. Sok kereskedő számos órát szán arra, hogy tökéletesen megértse a kereskedésben használt chartmintákat és azok szabályait.
A gyertyaformációk értelmezése a kereskedésben egy vagy több gyertya alakjának és helyzetének elemzését jelenti, hogy következtethessünk a piac aktuális hangulatára és lehetséges következő mozgásaira. A kereskedők megnézik, hol jelenik meg a gyertyaformáció (emelkedő trend, csökkenő trend vagy konszolidáció után), és mit jelent a formáció a vevők és az eladók dinamikájáról, majd ezt az információt kereskedési döntésekhez használják.
A gyertyaformációk értelmezése annak olvasása, milyen történetet mesél el az egyes formáció arról, ki nyer a bikák és a medvék között, majd valószínűségi fogadás arra, hogy ez a történet a jelzett irányban fog kibontakozni. A formációk ismeretét (például tudva a „shooting star” pontos szabályait) a helyzettel kombinálva (hosszú emelkedés után ellenállási szinten történt), a kereskedők döntenek a vételről, az eladásról vagy a kivárásról. A gyertyaformációk sok árinformációt sűrítenek egy tömör jelzésbe. A kereskedők előre jelzik a rövid távú piaci mozgásokat, és ennek megfelelően igazítják a pozícióikat azáltal, hogy pontosan értelmezik a gyertyaformációkat, ideális esetben megerősítő jelekkel, például a volumen növekedésével.
A gyertyaformációkat tágabb piaci kontextusban értelmezik, akár emelkedő trendben, csökkenő trendben vagy sávban. Csökkenő trendben az olyan formációk, mint a Hammer vagy a Morning Star, bullish fordulatot sugallnak, míg emelkedő trendben az olyan alakzatok, mint a Shooting Star vagy az Evening Star, lehetséges csúcsra figyelmeztetnek. A több gyertyás formációk (például a Bullish Engulfing vagy a Bearish Engulfing) a lendület eladóktól vevőkhöz vagy fordítva történő átbillenését hangsúlyozzák.
A kereskedők gyakran keresnek megerősítést a követő gyertyákban, a volumenelemzésben vagy a kulcsfontosságú támasz- és ellenállási szintekhez való igazodásban. A magasabb időkeretek (napi vagy heti chartok) általában nagyobb súlyt adnak ezeknek a formációknak, mint a rövidebb időközök.
Mik az online kereskedés költségei?
Az online kereskedés négy költsége az alábbi.
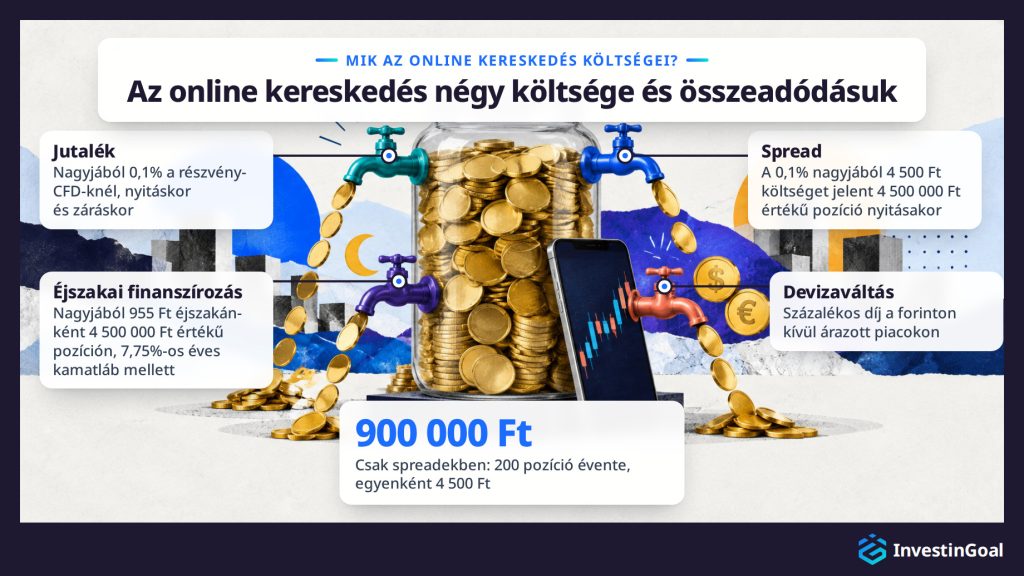
- Spread: a vételi és az eladási ár közötti különbség, nyitáskor fizetendő, mert a pozíció az ask áron nyílik, és a bid áron záródna. Egy 4 500 000 Ft értékű pozíción a 0,1%-os spread nyitáskor nagyjából 4 500 Ft költséget jelent. A kimutatáson egyetlen sor sem mutatja a spreadet, mert a költség a két ár között van elrejtve, és ez a spread jelentése a kereskedő számára a gyakorlatban: minden ügyleten fizetett díj, amelyet nem számláznak ki.
- Jutalék: a bróker által az áron felül felszámított díj. A teljes áron vásárolt részvényeknél általában ügyletenként fix díj jár, míg a részvény-CFD-knél általában az ügylet értékének nagyjából 0,1%-a a jutalék, 4 500 Ft egy 4 500 000 Ft értékű pozíción, nyitáskor és újra záráskor felszámítva.
- Éjszakai finanszírozás: a bróker napi lezárási időpontján túl tartott tőkeáttételes pozíciókra felszámított napi díj, amelyet a pozíció értéke × az éves kamatláb ÷ 365 képlettel számolnak. Egy 4 500 000 Ft értékű pozíción 7,75%-os éves kamatláb mellett egy éjszaka nagyjából 955 Ft költséget jelent.
- Devizaváltás: százalékos díj a forinton kívül árazott piacokon, például a dollárban jegyzett amerikai részvényeknél, felszámítva, amikor a bróker átváltja a pénzt, és újra, amikor az eredmény visszakerül forintba.
Az alábbi táblázat a négy költséget hasonlítja össze aszerint, hogy mire vonatkozik, hogyan számítják, és mikor számítják fel.
| Díj | Mire vonatkozik | Hogyan számítják | Mikor számítják fel |
|---|---|---|---|
| Spread | Minden ügylet | Vételi–eladási különbség; a 0,1% nagyjából 4 500 Ft egy 4 500 000 Ft értékű pozíción | Nyitáskor |
| Jutalék | Teljes áron vásárolt részvények; részvény-CFD-k | Ügyletenként fix díj; a részvény-CFD-knél nagyjából 0,1% | Ügyletenként; a részvény-CFD-knél nyitáskor és záráskor |
| Éjszakai finanszírozás | A napi lezárási időpontján túl tartott tőkeáttételes pozíciók | Érték × éves kamatláb ÷ 365; nagyjából 955 Ft éjszakánként 7,75% mellett egy 4 500 000 Ft értékű pozíción | Minden tartott éjszaka |
| Devizaváltás | A forinton kívül árazott piacok | Százalékos díj | Átváltáskor és a forintba való visszaváltáskor |
Minden díj egyetlen ügyleten kicsi, és a gyakorisággal összeadódik. Az a kereskedő, aki évente 200 pozíciót nyit, és pozíciónként 4 500 Ft spreadet fizet, csak spreadekben összesen 900 000 Ft összeget fizet, olyan költséget, amelyet az ügyleteknek vissza kell termelniük bármilyen nyereség előtt.
Melyek a kereskedés kockázatai?
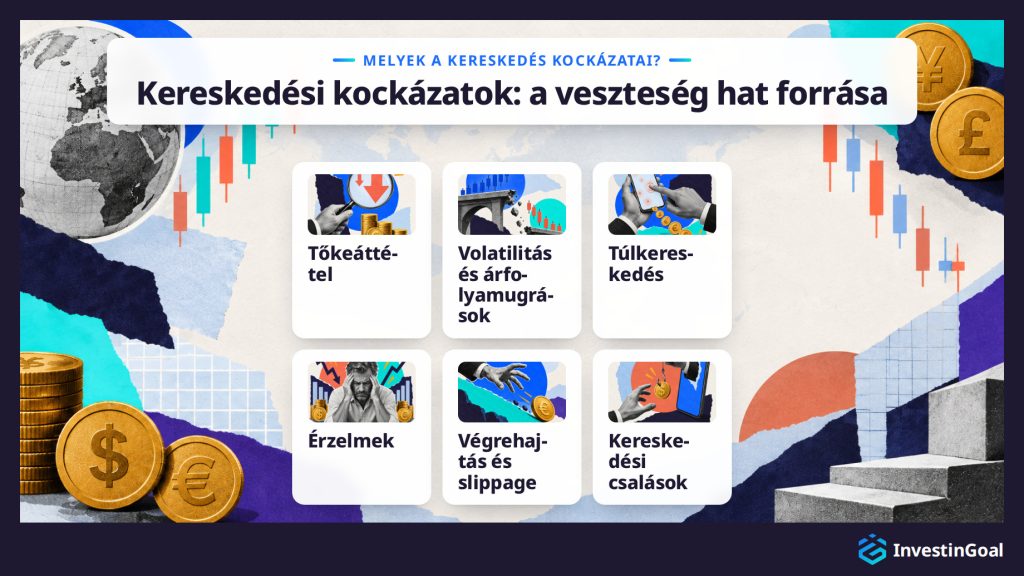
A kereskedési veszteségek hat forrása az alábbi.
- Tőkeáttétel: a veszteség a teljes pozícióval nő, nem a letéttel, így egy 20:1 arányú pozíció ellen irányuló 5%-os mozgás elviszi a teljes margint.
- Volatilitás és árfolyamugrások (gap): az árak ugranak hírekre, a vállalat eredményeire és gazdasági adatokra, valamint azokon az órákon át, amikor egy piac zárva van. Az az ár, amely a korábbi zárástól messze nyílik, kihagy minden közbeeső szintet, a stop-lossét is. 2015. január 15-én a Svájci Nemzeti Bank figyelmeztetés nélkül eldobta az euróval szembeni 1,20 svájci frankos alsó árfolyamküszöböt, és a frank a mozgás csúcsán több mint 30%-ot erősödött az euróval szemben, majd a napot nagyjából 15%-kal magasabban zárta.
- Túlkereskedés (overtrading): a gyakoribb kereskedés növeli a költségeket és rontja az eredményeket. Brad Barber és Terrance Odean a Trading Is Hazardous to Your Wealth című tanulmányában (Journal of Finance, 2000) amerikai háztartások brókerszámláit vizsgálta 1991-től 1996-ig, és azt találta, hogy a legtöbbet kereskedő háztartások évi 11,4%-ot kerestek, a piac 17,9%-ával szemben.
- Érzelmek: a félelem és a kapzsiság megtöri a tervet, leggyakrabban veszteségek után, amikor a kereskedő megemeli a méretet, hogy visszanyerje a pénzt, vagy azt remélve tart egy veszteséges pozíciót, hogy az ár visszatér. Terrance Odean a második szokást egy nagy amerikai diszkont bróker 10 000 számlájának adataiban találta meg 1987 és 1993 között (Journal of Finance, 1998). A befektetők erős hajlamot mutattak arra, hogy inkább a nyertes részvényeiket adják el, mint a vesztesekeket, ezt a mintát hívják dispozíciós hatásnak. A kereskedési pszichológia ezeknek a reakcióknak a tanulmányozása, és annak a fegyelemnek, amely távol tartja őket a tervtől.
- Végrehajtás és slippage: gyors piacokon a megbízás a szándékoltnál rosszabb áron teljesül. Ez a különbség a slippage, és levonódik az eredményből.
- Kereskedési csalások: engedély nélküli cégek, engedéllyel rendelkező cég nevét másoló klón cégek, közösségi médiás tippek és garantált hozamot ígérő ajánlatok egyetlen ügylet nélkül elveszik a kezdők pénzét. Az FCA, az Egyesült Királyság pénzügyi hatósága 2024 januárja és augusztusa között 14 504 bejelentést kapott engedély nélküli tevékenységről, és minden cég ellenőrzése a felügyelet nyilvántartásában és figyelmeztető listáján az első szabály a kereskedési csalások felismerésében.
Igen, a kereskedési veszteségek meghaladhatják a befektetett összeget egy tőkeáttételes pozíción, mert a veszteség a teljes pozícióval nő, és egy árfolyamugrás a letéten túlra viheti, mielőtt a bróker kényszerzárása közbelépne. A CFD-vel kereskedő lakossági ügyfelet a negatív egyenleg elleni védelem védi, amelyet az MNB szabályai írnak elő (2020. április 10-től), és amely éppen azért létezik, mert a veszteség átléphet a letéten, és a veszteséget a számlán lévő pénznél megállítja.
Egy 4 500 000 Ft értékű pozíción, 225 000 Ft margin mellett, az 5%-os esés elviszi a teljes letétet. Az éjszakai 10%-os árfolyamugrás 450 000 Ft összeget visz el, a letét kétszeresét, akár egy vállalat eredményeiből, akár politikai sokkból ered, és a bróker kényszerzárása nem tud olyan áron cselekedni, amelyet a piac átugrott. A stop-loss árfolyamugrásnál sem korlátozza a veszteséget, mert a stop a következő elérhető áron teljesül.
A negatív egyenleg elleni védelem a nulla alá menő veszteséget az ügyféltől a brókerre helyezi át. Amikor a számla nulla alá esik, a bróker leírja a negatív egyenleget. Magyarországon az MNB szabályai szerint (2020. április 10-től) a lakossági ügyfél CFD-vesztesége a számlán lévő pénznél megáll. A védelem kizárólag a lakossági ügyfeleket illeti meg, és a számlára vonatkozik, nem egyetlen ügyletre, így a számla teljes egyenlege még mindig elveszhet.
Egy ügylet kockázatát három döntés korlátozza, amelyet a kereskedő a belépés előtt hoz meg. A kereskedő először eldönti, legfeljebb mennyit veszíthet az ügylet. Ezután beállítja a kilépést arra az árra, ahol a piac megcáfolja az ötletet. Végül úgy méretezi a pozíciót, hogy a veszteség ezen a kilépőn megegyezzen a meghatározott összeggel. A pozíció mérete tehát a kockázat osztva a belépéstől a kilépésig tartó távolsággal.
Bármelyik ügylet vesztesége a mérete szorozva a belépéstől a kilépésig tartó távolsággal. Először a kockázat jön, általában a számla 0,5–1%-a ügyletenként. Következik a kilépés, azon az áron, ahol az ügylet oka már nem áll fenn. A méret a kettőből adódik. Egy szélesebb stop kisebb pozíciót jelent, így a veszteség a meghatározott összegnél marad, bármilyen is a piac.
A stop-loss megbízás a kilépésnél zárja a pozíciót, kivéve árfolyamugrásnál, ahol a megbízás a következő elérhető áron teljesül. A stoptól legalább kétszer olyan távol lévő cél minden nyereséget legalább két veszteséget érővé tesz, így az a kereskedő, aki az ügyletek felénél kevesebbet nyer, mégis előnyben végezhet.
Az egyes ügyleteken túli korlátok a számlát egy veszteségsorozat alatt védik. Egy ilyen sorozat alatt a számla a csúcsáról esik, és ez az esés a drawdown. A drawdown korlátozására egy napi vagy heti veszteséghatár leállítja a kereskedést, ha a számla elveszített egy meghatározott összeget. A második korlát a diverzifikáció, a kockázat több pozícióra és piacra szétosztása, amely korlátozza, mennyire árthat a számlának egy ügylet vagy egy piac. Az egyes ügyleteken és az egész számlán belüli korlátok együtt alkotják a kockázatkezelést.
A kereskedési terv mindezeket a korlátokat leírja az első ügylet előtt: a piacokat, a belépés okát, az ügyletenkénti kockázatot, a stopot és a célt, valamint a veszteséghatárokat. A kezdők pénzvesztésének gyakori módjai abból fakadnak, hogy ezek a korlátok nincsenek beállítva.
Miben más az online kereskedés Magyarországon?
Magyarországon az online kereskedésben az a más, hogy ki a felügyelet, milyen szabályok vonatkoznak a lakossági ügyfelek tőkeáttételes termékeire, és hogy a TBSZ az adókkal együtt hogyan különbözteti meg a kereskedés módjait. Magyarországon a felügyelet az MNB, és a kereskedő a céget az ő nyilvántartásában ellenőrzi (Intézménykereső, az MNB keresője a felügyelt pénzügyi szolgáltatók nyilvántartásához), vagy egy másik uniós országban engedélyezett cég esetében az adott ország felügyeletének nyilvántartásában. A piacok, a teljes áron vásárlás és a CFD-k, az ügylet mechanizmusa és a költségei ugyanúgy működnek, mint a CFD-világban mindenhol.
Magyarországon a kereskedő ugyanazokat a piacokat éri el ugyanazon a két úton, az eszköz tulajdonlásával vagy CFD-vel való spekulációval, ugyanolyan fajta díjakat fizet, és ugyanazt a láncot követi a megbízástól a zárásig. Egy magyarországi kezdő vehet részvényeket és alapokat, a CFD-vel mint spekulációs úttal.
Ami változik, az az utak körüli keret. Az MNB engedélyez minden Magyarországon letelepedett, lakossági ügyfeleket kiszolgáló céget, és egy másik uniós ország felügyelete által engedélyezett cég az európai útlevél alapján szolgálja ki őket. Az MNB vezeti a nyilvántartást, amelyben a céget ellenőrzik. Az MNB szabályai korlátozzák a lakossági ügyfelek tőkeáttételes termékeit. A TBSZ adókedvezményt ad a teljes áron vásárolt befektetéseknek, és rajta kívül a részvényeken és a CFD-ken elért nyereséget ugyanúgy adóztatják.
Az online kereskedést az MNB engedélyezés útján szabályozza, vagy egy másik uniós ország felügyelete az európai útlevél alapján. Minden Magyarországon lakossági ügyfelekkel foglalkozó cégnek az MNB engedélyével, vagy egy másik uniós ország felügyeletének engedélyével kell rendelkeznie az európai útlevél alapján, szerepelnie kell az Intézménykereső nyilvántartásban, az ügyfelek pénzét elkülönítve kell tartania, és alkalmaznia kell a tőkeáttételes termékekre vonatkozó lakossági szabályokat. Ha egy engedéllyel rendelkező cég csődbe megy, a Befektető-védelmi Alap (Beva) a Magyarországon engedélyezett cég esetében, vagy az engedélyező uniós ország rendszere befektetőnként legfeljebb 100 000 eurót fedez, de a kereskedési veszteségeket nem.
Az a cég, amely Magyarországon lakossági ügyfelekkel akar foglalkozni, az MNB-nél kérelmez engedélyt, amely a megadás előtt ellenőrzi a tőkéjét, a rendszereit és a vezetőit, majd felügyeli. Egy másik uniós ország felügyelete által engedélyezett cég az európai útlevél alapján szolgálja ki a magyarországi ügyfeleket. Az engedélyezett cég szerepel az Intézménykereső nyilvántartásban, az MNB nyilvános adatbázisában, az engedélyeivel, a címével, a weboldalával és a telefonszámával. Az engedély megszerzése után a cégnek az ügyfelek pénzét elkülönített számlákon kell tartania, és alkalmaznia kell az MNB lakossági szabályait a tőkeáttételes termékekre. A Befektető-védelmi Alap (Beva) az utolsó védőháló, ha a cég csődbe megy, és egy másik uniós országban engedélyezett cég esetében annak az országnak a rendszere a védőháló. A Beva befektetőnként legfeljebb 100 000 eurót fizet olyan pénzre és befektetésekre, amelyeket a cég nem tud visszaadni, és soha nem fizet a kereskedéssel elszenvedett veszteségekre.
Az MNB figyelmeztető listát (Figyelmeztetések, az MNB figyelmeztetései) is vezet azokról a cégekről, amelyek engedély nélkül foglalkoznak ügyfelekkel Magyarországon, és a klón cégekről, amelyek egy engedéllyel rendelkező cég nevét vagy weboldalát másolják, hogy befizetéseket szerezzenek olyanoktól, akik azt hiszik, hogy a valódi céggel állnak szemben.
A befizetés előtti ellenőrzés néhány percet vesz igénybe. Keresse meg a cég nevét az Intézménykereső nyilvántartásban, ellenőrizze, hogy a weboldal és a telefonszám megegyezik azokkal, amelyeket Önnek megadtak, és keresse meg ugyanazt a nevet a figyelmeztető listán. Az a cég, amely nem szerepel a nyilvántartásban, vagy amelynek adatai nem egyeznek, nem kaphat pénzt. A nyilvántartás és a figyelmeztető lista ellenőrzése az online kereskedés szabályozásának az a része, amely az olvasóra hárul, nem a cégre.
Az MNB négy szabálya, amely a lakossági ügyfelek tőkeáttételes kereskedését korlátozza, az alábbi.
- Tőkeáttételi korlátok: CFD-kre a lakossági ügyfél a fő devizapárokon legfeljebb 30:1-et, más piacokon kevesebbet használhat.
- Margin alapú kényszerzárás: a cég lezárja a lakossági ügyfél pozícióit, amikor a számla értéke (equity) a nyitott pozíciók által megkövetelt margin 50%-ára esik.
- Védelem a negatív egyenleg ellen: az MNB szabályai szerint (2020. április 10-től) a lakossági ügyfél CFD-vesztesége a számlán lévő pénznél megáll, és a cég elnyeli a nulla alatti egyenleget.
- Kriptovaluta-származékok korlátai: Az MNB csak 2:1 tőkeáttételi plafon (50%-os kezdeti margin) keretein belül engedi a lakossági ügyfeleknek a kriptovalutákra szóló származékokkal való kereskedést.
Az alábbi táblázat a tőkeáttételi korlátok öt piaccsoportját hasonlítja össze azon a legnagyobb tőkeáttételen, amelyet a lakossági ügyfél használhat.
| Piacok | Legnagyobb lakossági tőkeáttétel |
|---|---|
| Fő devizapárok | 30:1 |
| Egyéb devizapárok, arany és fő részvényindexek | 20:1 |
| Egyéb indexek és az aranytól eltérő nyersanyagok | 10:1 |
| Egyedi részvények és egyéb eszközök | 5:1 |
| Kriptovaluta-származékok | 2:1 |
A négy szabály csak a lakossági ügyfeleket védi. Az a profi ügyfélnek minősített ügyfél, amelyhez az MNB által megszabott teszteken kell átmenni, lemond a tőkeáttételi korlátokról, a margin alapú kényszerzárás szabályáról, a negatív egyenleg elleni védelemről és a kriptovaluta-származékok korlátairól, és többet veszíthet a letétnél, és a különbözettel tartozik a cégnek.
Magyarországon a kereskedést az adóztatja, hogy melyik számla tartja: a TBSZ azt az adókedvezményt adja a teljes áron vásárolt befektetéseknek, amelyet a szabályai megszabnak, míg a rajta kívüli nyereség és a CFD-ken elért összes nyereség a személyi jövedelemadó (szja) alá esik. A TBSZ-en belüli nyereség és osztalék megkapja ezt az adókedvezményt, míg az értékpapírszámlán lévő részvényeken elért nyereség és a CFD-ken elért nyereség személyi jövedelemadó (szja) alá esik. A TBSZ teljes áron vásárolt befektetéseket tarthat.
A TBSZ egy hosszú távú befektetési számla, amely pénzügyi eszközöket és betéteket tarthat, befizetést csak az első évben fogad (legalább 25 000 Ft, felső határ nélkül), a tőkét öt évre zárolja, miközben a kereskedést benne megengedi, és a hozamait az öt év után mentesíti a személyi jövedelemadó és a szociális hozzájárulási adó (szocho) alól, a Nemzeti Adó- és Vámhivatal (NAV) szabályai szerint. A benne megszerzett nyereség és osztalék megtartja a TBSZ által adott adókedvezményt.
A TBSZ-en kívül a befektető értékpapírszámlán tartja a részvényeket, és két adó alkalmazható. A részvényeladásból származó nyereség személyi jövedelemadó (szja) alá esik, ahogy a CFD-ken elért nyereség is. A TBSZ-en kívül kapott osztalék 15%-os személyi jövedelemadó (szja) alá esik, az Európai Gazdasági Térségben szabályozott piacon jegyzett részvények osztalékára nincs 13%-os szociális hozzájárulási adó (szocho). A részvényvásárlás emellett 0,45%-os pénzügyi tranzakciós illetéket (legfeljebb 20 000 Ft vásárlásonként, és a magánszemély legfeljebb 50 000 Ft-os vásárlásánál elengedve) von maga után a vásárláskor, a TBSZ-en belül és kívül is, míg a CFD-k nem, mert nem cserél gazdát részvény. A NAV szabja meg ezeket a szabályokat, és hatásuk a személyes körülményektől függ, és változhat.
Az alábbi táblázat a piachoz vezető három utat hasonlítja össze a formájuk, a hozamaikra kivetett adó és a rájuk vonatkozó pénzügyi tranzakciós illeték szerint.
| Út | Forma | Adó | Pénzügyi tranzakciós illeték |
|---|---|---|---|
| TBSZ | Adókedvezményes számla | A nyereség öt év után mentes a személyi jövedelemadó és a szociális hozzájárulási adó (szocho) alól | 0,45%, legfeljebb 20 000 Ft vásárlásonként |
| Értékpapírszámla | Teljes áron tartott részvények | 15% személyi jövedelemadó (szja) a nyereségre; 15% az osztalékra | 0,45%, legfeljebb 20 000 Ft vásárlásonként |
| CFD-k | Szerződés, szerződésekben mérve | 15% személyi jövedelemadó (szja) | Nincs |
Az éveken át tartó tulajdonlás elsőként a TBSZ-re mutat. A CFD-kkel való spekuláció rajta kívül történik, és a nyereségére a személyi jövedelemadó (szja) vonatkozik.
Mit érdemes ellenőrizni egy brókernél az online kereskedés előtt?
Az online kereskedés előtt egy brókeren elvégzendő hét ellenőrzés az alábbi.
- Engedély: a cég rendelkezik a felügyelet engedélyével, szerepel a felügyelet nyilvános nyilvántartásában, nincs rajta a figyelmeztető listán, és nem klón, amely egy engedéllyel rendelkező cég nevét használja. Az a cég, amely ezen megbukik, további ellenőrzésre nem szorul.
- Jogi személy: az engedéllyel rendelkező társaság, amely a számláját vezeti majd, a számlaszerződésben megnevezve. A nemzetközi csoportok több társaságot működtetnek különböző országokban, és a védelmek azok, amelyeket a számlát vezető társaság nyújt.
- Ügyfélvédelem: az ügyfelek pénzének elkülönítése a cég sajátjától, negatív egyenleg elleni védelem a lakossági ügyfeleknek, és kártalanítási rendszer, amely a cég csődje esetén fizet, soha nem a kereskedési veszteségekre.
- Termékek és piacok: az Önnek szükséges út, teljes áron vásárlás, CFD vagy mindkettő, azokon a piacokon, amelyeken kereskedni szeretne.
- Költségek: a kereskedés díjai, a spread, a jutalék, az éjszakai finanszírozás és a devizaváltás, a cég saját árlistájából olvasva, nem a hirdetéseiből.
- Platform és alkalmazás: az eszközök, amelyeket minden megbízáshoz használni fog, és amelyeknek stabilnak, érthetőnek és gyorsnak kell lenniük, és amelyeket ki kell próbálnia, mielőtt eldönti, melyik az Ön kereskedési módjához a legjobb kereskedési platform.
- Demószámla: ingyenes demó ugyanazon a platformon és ugyanazokon az árakon, mint az éles számla, hogy bármilyen pénz kockáztatása előtt gyakorolhasson.
Az ellenőrzések sorrendje számít, mert az a cég, amely az elsőn megbukik, nem érdemel költség- vagy alkalmazás-értékelést. Ha több cég is megfelel az első három ellenőrzésen, a brókerek összehasonlítása az utolsó négy szempont szerint, egymás mellett, megmutatja, melyik illik a választott piachoz és úthoz.
Érdemes-e előbb demószámlán gyakorolni a kereskedést?
Igen, a kereskedést előbb demószámlán érdemes gyakorolni, mert a demó a bróker valódi platformját és árait futtatja virtuális pénzzel, így a kezdő ingyen tanulja meg a megbízásokat, a pozícióméretezést, a stopokat és a költségeket. A demó a mechanikát tanítja, nem a fegyelmet, mert nincs valódi pénz kockán, ezért a kereskedő kis összeggel lép át a valódi pénzre.
A demószámla mindent megtanít, amit a platformon csinálnak: piaci és limit megbízás elhelyezését, stop-loss és cél csatolását, a pozíció méretezését egy meghatározott kockázathoz, és annak figyelését, hogyan vonódik le az eredményből a spread és az éjszakai finanszírozás. A demón elkövetett hiba semmibe sem kerül.
A demóból hiányzik a valódi pénz nyomása. A félelem és a kapzsiság hiányzik, ha a pénz virtuális, így az a kereskedő, aki a demón követi a tervet, valódi pénzzel megszegheti. A demón a teljesülések gyakran tisztábbak az éles teljesüléseknél, a valódi piac slippage-e nélkül, és a demó egyenlegek gyakran sokkal nagyobbak annál a valódi pénznél, amellyel a kereskedő kereskedni fog, ami olyan pozícióméreteket tanít, amelyeket egy éles számla nem bír el.
A demóról a valódi pénzre való átlépéshez terv kell. Naplózzon egy sorozat demóügyletet, például 50-et, mindegyik okával, kockázatával és eredményével. Állítsa a demó egyenleget arra az összegre, amellyel valódi pénzzel kereskedni fog. Ugyanazon a piacon és ugyanazzal a téttel gyakoroljon, amelyet az éles számlára tervez. A naplózott sorozat egy valósághű egyenlegen az, amit a demókereskedés jelent, ha a cél a tanulás, és az első éles ügyletek ezt ismétlik meg kis méretben.
Elkezdhet-e egy kezdő online kereskedni?
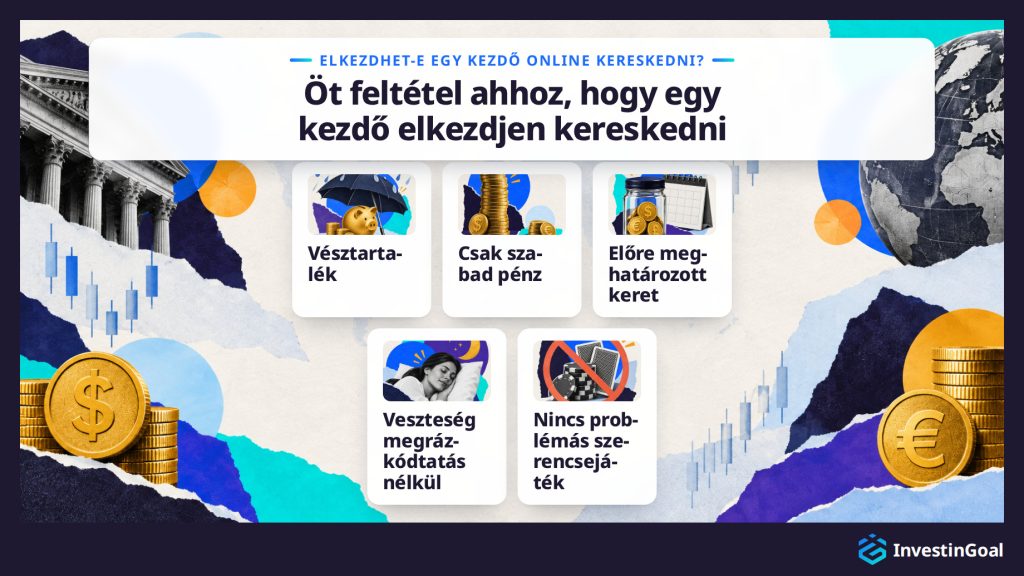
Igen, egy kezdő elkezdhet online kereskedni, először demószámlán, és valódi pénzzel csak akkor, ha az alapok szilárdak. A kezdő ezután kis méretben helyezi el az első ügyleteket valódi pénzzel. Az induláshoz szükséges feltételek: meglévő vésztartalék, kizárólag valóban szabad pénz, előre meghatározott keret, az a képesség, hogy ezt a keretet valódi megrázkódtatás nélkül elveszíthesse, és a problémás szerencsejáték múltjának hiánya.
A feltételek bármilyen technika előtt állnak, mert a CFD-vel kereskedő lakossági számlák többsége veszít, ahogy a cégek saját közzétett számai mutatják. A meglévő vésztartalék azt jelenti, hogy a kereskedési veszteség soha nem éri a lakbérre, a számlákra vagy egy váratlan kiadásra félretett pénzt. A valóban szabad pénz az a pénz, amelyet megengedhet magának elveszíteni, mert nem hiányozna. A keret a legnagyobb veszteség felső határa, az első befizetés előtt eldöntve és veszteség után nem emelve. A keret valódi megrázkódtatás nélküli elvesztése a nagyságának próbája. Az a keret, amelynek elvesztése álmatlan éjszakákat okozna, túl nagy a kockázattűrő képességéhez.
A problémás szerencsejáték múltja ok arra, hogy távol maradjon. A kereskedés szerkezetéből adódóan nem szerencsejáték, de annak, akinek ilyen múltja van, kiválthatja ugyanazt a viselkedést. A türelem a gyakorláshoz azt jelenti, hogy időt töltünk a demószámlán bármilyen valódi pénz előtt, mert egy felnőtt, aki átmegy a bróker személyazonossági ellenőrzésén, percek alatt nyithat számlát, jóval azelőtt, hogy felkészült lenne a használatára. Az olyan kezdő számára, aki teljesíti a feltételeket, a terv a mechanika megtanulásától a demón való gyakorlásig, majd a kis méretben elhelyezett első ügyletig vezet, ez a sorrend az online kereskedés elkezdésének a lényege.
A kezdő első szakaszának gyakorlati kérdéseire alább található válasz: mennyi pénz elég, hogyan épül fel egy első ügylet, ki nyithat számlát, hogyan viszonyul a kereskedés a szerencsejátékhoz, és melyek azok a hibák és mítoszok, amelyek a legtöbbe kerülnek a kezdőknek.
Igen, kevés pénzzel is el lehet kezdeni a kereskedést, mert nincs rögzített minimum. A keret az a legtöbb, amit hajlandó elveszíteni, és ügyletenként 1%-os kockázat mellett egy 45 000 Ft értékű számla ügyletenként 450 Ft összeget kockáztat, egy 225 000 Ft értékű számla pedig 2 250 Ft összeget.
A megfelelő összeget a keret határozza meg, nem a bróker minimális befizetése. A keret az az összeg, amelyet teljes egészében elveszíthet valódi megrázkódtatás nélkül, a vésztartalék megléte után, és 45 000 Ft elég ahhoz, hogy 1% kockázattal helyezzen el ügyleteket, amíg a pozíció mérete a stopból következik.
Ügyletenként 450 Ft kockázatnál a nyereségek is kicsik, és a kísértés az, hogy a tőkeáttételt megemeljük, hogy a számla gyorsabban nőjön, ami egy kis keretet gyors veszteséggé változtat. Az ügyletenkénti kockázat a számla ugyanakkora hányada marad, bármekkora is a számla.
A demószámla semmibe sem kerül, így az első befizetés előtti gyakorláshoz egyáltalán nincs szükség pénzre.
Az első ügylet felépítésének hét lépése az alábbi.
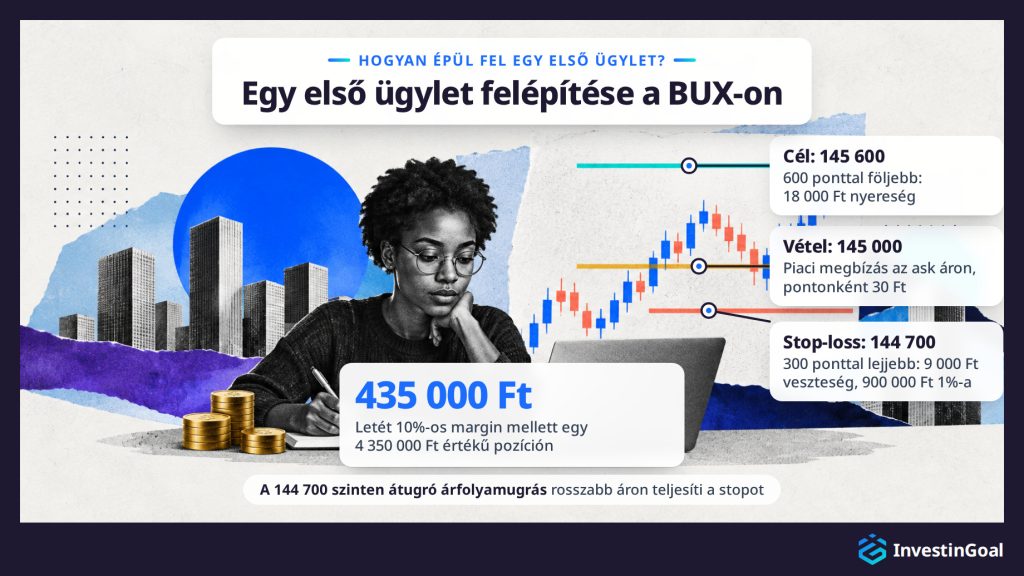
- Válassza ki a piacot és az okot: válasszon egy likvid piacot, és írja le, miért számít mozgásra. A példában a piac egy BUX CFD, 144 980 / 145 000 jegyzéssel, az ok az a nézet, hogy az index emelkedni fog, a számlán pedig 900 000 Ft valóban szabad pénz van.
- Döntse el a kockázatot: mindenek előtt rögzítse, legfeljebb mennyit veszíthet az ügylet. A számla 1%-ánál a kockázat 9 000 Ft.
- Állítsa be a stop-losst és a célt: a kilépést ott helyezze el, ahol az ok már nem áll fenn, a célt pedig legalább kétszer olyan messze a belépéstől. A stop-loss 144 700-ra kerül, 300 ponttal a 145 000-es belépési ár alatt, a cél pedig 145 600-ra, 600 ponttal fölötte.
- Méretezze a pozíciót: ossza el a kockázatot a stopig tartó távolsággal. 9 000 Ft ÷ 300 pont = 30 Ft pontonként, ez egy 4 350 000 Ft értékű pozíció 145 000-es indexnél, és 10%-os margin (10:1) mellett a letét 435 000 Ft.
- Adja le a megbízást: vegyen piaci megbízással, amely a 145 000-es ask áron teljesül, és csatolja hozzá a stop-losst és a take-profitot. A pozíció 20 ponttal, vagyis 600 Ft összeggel mínuszban nyit, mert a 144 980-as bid áron záródna. A spread mindkét eredményben benne van, mert az ügylet az ask áron nyílik és a bid áron záródik.
- Kezelje és zárja: hagyja a megbízásokat dolgozni, és ne mozgassa a stop-losst. Ha a bid eléri a 145 600-as célt, a pozíció 600 ponttal feljebb zár, 18 000 Ft nyereséggel. Ha a bid eléri a 144 700-as stopot, a pozíció 300 ponttal lejjebb zár, 9 000 Ft veszteséggel, ez az előre eldöntött kockázat. Éjszakára tartva a pozíció nagyjából 924 Ft finanszírozást fizet éjszakánként 7,75%-os éves kamatláb mellett (4 350 000 Ft × 7,75% ÷ 365), és a valódi összeget a cég közzétett kamatlába dönti el. A 144 700-on átugró árfolyamugrás rosszabb áron teljesíti a stopot, és a veszteség ekkor meghaladja a 9 000 Ft összeget.
- Rögzítse az ügyletet: a következő ügylet előtt írja le az okot, a kockázatot, a belépőt, a kilépőt, az eredményt, a költségeket és minden megszegett szabályt.
Igen, az online kereskedés minden felnőtt előtt nyitva áll, aki átmegy a bróker ellenőrzésein. Az ellenőrzések a személyazonosság és a lakcím igazolása, a nagykorúság, és a tőkeáttételes termékek előtt egy megfelelőségi teszt (appropriateness test). A saját pénzzel való kereskedéshez nem kell engedély.
A személyazonosság- és lakcímellenőrzések a csalás és a pénzmosás elleni jogi követelmények, amelyeket személyi okmánnyal és friss lakcímigazolással teljesítenek. A megfelelőségi teszt a tőkeáttételes termékekkel kapcsolatos ismereteiről és tapasztalatáról kérdezi, mielőtt a bróker engedi, hogy kereskedjen velük, és az a bróker, amely úgy ítéli meg, hogy egy termék Önnek nem megfelelő, köteles figyelmeztetni. Ugyanezek az ellenőrzések vonatkoznak egy diákra, aki ugyanúgy nyithat számlát, mint bármely más felnőtt.
Magyarországon a törvény csak mások pénzének kezeléséhez vagy fizetett tanácsadáshoz követel engedélyt, és a bróker a tőkeáttételes termékek előtt lefuttatja a megfelelőségi tesztet.
Nem, a kereskedés a felépítése szerint nem olyan, mint a szerencsejáték, mert egy ügyletnek ismert költsége van, a spread, és a veszteségét a pozícióméret és a stop-loss korlátozza, míg a fogadás egy fogadóiroda által megszabott esélyekkel szembesül. Kipróbált módszer, rögzített kockázat és kézben tartott költségek nélkül a kereskedés a szerencsejátékhoz hasonlóan viselkedik.
A fogadóiroda úgy szabja meg a fogadás esélyeit, hogy az iroda az összes fogadáson nyereséges legyen, a fogadó pedig a teljes tétet elveszíti a vesztes fogadáson. Az ügylet költsége a spread, a kereskedő ezt a költséget a megbízás leadása előtt ismeri, és a veszteséget a pozíciómérettel és a stop-lossal állítja be. Sok ügylet során a kipróbált módszer és az előre rögzített kockázat olyan szerkezetet ad az eredménynek, amilyen a fogadásnak nincs.
Az a kereskedő, aki megérzésre lép be, veszteség után megemeli a méretet, és figyelmen kívül hagyja a költségeket, fogadásokat köt egy kereskedési platformon keresztül.
A bináris opciók a kereskedési termék, amelyet a leggyakrabban hasonlítanak a szerencsejátékhoz. A bináris opciók fogadásként működnek, és sok országban tiltottak a lakossági ügyfeleknek, Magyarországon is 2020. április 10-től.
Annak, akinek problémás szerencsejáték van a múltjában, a kereskedés kiválthatja ugyanazt a viselkedést, a veszteség hajszolását és a következő pozíció vonzerejét, és ez a múlt ok arra, hogy teljesen távol maradjon a kereskedéstől.
A hat gyakori kereskedési hiba az alábbi.
- Túlkereskedés: valódi ok nélkül nyitni pozíciókat, unalomból vagy abból a vágyból, hogy a piacon legyünk, így a költségek felhalmozódnak, és minden döntésre kevesebb gondolat jut.
- Veszteségek hajszolása: a méret emelése, hogy visszanyerjük a veszteséget, ami egy veszteséges ügyletet nagyobb veszteséggé változtat.
- A stop-loss mozgatása: a stop szélesítése, ahogy az ár közeledik hozzá, így az ügylet előtt eldöntött veszteség olyanná nő, amelyet a kereskedő sosem tervezett.
- A terv feladása: a szabályok eldobása egy veszteség vagy egy rövid veszteségsorozat után, miközben a veszteségsorozat bármely módszer normális része.
- A költségek figyelmen kívül hagyása: az ármozgás figyelése, a spread, a jutalék és az éjszakai finanszírozás nem, pedig ezek döntik el, hogy egy kis nyereség egyáltalán nyereség-e.
- A napló kihagyása: leírás nélküli kereskedés, ami nem hagy módot arra, hogy megtanuljuk, mi működik és mi nem.
A kereskedési teljesítményértékelés öt lépése az alábbi.
- Naplózzon minden ügyletet: írja le a felállást, a tervet, az eredményt, a költségeket és minden megszegett szabályt egy kereskedési naplóban, abban a pillanatban, amikor az ügylet zárul.
- Hetente értékeljen: olvassa át a hét ügyleteit együtt, egy rögzített napon, a piac nyitvatartási óráitól távol.
- Olvassa a számokat: számolja ki a nyerési arányt, az átlagos nyereséget az átlagos veszteséghez képest, a fizetett költségeket és a szabályszegések számát.
- Egyszerre egy szabályt változtasson: módosítsa a stop távolságát vagy a kereskedett piacot, hogy a következő hetek megmutassák a hatását.
- Sok ügylet alapján ítéljen: tucatnyi ügyletből vonjon le következtetést, ne egyetlen hétből, mert a múltbeli eredmények azt írják le, mi történt, és nem jósolják meg, mi következik.
A kereskedéssel kapcsolatos hat gyakori mítosz az alábbi.
- A 90-90-90 szabály: az az állítás, hogy az új kereskedők 90%-a elveszíti a pénze 90%-át 90 nap alatt, mögött nincs forrás. A mért szám a pénzt veszítő lakossági számlák aránya, amelyet az Egyesült Királyságban és az Európai Unióban CFD-ket kínáló cégek tesznek közzé, és negyedévente frissítenek.
- A kereskedés mint fizetés: a fizetés minden hónapban megérkezik, a kereskedés eredményei nem. A veszteséges hónapok minden módszer részei, miközben a kereskedő mindegyikben fizeti a kereskedés és az élet költségeit.
- Az ügyletek többségének megnyerése: a nyereséghez nem kell az esetek többségében igaznak lenni. Az a kereskedő, aki az ügyletek 40%-át nyeri, lehet nyereséges, ha a nyereségek nagyobbak a veszteségeknél: a veszteségek kétszeresét kitevő nyereségekkel tízből négy nyerő ügylet a költségek előtt előnyben hagyja a számlát.
- Több ügylet, több nyereség: a bizonyítékok az ellenkezőjét mutatják. Barber és Odean azt találta, hogy a legtöbbet kereskedő háztartások kerestek a legkevesebbet, mert minden további ügylet költséget adott hozzá, és kevés adott hozzá hozamot.
- A múltbeli eredmények mint bizonyíték: a nyertes ügyletek sorozata, egy stratégia története vagy valaki más nyereségéről készült képernyőkép nem mutatja meg, mit fognak tenni a következő ügyletek. A múltbeli teljesítmény nem megbízható előrejelzője a jövőbeli eredményeknek.
- A tőkeáttétel mint extra pénz: a tőkeáttétel kitettség, nem pénz. Egy 225 000 Ft letét 20:1 mellett egy 4 500 000 Ft értékű pozíciót irányít, és a veszteség ezen a pozíción a kereskedő saját vesztesége.








