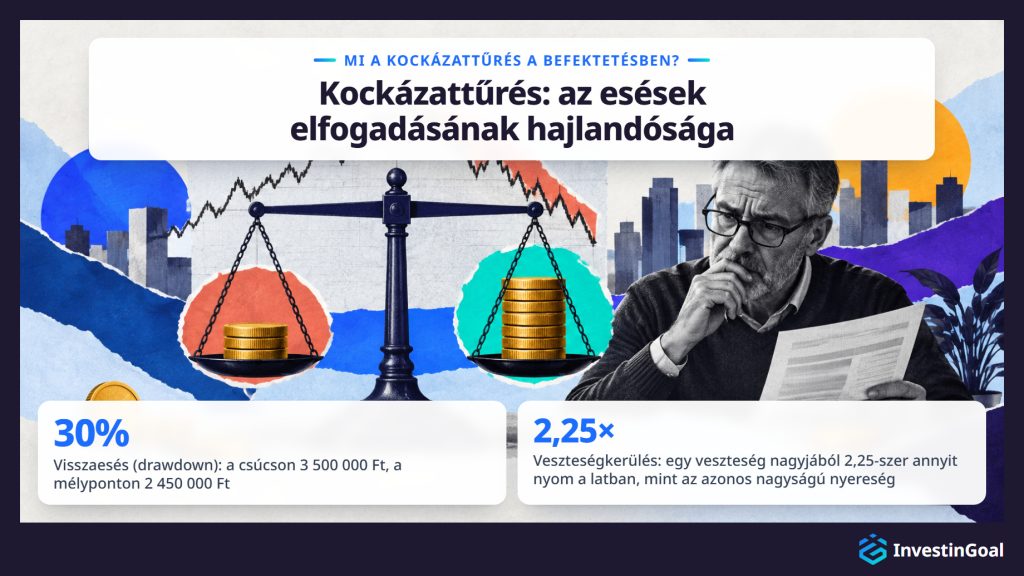
A befektetésben a kockázattűrés az az értékcsökkenés, amelyet a befektető hajlandó eladás nélkül végigvárni egy magasabb, hosszú távon várható hozam fejében. A kockázattűrés elsősorban azt dönti el, hogy a pénz mekkora része kerül részvényekbe, abba a befektetési típusba, amelyik a legmélyebbre esik, a stabilabb kötvényekhez és a készpénzhez képest. Kezdők számára a kockázattűrés legvilágosabb mércéje nem a százalék, hanem a ténylegesen tervezett összegen elszenvedett forintveszteség. A legnagyobb forintveszteség, amelyet a befektető még kitartana, olyan induló részvény-, kötvény- és készpénzarányra mutat, amelynek legrosszabb éve ezen a veszteségen belül marad.
A hajlandóság csak a döntés egyik fele. A másik fele a kockázatviselő képesség, vagyis az a pénzügyi képesség, hogy valaki egy veszteséget úgy viseljen el, hogy az ne ártson egyik céljának sem, és a kettő ugyanannál a személynél ellentétes irányba mutathat. Az óvatos kiindulópont a kettő közül az alacsonyabb. A szokásos skálán ez a kiindulópont három szint egyikére esik, a konzervatívtól az agresszívig, a mérsékelt szint pedig egyensúlyban tartja a növekedést és a stabilitást. Hogy a befektető hová kerül, az függ a befektetési időtávtól, a jövedelemtől, a megtakarításoktól, az adósságoktól és attól, mennyire támaszkodik a pénzre; ezek főként a képességre hatnak, a tapasztalat és a személyiség pedig a hajlandóságra. A fiatalság növeli leginkább a képességet, mert a fiatal befektetőnek évtizedei vannak arra, hogy kiheverjen egy esést.
A képesség tényeken nyugszik, a hajlandósághoz viszont mérés kell. A befektető egy önellenőrzéssel méri meg, amely a piaci eséseket a saját összegére vetített forintveszteséggé alakítja, például 1 050 000 Ft veszteséggé egy 30%-os esésnél 3 500 000 Ft összegen. A bróker kérdőíve ezután keresztellenőrzésként szolgál, bár emelkedő piacon hajlamos eltúlozni a kockázattűrést. A forintösszeg vezet az összetételhez. A részvények nagyobb kockázattűrést kérnek, mint a kötvények, mert mélyebbre és hosszabb ideig esnek, és a Vanguard, egy nagy amerikai alapkezelő által közölt, 1926 óta mért hozamokban a legrosszabb naptári év egy konzervatív 20/80 arányú összetételnél nagyjából -10%, egy agresszív 80/20 arányúnál nagyjából -35%. A leírt eszközallokáció és az újrasúlyozás a választott összetételt a kívánt szinten tartja, a nyugdíjszámlán pedig az a pénz, amely általában a nyugdíjig ott marad, növeli az adott számla kockázatviselő képességét.
Az az összetétel, amely nem illik a kockázattűréshez, mindkét irányban pénzbe kerül. A túl nagy kockázat esés utáni eladáshoz vezet, ami rögzíti a veszteséget, a túl kicsi kockázat pedig lassabb növekedést jelent, és egy később elért vagy elmulasztott célt. Magyarországon a kérdés sok új számlánál fel is merül, mert a MiFID II, a befektetési szolgáltatásokról szóló uniós jogszabály előírja, hogy a befektetést ajánló vagy portfóliót kezelő cégnek ismernie kell a befektető kockázattűrését. Az új befektető úgy válaszol erre, hogy nincs múltbeli esés, amelyre visszatekinthetne, ezért a becslés a forintos önellenőrzésre épül, bizonytalanság esetén egy szinttel alacsonyabbról indul, és az első valódi piaci esésben áll a próba elé. Ha ez a szint túl alacsony egy célhoz, a befektető a rést többet takarékoskodva, az időtáv meghosszabbításával vagy a cél átalakításával zárja be, nem kockázatosabb összetétellel. Még a jól megválasztott összetétel is két kockázatot hagy fedezetlenül, egyetlen befektetés összeomlását és a kényszerű eladást, ellenük pedig a széles alapok és a vészhelyzeti alap véd.
Mi a kockázattűrés a befektetésben?
A kockázattűrés a befektetésben a befektető hajlandósága arra, hogy elfogadja befektetései értékének csökkenését egy magasabb, hosszú távon várható hozam fejében. A kockázattűrés a hajlandóságot méri, a kockázat érzelmi oldalát, és azt dönti el, hogy a befektető pénzének mekkora része lehet olyan eszközökben, amelyek egy rossz évben esnek anélkül, hogy eladná őket. A kockázattűrés nem foglalja magában a veszteség elviselésének pénzügyi képességét, amely külön mennyiség, és kockázatviselő képességnek hívják.
A hajlandóságot azért fontos elválasztani a képességtől, mert a használatban lévő meghatározások nem egyeznek. A Financial Industry Regulatory Authority (FINRA) az amerikai brókereket felügyeli, és befektetői útmutatója a kockázattűrést úgy írja le, mint „a befektetési kockázat azon mértékét, amelyet hajlandó és képes elfogadni", vagyis a hajlandóságot és a képességet egyetlen mennyiségbe vonja össze. Ebben a cikkben a kockázattűrés csak a hajlandóságot jelenti, a kockázatviselő képesség pedig a képességet, mert a kettő ugyanannál a személynél ellentétes irányba mutathat.
Amit a kockázattűrés elfogad, annak két neve van. A volatilitás az a mérték, amennyire egy befektetés értéke hónapról hónapra és évről évre ingadozik. A visszaesés (drawdown) a csúcstól a legmélyebb pontig tartó esés, amíg új csúcs nem születik. Az a portfólió, amely csúcsán 3 500 000 Ft értékű volt, mélypontján pedig 2 450 000 Ft, 30%-os visszaesésben van. A visszaesés az a szám, amely a kivonatán megjelenik.
A kockázattűrés azért érzelmi mennyiség, mert a veszteség jobban fáj, mint amennyire az ugyanakkora nyereség örömet okoz. Daniel Kahneman és Amos Tversky pszichológusok ezt az aszimmetriát, amelyet veszteségkerülésnek hívnak, a kilátáselméletben írták le, amely 1979-es modelljük arról, hogyan döntenek az emberek bizonytalan kimenetel mellett. 1992-ben úgy becsülték, hogy egy veszteség nagyjából 2,25-szer annyit nyom a latban, mint az azonos nagyságú nyereség. Egy 350 000 Ft esés nagyjából annyira nehezedik a befektetőre, mint amennyire egy 787 500 Ft nyereség megörvendezteti, ezért az esés, amely papíron kicsinek látszik, a saját számláján nagynak érződhet.
A kockázattűrés nem azonos a kockázatérzékeléssel sem, azzal a pillanatnyi nézettel, hogy mennyire kockázatosnak látszik a részvénypiac. A kockázatérzékelés hétről hétre mozog a hírekkel és a legutóbbi összeomlásokkal, és ezért van, hogy a megadott kockázattűrés egy hosszú emelkedés után gyakran magasabbnak, egy összeomlás után alacsonyabbnak látszik. Rui Yao és A. Curl 2011-es tanulmánya ugyanazokat az embereket követte több éven át, és azt találta, hogy a megadott kockázattűrés hajlamos emelkedni, amikor a piaci hozamok emelkednek, és csökkenni, amikor csökkennek.
Az „a befektetésben" kitétel ezt az értelmet két másiktól különíti el. A kiberbiztonságban és a vállalati kockázatkezelésben a kockázattűrés azt írja le, mennyi kockázatot fogad el egy szervezet a rendszereiben vagy az üzletében. A befektetésben a kockázattűrés egy személyhez és egy portfólióhoz tartozik, szintjei az alacsonytól a magasig terjednek, és azokban a válaszokban mutatkozik meg, amelyeket arra adnak, hogyan reagálna Ön egy esésre.
A befektetési döntések közül a kockázattűrés egyet alakít a legjobban: pénzének azt a részét, amely esni képes eszközökbe, például részvényekbe kerül, szemben a stabilabb eszközökben tartott résszel. A kockázattűrésének megfelelő arány az, amelyet egy rossz éven át megtart ahelyett, hogy a mélyponton eladná, és ennek az aránynak a helyes megválasztása az egyik első döntés a befektetés kezdőknek témakörében.
A kockázattűrés egy példája Jordan, 27 éves, aki első alkalommal készül befektetni 2 800 000 Ft összeget. Ezen az összegen egy 15%-os esés 420 000 Ft veszteség, egy 30%-os esés 840 000 Ft veszteség, egy 50%-os esés pedig 1 400 000 Ft veszteség. Jordan az első két esést kitartaná, a harmadiknál eladna, így Jordan kockázattűrése egy 840 000 Ft és egy 1 400 000 Ft esés között van 2 800 000 Ft összegen.
A példa azért megfelelő, mert csak Jordan hajlandóságát méri arra, hogy elviseljen egy értékcsökkenést. Hogy Jordan megengedhet-e magának egy 1 400 000 Ft esést, úgy, hogy lakbért kell fizetnie, és a megtakarítás van az 2 800 000 Ft mögött, az egy másik kérdés, és a kockázatviselő képesség válaszol rá. Egy kolléga, ugyanazzal a fizetéssel és ugyanazzal az 2 800 000 Ft összeggel, a határt 420 000 Ft esésnél is meghúzhatná, és mindkét válasz őszinte lenne.
A kockázattűrést forintban olvassa le, a saját összegén. Ez a legnagyobb esés, amelyet eladás nélkül kitartana. A százalék önmagában elrejti ezt a határt, mert a „30%" addig elvont hangzású, amíg Jordan saját pénzéből 840 000 Ft nem lesz.
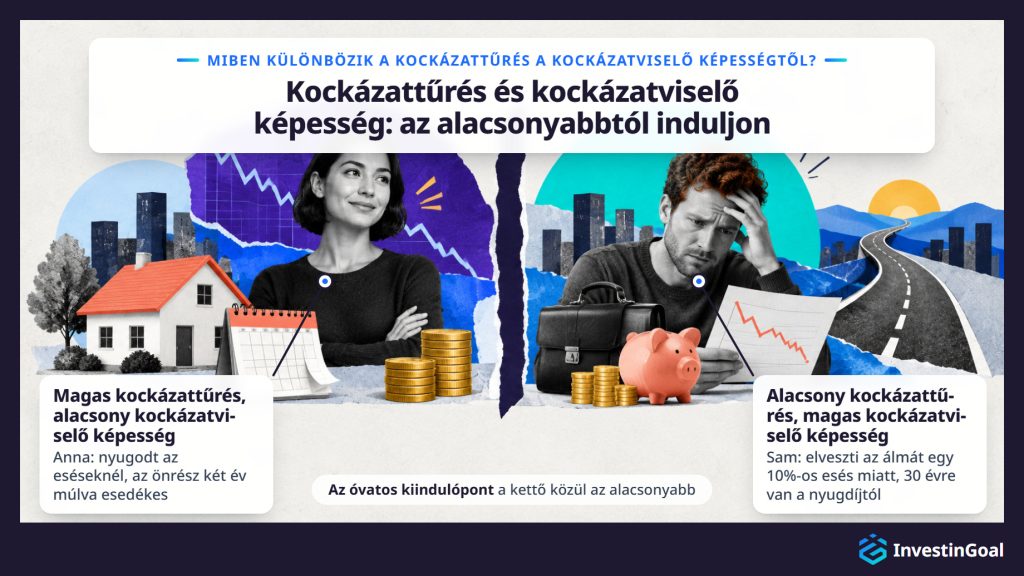
A kockázattűrés a hajlandóság arra, hogy valaki elviseljen egy értékcsökkenést, a kockázatviselő képesség pedig az a pénzügyi képesség, hogy egy veszteséget úgy viseljen el, hogy az ne ártson egy célnak. A kettő ugyanannál a befektetőnél ellentétes választ adhat, és az óvatos kiindulópont a kettő közül az alacsonyabb.
A kockázatviselő képesség a pénzére vonatkozó tényekből áll, nem a pénzről alkotott érzésekből: az időtávból, amíg szüksége lesz a pénzre, a jövedelme nagyságából és stabilitásából, a megtakarításaiból és a vészhelyzeti alapjából, az adósságaiból, és abból, mennyire támaszkodik a befektetett pénzre. E tények mindegyikéről kérdezhet egy kérdőív.
Anna nyugodt marad, amikor a piacok esnek, de Anna pénze egy lakás önrésze, amely két év múlva esedékes: magas kockázattűrés, alacsony kockázatviselő képesség. Sam elveszti az álmát egy 10%-os esés miatt, de Sam 30 évre van a nyugdíjtól, biztos állása és vészhelyzeti alapja van: alacsony kockázattűrés, magas kockázatviselő képesség. A pusztán a hajlandóságot mérő teszt Anna önrészét részvényekbe tenné két évvel azelőtt, hogy Annának szüksége lenne rá. A pusztán a képességet mérő teszt Samet olyan összetételbe tenné, amelyet Sam az első rossz hónapban eladna.
A kettő közül az alacsonyabb azért az óvatos kiindulópont, mert mindkettő olyan határt szab, amelyet a másik nem tud feloldani. A néhány éven belül szükséges pénz, és az a pénz, amely mögött nincs vészhelyzeti tartalék, kimarad az ingadozó eszközökből, akármit mond egy kérdőív. Ezen a kettőn túl egyes tervezők egy harmadik dimenziót is hozzáadnak, a szükséges kockázatot, vagyis azt a hozamot, amelyet egy cél megkövetel, és ez akkor számít, ha a kettő közül az alacsonyabb túl óvatos a cél eléréséhez.
A személyes befektetésben a kockázati étvágy az a kockázat, amelyet a befektető egy cél elérése érdekében keres, a kockázattűrés pedig az a veszteség, amelyet a befektető szorongás vagy eladás nélkül elvisel. A kockázati étvágy a nyereség felé néz, a kockázattűrés pedig az útközbeni esést nézi.
A kockázati étvágy megelőzheti a kockázattűrést. Az a befektető, akit egy erős hozamú év után a nagy növekedésű technológiai részvények vonzanak, nagy kockázati étvággyal rendelkezik, és ha ugyanez a befektető az első 20%-os esésnél elad, akkor a kockázattűrése kisebb volt az étvágyánál.
A vállalati kockázatkezelésben a kockázati étvágynak más jelentése van: egy vállalat igazgatósága által kiadott nyilatkozat arról, hogy a szervezet mennyi kockázatot fogad el a stratégiája követése közben. A vállalati értelem a szervezetekhez tartozik, és itt félretesszük.
Melyek a kockázattűrés különböző szintjei?
A kockázattűrés három szintje az alacsony (konzervatív), a mérsékelt és a magas (agresszív). Az alacsony kockázattűrés csak a legkisebb eséseket fogadja el, és a stabilitást helyezi előre, a mérsékelt egyensúlyban tartja a növekedést és a stabilitást, a magas pedig nagy és hosszú eséseket fogad el egy magasabb, hosszú távon várható hozam fejében.
A szintek száma annak az egyezménye, aki a kérdőívet építi, nem szabvány. A legtöbb útmutató három szintet használ: konzervatív, mérsékelt és agresszív. Néhány öt szintet használ, a nagyon konzervatívtól a nagyon agresszívig, és néhány robotanácsadó, vagyis olyan online szolgáltatás, amely az ügyfél válaszaiból automatikusan épít és működtet egy portfóliót, a szintek helyett numerikus pontszámot használ. Minden változat ugyanazon a vonalon fut, az egyik végén a kevesebb növekedéssel megvásárolt stabilitással, a másikon a kevesebb stabilitással megvásárolt növekedéssel. Ez a cikk három szintet használ, és minden szinthez tartozik egy mintaösszetétel a részvényekről és kötvényekről szóló szakasz táblázatában. Az alábbiakban a három szint következik a szokásos skálán, aszerint rendezve, hogy mekkora esést fogad el mindegyik a növekedés fejében.
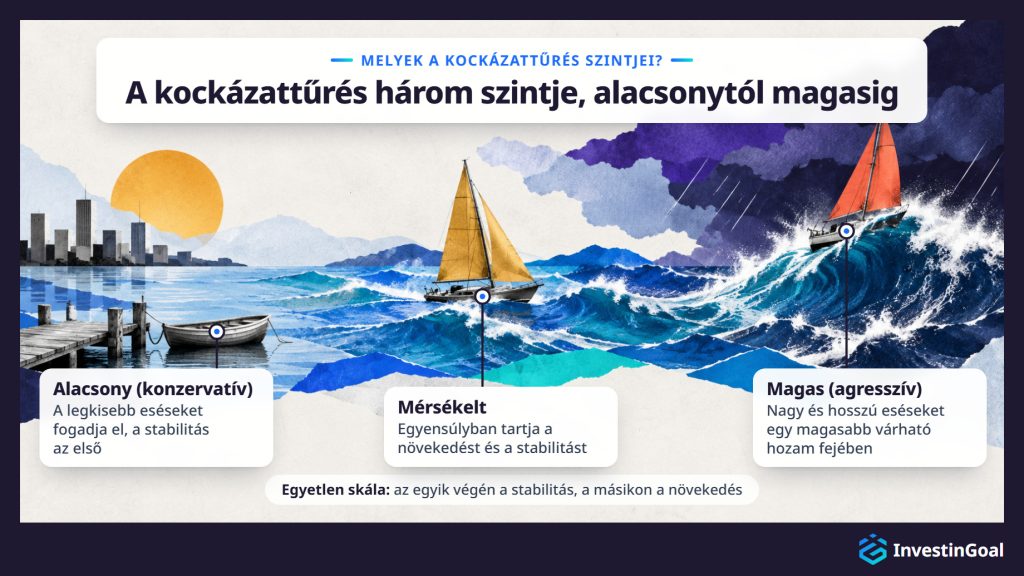
Az alacsony kockázattűrés a skálának az a szintje, amely a legkisebb eséseket fogadja el, a stabilitásnak és a tőke megőrzésének adva elsőbbséget a növekedéssel szemben. Az esések szorongást és eladási kényszert váltanak ki a befektetőből. Ezt a szintet konzervatívnak is nevezik.
A kockázattűrés skáláján az alacsony szint ott áll, ahol a befektető a legkisebb esést fogadja el a növekedés fejében. Az alacsony szinten lévő befektető minden esést veszélyként él meg egy olyan pénzre nézve, amelynek biztonságban kellene lennie, így már egy szerény esés is eladási kényszert hoz. Az attitűdöt a skála ezen a végén kockázatkerülésnek hívják. A kockázatkerülő befektető a biztos kimenetelt részesíti előnyben egy azonos vagy magasabb várható értékű kockázatos kimenetellel szemben, például 350 000 Ft biztosan egy olyan egyenlő esély helyett, hogy 0 Ft vagy 770 000 Ft lesz.
Az alacsony szint a növekedésről mond le. Az alacsony kockázat azonban nem a kockázat hiánya. Az infláció erodálja a készpénzt, a kötvényárak pedig esnek, amikor a kamatlábak emelkednek, így a konzervatív befektető a mély eséseket lassabb és csendesebb kockázatokra cseréli. A növekedés stabilitásra cserélése a hogyan fektessünk be konzervatívan fő gondolata, és a csere addig érvényes, amíg a lassabb növekedés még eléri a célt.
A mérsékelt kockázattűrés a skála középső szintje, amely egyensúlyban tartja a növekedést és a stabilitást. A befektető észrevehető éves eséseket kitart a növekedés fejében, de a legmélyebbeket nem.
A kockázattűrés skáláján a mérsékelt szint az alacsony és a magas szint között áll. A mérsékelt szinten lévő befektető elfogadja, hogy egy év veszteséggel végződhet az idővel elért növekedés fejében, de a legmélyebb eséseknél eladna, azoknál, amelyek kiheverése évekig tart. A növekedés és a stabilitás egyaránt jelentős részt kap a pénzből.
A mérsékelt portfóliónak is vannak rossz évei. Esik, amikor a piacok esnek, csak kevésbé mélyre, mint egy agresszív, és a részvényekről és kötvényekről szóló szakasz táblázatának 60/40-es sora megmutatja, milyen mélyre esett a mérsékelt mintaösszetétel a legrosszabb évében.
A magas kockázattűrés a skálának az a szintje, amely nagy és hosszú eséseket fogad el egy magasabb, hosszú távon várható hozam fejében. Ezt a szintet agresszívnak is nevezik.
A kockázattűrés skáláján a magas szint ott áll, ahol a befektető a legnagyobb esést fogadja el a növekedés fejében. A magas szinten lévő befektető hónapokon vagy éveken át nézheti, ahogy a portfólió értékének nagy része eltűnik, és kitart, mert az évtizedek alatt várható hozam a lényeg. A magas kockázattűrés gyakori a hosszú időtávú befektetőknél, de nem csak nekik van fenntartva. Azt teszi magassá, hogy mekkora a hajlandóság, nem az életkor.
A magas kockázat nem garantálja a magasabb hozamot. A magasabb hozam hosszú időszakokon várható, és az útközbeni esések mélyebbek. A magas kockázattűrés soha nem ok arra, hogy valaki több kockázatot vállaljon, mint amennyit a kockázatviselő képessége megenged, mert a kiindulópont a kettő közül az alacsonyabb. A kockázatviselő képesség által megszabott határon belül a stabilitás növekedésre cserélése a hogyan fektessünk be agresszívan alapja.
Melyek a kockázattűrést befolyásoló tényezők?
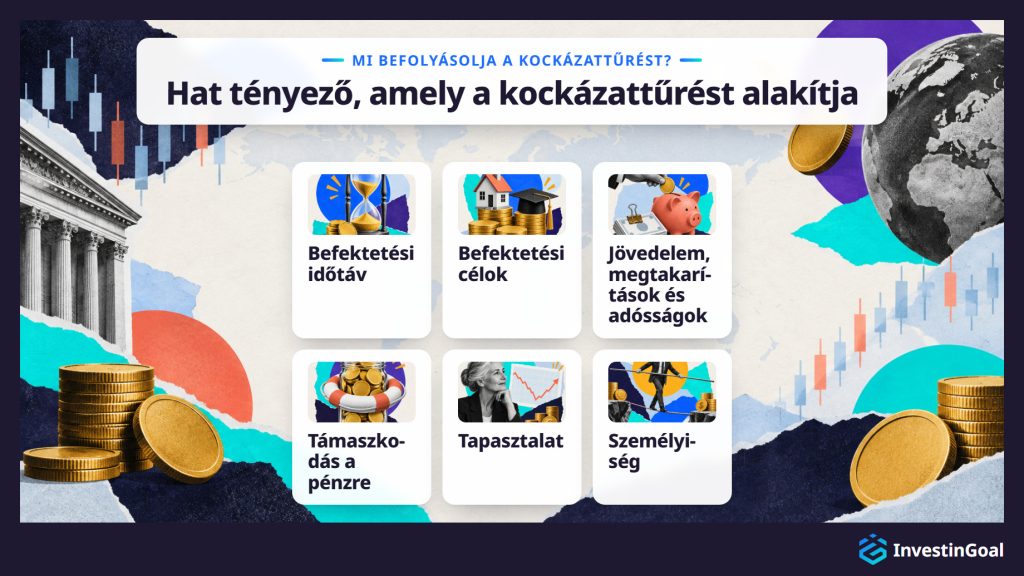
Hat tényező befolyásolja a kockázattűrést, négy pénzügyi és két személyes, és az alábbiakban következnek.
- Befektetési időtáv: az évek száma, amíg szüksége lesz a pénzre. A 25 év múlva esedékes cél időt hagy arra, hogy kiheverjen több esést, a két év múlva esedékes cél viszont nem hagy időt. A kiheverési idő az oka annak, miért számít az időtáv, és a hosszabb időtáv a kockázatviselő képességet jobban növeli, mint a hajlandóságot.
- Befektetési célok: a pénzügyi célok, amelyekre a pénz szolgál, például egy lakás, egy gyermek oktatása vagy a nyugdíj. A rögzített időpontú és rögzített összegű cél kevesebb teret hagy egy esésnek, mint egy olyan cél, amely várhat vagy csökkenthető.
- Jövedelem, megtakarítások és adósságok: a jövedelem nagysága és stabilitása, a már felépített megtakarítások és az, amivel tartozik. A megtakarítások és az adósságok együtt adják a nettó vagyont, azt, amit birtokol, mínusz azt, amivel tartozik, és a magasabb nettó vagyon egy stabilabb jövedelemmel könnyebben elnyel egy veszteséget.
- Támaszkodás a pénzre: mennyire függ a befektetett pénztől a megélhetési költségek vagy a vészhelyzetek miatt. A FINRA befektetői útmutatója a kockázattűrésről a befektetett összegre való támaszkodást sorolja fel a mögötte álló tényezők között. A készpénzben, külön tartott vészhelyzeti alap és a kevés likviditási szükséglet csökkenti ezt a támaszkodást.
- Tapasztalat: annak ismerete, hogyan működnek a piacok, és a piaci ciklusok figyelésével töltött idő. Az a befektető, aki látott egy esést és egy fellendülést, tudja, milyen érzés egy esés, és mennyi ideig tarthat a kiheverés.
- Személyiség: hogy Ön óvatos ember-e, vagy természeténél fogva kockázatvállaló. A személyiség mozgatja leginkább közvetlenül a hajlandóságot, és abban is megmutatkozik, hogyan kezeli a bizonytalanságot a befektetésen kívül.
Az első négy tényező főként a kockázatviselő képességre hat, a veszteség elnyelésének pénzügyi képességére, az utolsó kettő pedig a hajlandóságra, vagyis a kockázattűrésre. E hat mellett a leggyakrabban említett tényező az életkor, mert az időtávot és a pénzügyi tényezőket együtt mozgatja.
A befektetési kockázattűrés általában az élet elején a legmagasabb, amikor a befektető fiatal, messze van a céltól, kevés kötelezettsége van, és évtizedei vannak arra, hogy kiheverjen egy esést. Amit a fiatalság emel, az főként a kockázatviselő képesség, a kiheverésre szánt idő, és nem a személyiség. Egy fiatal kezdő lehet szorongó, egy idősebb befektető pedig nyugodt.
A szokásos válasz az időre épül. 25 évesen a nyugdíjra szánt pénznek nagyjából 40 éve van arra, hogy kiheverjen bármilyen esést, és a fiatal befektetőnek gyakran nincsenek eltartottjai és jelzáloga. E tények mindegyike növeli a veszteség elnyelésének képességét, vagyis a kockázatviselő képességet, a hajlandóság viszont a személytől függ.
Vegyünk egy 25 évest és egy 60 évest, akik mindketten főként részvényeket tartanak, amikor a piac 40%-ot esik. A 25 évesnek négy évtizede van arra, hogy az árak kiheverjék, és évekig tartó új befizetései, amelyek alacsonyabb áron vásárolnak. A 60 évesnek lehet, hogy öt éven belül szüksége lesz a pénzre, és egy 40%-os esés elhalaszthatja a nyugdíjba vonulást.
Az a fiatal befektető, aki szorong az esésektől, a saját kockázattűrésénél kezd, nem azon a szinten, amelyet az életkor sugall. A befektető eladja azt az összetételt, amelyet az életkor megenged, de az idegek nem bírnak ki az első rossz évben, és az eladással elveszíti a fiatalság időelőnyét.
Hogyan mérik a kockázattűrést?
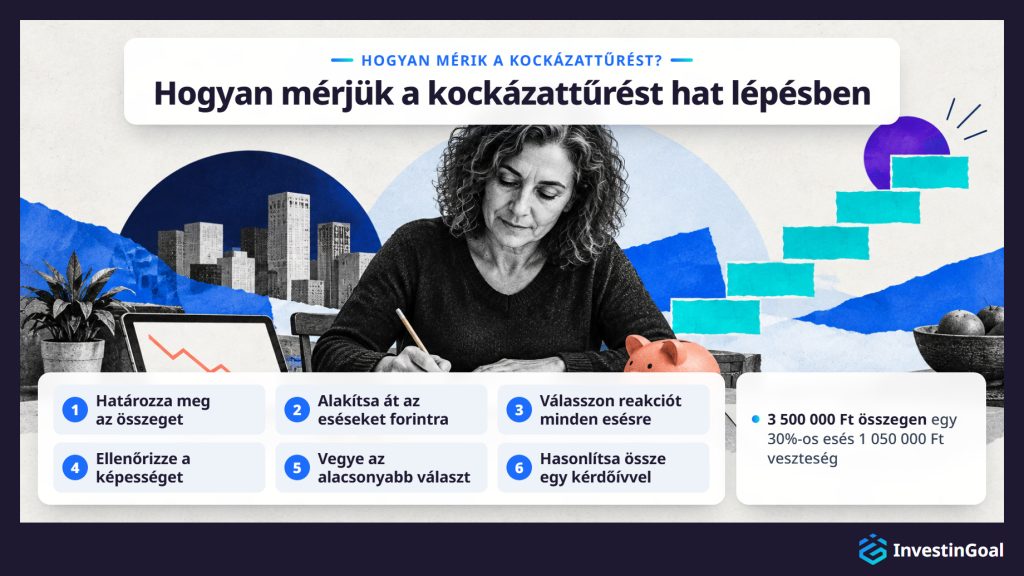
A kockázattűrést hat lépésből álló önellenőrzéssel mérik, a saját összegén, forintban, és az alábbiakban a feladat által megkívánt sorrendben következik.
- Határozza meg az összeget: írja le azt az összeget, amelyet ténylegesen befektetni tervez, nem egy hipotetikus portfóliót. Az alábbi példák 3 500 000 Ft összeggel számolnak. Cserélje le a saját számára.
- Alakítsa át az eséseket forintra: alkalmazza a kockázati kérdőívekben használt eséseket (15% egy év alatt, 20-30% egy év alatt, egy összeg 30%-os csökkenése) és egy súlyos 50%-ot az Ön összegére. 3 500 000 Ft összegen egy 15%-os esés 525 000 Ft veszteség, egy 30%-os esés 1 050 000 Ft veszteség, egy 50%-os esés pedig 1 750 000 Ft veszteség. A forintösszeg az a szám, amely felfedi valódi kockázattűrését, mert a százalék addig elvontnak érződik, amíg a saját pénzéről nem lesz szó.
- Válasszon reakciót minden esésre: minden forintveszteségnél döntse el, eladna-e, kitartana-e, vagy többet vásárolna. Ha átélt egy valódi esést a saját pénzével, az, amit ténylegesen tett, többet számít annál, amit most megjósol. A legnagyobb veszteség, amelyet eladás nélkül kitartana, az Ön kockázattűrése forintban.
- Ellenőrizze a képességet: válaszoljon három kérdésre magáról a pénzről: mikor van rá szüksége, van-e mögötte vészhelyzeti tartalék, és mennyire támaszkodik rá. A néhány éven belül szükséges pénz, vagy a mögött vészhelyzeti tartalék nélküli pénz alacsony kockázatviselő képességre mutat, akármit mondott a 3. lépés.
- Vegye az alacsonyabb választ: egyeztesse a legnagyobb veszteséget, amelyet kitartana, egy szinttel úgy, hogy összeveti a három mintaösszetétel legrosszabb éveivel a részvényekről és kötvényekről szóló szakasz táblázatában, majd induljon a szint és a kockázatviselő képessége közül az alacsonyabbtól. A magas kockázattűrés alacsony kockázatviselő képességgel az alacsony szinten indul, és az alacsony kockázattűrés magas kockázatviselő képességgel is.
- Hasonlítsa össze egy kérdőívvel: töltse ki a saját brókere vagy egy robotanácsadó kockázattűrési kérdőívét, és hasonlítsa össze az eredményét a sajátjával. A kérdőív a saját kérdéseire épülő becslést ad. A becslés szolgáltatónként eltér, nem tanács, és nyugodt vagy emelkedő piacon kitöltve hajlamos eltúlozni a kockázattűrést, mert egy emelkedő piac nem tudja megkülönböztetni, hogy Ön a befektetési kockázattal van-e kényelmesen, vagy csak az emelkedő árakkal. Egy pénzügyi tanácsadó további mélyítő kérdéseket tesz fel, és kiszúrja az eltéréseket, például egy agresszív választ egy rövid időtáv mellett.
Jegyezze fel a 3. lépésben elfogadott forintveszteséget. Később egy valódi esést ehhez a számhoz fog mérni.
A kockázattűrés az élet során változik, és az alábbiakban az újraértékelést igénylő hat alkalom következik, az élethelyzetektől a piac és a naptár változásaiig.
- Családi változások: a házasság, a válás vagy egy gyermek megváltoztatja, ki függ a pénztől, és mekkora tartalékra van szüksége a háztartásnak.
- Pálya- és jövedelemváltozások: egy új állás, egy fizetésemelés vagy egy elvesztett állás megváltoztatja a jövedelem stabilitását, és vele azt, mekkora veszteséget képes elnyelni a háztartás.
- Váratlan bevétel vagy nagy kiadás: egy örökség vagy egy bónusz növelheti a kockázatviselő képességet, egy lakásvásárlás vagy egy nagy számla pedig csökkentheti.
- Életkor és közelebbi cél: minden évtized megrövidíti a nyugdíjig tartó időtávot. A kisebb kockázat felé tartó fokozatos elmozdulás, ahogy a cél közeledik, a hogyan fektessünk be életkor szerint fő szabálya, és az elmozdulás minden lépése alkalom a becslés újrafuttatására.
- Jelentős piaci mozgás: egy összeomlás vagy egy hosszú emelkedés megváltoztatja a kockázatérzékelést, és torzítja minden becslést, amelyet abban a pillanatban készít. Végezze újra a becslést, amikor a piac megnyugodott, soha nem egy esés kellős közepén.
- Éves felülvizsgálat: évente egyszer futtassa újra az önellenőrzést a jelenlegi összegen, még ha semmi más nem változott is, mert a forintösszegek a portfólióval együtt nőnek.
Hogyan alakítja a kockázattűrés a befektetési típusok összetételét?
A kockázattűrés úgy alakítja a befektetési típusok összetételét, hogy megszabja a pénz részvényekbe, abba a típusba kerülő arányát, amely a legmélyebbre esik, szemben a stabilabb kötvényekkel és a készpénzzel. Ez az arány azután megszabja a portfólió hosszú távon várható hozamát és az esései mélységét.
A lánc a kiindulási szintjéről indul: a kockázattűrés és a kockázatviselő képesség közül az alacsonyabbról, amelyet az önellenőrzéssel talált meg. Az alacsony szint a pénz kis részét teszi részvényekbe, a magas szint a pénz nagy részét teszi részvényekbe, a mérsékelt szint pedig a kettő között áll. A részvények aránya azután a többit hajtja: minél több a pénz a részvényekben, annál magasabb az évtizedek alatt várható hozam, és annál mélyebbek az útközbeni esések.
Három befektetési típus, vagyis eszközosztály hordozza az összetételt. A részvények vállalatokban lévő tulajdonrészek, a legmagasabb várható hozammal és a legmélyebb esésekkel. A kötvények kormányoknak, például a magyar államkötvényeknek, és vállalatoknak nyújtott kölcsönök, stabilabb árakkal és alacsonyabb hozamokkal. A készpénz a három közül a legstabilabb, és azt az inflációt erodálja. A készpénz megtakarítási számlán vagy pénzpiaci alapban áll, amely nagyon rövid lejáratú kölcsönök alapja. Egy első összetételhez csak ez a három kell a befektetési típusok sokasága közül, mert együtt már lefedik a növekedés és a stabilitás közötti cserét, amelyről a kockázattűrés dönt.
Az alábbi táblázat a három befektetési típust hasonlítja össze aszerint, hogy mi az, mit kínál és mibe kerül.
| Befektetési típus | Mi az | Mit kínál | Mibe kerül |
|---|---|---|---|
| Részvények | Vállalatokban lévő tulajdonrészek | Legmagasabb várható hozam | Legmélyebb esések |
| Kötvények | Kormányoknak és vállalatoknak nyújtott kölcsönök | Stabilabb árak | Alacsonyabb hozamok |
| Készpénz | Megtakarítási számla vagy pénzpiaci alap | A három közül a legstabilabb | Az infláció erodálja |
Ha egyszer megszabta a részvények arányát, az összetétel megtartása választás aközött, hogy maga építi fel, készen megvásárolja, vagy egy szolgáltatásra bízza.
- Kétalapos portfóliósablon: másolja le a szintjének megfelelő mintaösszetételt egy széles részvényindex-alappal és egy kötvényalappal, bármelyik brókernél megvásárolva. Az indexalap egy piaci index összes részvényét vagy kötvényét tartja, és sok indexalap ETF (tőzsdén kereskedett alap) formájában jön, amelyet a tőzsdén vesznek és adnak, mint egyetlen részvényt. A két alap a legegyszerűbb a kezdő portfóliósablonok közül, és az arányt Ön tartja meg.
- Egy kiegyensúlyozott vagy céldátumos alap: a kiegyensúlyozott alap a részvények és kötvények rögzített összetételét tartja, a céldátumos alap pedig, ahol kínálnak ilyet, olyan összetételt tart, amely a dátum közeledtével egyre konzervatívabb lesz. Mindkét alap magától újrasúlyoz, így az arány az Ön beavatkozása nélkül a célon marad.
- Egy robotanácsadó: az ilyen szolgáltatás saját kérdőívet tesz fel, a válaszaiból építi fel az összetételt, és Ön helyett működteti.
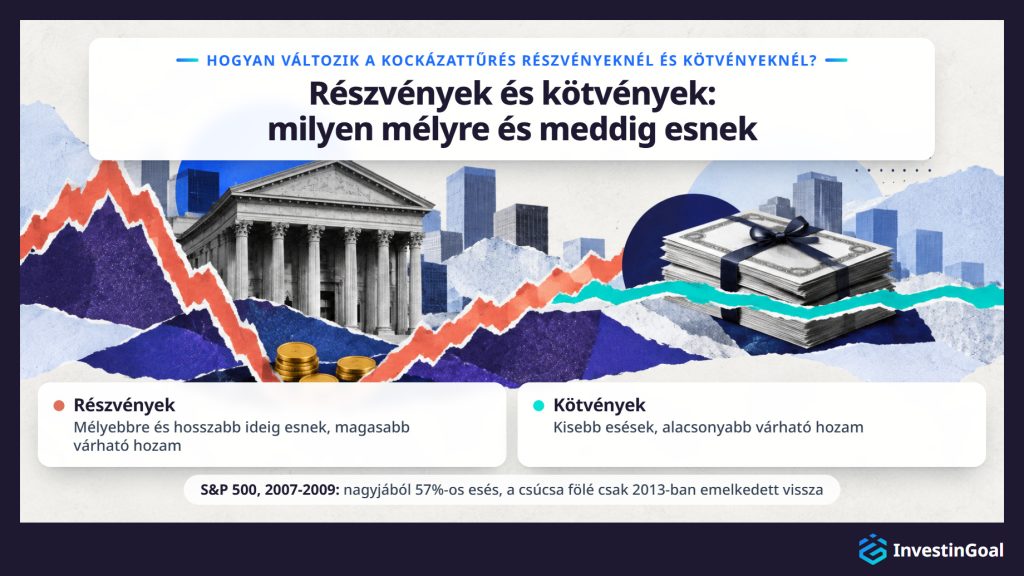
A befektetés által kért kockázattűrés a részvények és a kötvények között az általuk hozott esések mélységével és hosszával változik. A részvények több kockázattűrést kérnek, mert egy magasabb, hosszú távon várható hozam fejében mélyebbre és hosszabb ideig esnek, és tőkét veszíthetnek. A kötvények kevesebbet kérnek, alacsonyabb várható hozammal és kisebb esésekkel.
Az S&P 500 500 nagy amerikai vállalatot követ, és az ára nagyjából 57%-ot esett a 2007-2009-es globális pénzügyi válság alatt, a 2007. október 9-i 1565,15-ös záróértékű csúcstól a 2009. március 9-i 676,53-as zárásig. Az index csak 2013. március 28-án zárt a 2007-es csúcsa fölött, több mint öt évvel a csúcs után. 3 500 000 Ft összegen részvényekben egy 57%-os esés nagyjából 1 995 000 Ft veszteség. A részvények magasabb várható hozama nem jár garanciával.
A kötvények azért kérnek kevesebb kockázattűrést, mert az áraik kevésbé mozognak, és a várható hozam cserébe alacsonyabb. A kötvények azonban nem kockázatmentesek, mert a kötvényárak esnek, amikor a kamatlábak emelkednek.
A döntés az esések mélységéből következik. Minél több a pénz a részvényekben, annál több kockázattűrést kér az összetétel, így minél alacsonyabb a szint, annál nagyobb a kötvények aránya. Egy megosztás kiválasztásához csak erre a szempontra van szükség, a részvények és kötvények összehasonlítása eredményére azzal kapcsolatban, mennyire mélyre és mennyi ideig esnek. Hogy melyik részvényeket vagy kötvényeket vegye meg, az egy külön választás.
Az alábbi táblázat a három mintaösszetételt adja, a kockázattűrés minden szintjéhez egyet, a megosztásuk, a legrosszabb naptári évük és az az év forintban 3 500 000 Ft összegen szerint összehasonlítva.
| Szint | Részvények | Kötvények | Legrosszabb naptári év | Legrosszabb év 3 500 000 Ft összegen |
|---|---|---|---|---|
| Konzervatív | 20% | 80% | Nagyjából -10% (1931) | Nagyjából -350 000 Ft |
| Mérsékelt | 60% | 40% | Nagyjából -27% (1931) | Nagyjából -945 000 Ft |
| Agresszív | 80% | 20% | Nagyjából -35% (1931) | Nagyjából -1 225 000 Ft |
Az összetételek és a legrosszabb naptári évek: a Vanguard, egy nagy amerikai alapkezelő modellportfólió-allokációi és az 1926 óta közzétett éves hozamainak története. A három összetétel illusztráció, nem ajánlás, és a múltbeli teljesítmény nem garantálja a jövőbeli eredményeket.
A részvényarány minden emelése mélyíti a legrosszabb évet: nagyjából 350 000 Ft összegtől nagyjából 1 225 000 Ft összegig 3 500 000 Ft összegen a konzervatív és az agresszív összetétel között, több mint háromszor annyi. Az az összetétel, amellyel érdemes indulni, amelynek a legrosszabb éve, forintban a saját összegén, olyan veszteség, amelyet kitartana.
Három gyakorlat tartja a portfóliót összhangban a kockázattűréssel az idő során, és az alábbiakban következnek azzal az eltolódással együtt, amelyet mindegyik megelőz.
- Eszközallokáció: a részvények, kötvények és készpénz között az Ön szintjére megszabott megosztás, ahogy a fenti táblázat mintaösszetételeiben. A leírt megosztás megelőzi az impulzusból, egyszerre egy vásárlással épített portfólió eltolódását. A megosztás leírt célként való megtartása a mit jelent az eszközallokáció fő része. Az új pénz ugyanazzal a megosztással megy be, és a megosztás akkor változik, amikor a kockázattűrés vagy a kockázatviselő képesség becslése változik, nem akkor, amikor a piac mozog.
- Diverzifikáció: minden befektetési típus sok tételre szétosztva, széles indexalapokon keresztül. A diverzifikáció megelőzi annak a portfóliónak az eltolódását, amelynek a kockázata néhány vállalaton lovagol. Egy széles alap egyetlen vásárlással nyújtja a tankönyvi diverzifikáció meghatározását, bár a diverzifikáció nem garantál nyereséget, és nem véd a veszteség ellen.
- Újrasúlyozás: a megosztás visszahozása a céljára, miután a piacok elmozdították. Induljon 60/40-nel, 2 100 000 Ft részvényekben és 1 400 000 Ft kötvényekben. Egy olyan év után, amelyben a részvények 30%-ot emelkednek, a kötvények pedig változatlanok maradnak, a portfólióban 2 730 000 Ft van részvényekben és 1 400 000 Ft kötvényekben, nagyjából 66/34, ami kockázatosabb összetétel a választottnál. Az emelkedett rész egy részének eladása és az esett vásárlása helyreállítja a szintet, évente egyszer vagy valahányszor egy típus túllép egy megszabott sávot, például öt százalékponton.
Az alábbi táblázat a három gyakorlatot adja, összehasonlítva aszerint, hogy mi az, milyen eltolódást előz meg és hogyan alkalmazzák.
| Gyakorlat | Mi az | Eltolódás, amelyet megelőz | Hogyan alkalmazzák |
|---|---|---|---|
| Eszközallokáció | Az Ön szintjére megszabott részvény-, kötvény- és készpénzmegosztás | Impulzusból épített portfólió | Leírt cél; új pénz ugyanazzal a megosztással |
| Diverzifikáció | Minden típus sok tételre szétosztva | Néhány vállalaton lovagló kockázat | Széles indexalapok |
| Újrasúlyozás | A megosztás visszahozása a céljára | Kockázatosabb összetétel a piacok mozgása után | Évente egyszer vagy egy megszabott sávon túl |
Az SEC (Securities and Exchange Commission) az amerikai értékpapírpiacok szövetségi szabályozója. A három gyakorlatot egyetlen rutinként kezeli Beginners' Guide to Asset Allocation, Diversification, and Rebalancing című befektetői útmutatójában, amelyet az investor.gov tett közzé. A három gyakorlat mind belefér egyetlen kiegyensúlyozott alapba, vagy ahol kínálnak ilyet, egy céldátumos alapba, amely magától újrasúlyoz, ahogy a piacok mozognak.
A kockázattűrést a nyugdíjszámlákon az egyes számlák saját szabályai szerint alkalmazzák. Egy munkáltató által alkalmazottainak kínált nyugdíjtervben, ahol ilyen tervek léteznek, gyakran a terv alapjai vagy befektetési vonalai közül választ, és egy alapértelmezett befektetés általában azokét a pénzét veszi át, akik nem választanak. Egy nyugdíjszámlán, amelyet maga nyit egy brókernél vagy más szolgáltatónál, Ön választja az összetételt, vagy a szolgáltató által kínált befektetési vonalak egyikét. Mivel a pénz mindkét számlán arra szolgál, hogy a nyugdíjig ott maradjon, a korai kivonásért gyakran költséggel vagy adóval, az adott számla kockázatviselő képessége magasabb.
A munkáltató terve a választást a terv által kínált alapokra vagy vonalakra szűkíti. Az alapértelmezett befektetés, ahol a tervnek van ilyen, az az alap, amelybe a befizetései kerülnek, ha semmit nem választ. Az Egyesült Államokban a Vanguard, egy nagy alapkezelő, How America Saves 2024 jelentésében azt találta, hogy az általa kezelt, automatikusan beléptető tervek 98%-a céldátumos alapot használt alapértelmezettként, és a várható nyugdíjba vonulási évére beállított céldátumos alap már olyan összetételt tart, amely idővel egyre konzervatívabb lesz. Ahol a munkáltató a befizetései mellé további pénzt ad, az a pénz általában ugyanabba az összetételbe megy, amelyet Ön választ.
Az a nyugdíjszámla, amelyet maga nyit, többet hagy a választásból Önre. Attól függően, mit enged a szolgáltató, megvásárolhatja a szintjének megfelelő mintaösszetétel két alapját, egyetlen kiegyensúlyozott alapot vagy, ahol kínálnak ilyet, egy céldátumos alapot, kiválaszthatja a szintjéhez legközelebbi befektetési vonalat, vagy a számlát egy robotanácsadóra bízhatja.
A hosszú várakozás, mielőtt a pénzt el lehet költeni, az, ami növeli a kockázatviselő képességet. Egy nyugdíjtól évtizedekre lévő befektetőnél az a pénz, amelyet a befektető addig nem tud könnyen elkölteni, rendelkezik azzal a hosszú időtávval, amely lehetővé teszi, hogy kiheverje az eséseket. Egy befektető ezért különböző szinteket tarthat különböző zsebekben: agresszív összetételt egy nyugdíjszámlán, amely 30 évig érintetlen marad, a három év múlva esedékes lakásönrész pénzét pedig teljesen kint tartja az ingadozó eszközökből. A szint zsebenkénti megszabása az, ahogyan a kockázattűrés belép a hogyan fektessünk be a nyugdíjra tágabb kérdésébe.
Mi történik, ha egy portfólió nem felel meg a befektető kockázattűrésének?
Ha egy portfólió nem felel meg a befektető kockázattűrésének, a befektető mindkét irányban megfizeti az eltérést. A túl nagy kockázat esés utáni eladáshoz vezet, ami rögzíti a veszteséget, és a legdrágább következmény. A túl kicsi kockázat lassabb növekedést jelent, egy később elért vagy elmulasztott célt, és az inflációval szemben teret vesztő készpénzt.
A túl nagy kockázat az első mély esésben mutatkozik meg. Az a befektető, akinek az összetétele mélyebbre esik, mint amennyit viselni tud, elad, és az esés utáni eladás a papíron lévő veszteséget végleges veszteséggé változtatja, gyakran a fellendülés előtt, amelynek a befektető már nem birtokosa. A Mind the Gap tanulmány a Morningstar, egy befektetési alapokat kutató és értékelő amerikai cég tollából azt találta, hogy az amerikai alapokba fektetett átlagos dollár nagyjából évi 1,1 százalékponttal kevesebbet hozott, mint maguk az alapok a 2023-ig tartó tíz évben, mert a befektetők rossz pillanatokban vásároltak és adtak el.
A túl kevés kockázat ára nehezebben látható. A befektető szintjénél óvatosabb összetétel lassabban nő, így a befektető később éri el a célt, vagy elmulasztja, és a készpénzben tartott pénz minden évben vásárlóerőt veszít az inflációval szemben.
Az az összetétel, amelyet egy rossz éven át kitart, mindkét költséget elkerüli, mert elég óvatos ahhoz, hogy ne adják el, és elég növekvő ahhoz, hogy elérje a célt.
Miért kérdezik a kockázattűrést, amikor számlát nyit egy befektetési platformon?
A kockázattűrést azért kérdezik, amikor számlát nyit egy befektetési platformon, mert az uniós szabályok megkövetelik, hogy a cég ismerje azt, mielőtt befektetést ajánl vagy a pénzét kezeli. A MiFID II, a befektetési szolgáltatásokról szóló uniós jogszabály, amelyet Magyarországon a Magyar Nemzeti Bank (MNB) érvényesít, a kockázattűrést azon befektetési célok közé sorolja, amelyeket a cégnek össze kell gyűjtenie a megfelelés értékeléséhez, mielőtt befektetést ajánl vagy portfóliót kezel, és 2018. január 3. óta alkalmazandó. Az a cég, amely csak végrehajtja a megbízásait, ehelyett azt köteles ellenőrizni, mielőtt egy összetett terméket, például egy opciót ad el Önnek, hogy rendelkezik-e a megértéséhez szükséges tudással és tapasztalattal.
A kérdés általában két forma egyikében jön. Egyes számlanyitó űrlapok profil kiválasztását kérik, a konzervatívtól az agresszívig. Mások befektetési célt kérnek, például jövedelmet, növekedést vagy spekulációt. Ugyanez a kérdés gyakran megjelenik, amikor csatlakozik egy munkáltatói nyugdíjtervhez, vagy maga nyit nyugdíjszámlát.
Hogy a válasza mit tesz, az a platformtól függ. Egy robotanácsadónál a válaszok szabják meg az allokációt, amelyet a szolgáltatás működtet. Egy óvatos válasz kötvényekben gazdag portfóliót eredményez, egy agresszív válasz részvényekben gazdagot. Egy önállóan irányított brókernél Ön választja a saját befektetéseit, és a válasz lesz az a profil, amely a bróker bármilyen ajánlása mögött áll. A válasz kihathat a kereskedési engedélyekre is, például az opciókkal való kereskedés jóváhagyására, olyan szerződésekre, amelyek jogot adnak egy eszköz megvételére vagy eladására egy megszabott áron egy megszabott dátum előtt. A kockázattűrés eltúlzása, hogy tapasztalt befektetőnek látsszon, olyan termékeknek és veszteségeknek teszi ki, amelyeket nem tudatosan választott. Egy robotanácsadó minden nap a válasza szerint cselekszik, egy önállóan irányított bróker pedig nyilvántartásban tartja, és a választásokat Önre hagyja, és ez az ellentét az első próba abban a kérdésben, hogy melyik a legjobb befektetési platform egy kezdőnek.
Hogyan változik a kockázattűrés értékelése egy új befektetőnél?
A kockázattűrés értékelése egy új befektetőnél azért változik, mert az új befektető még nem tudja használni az önellenőrzés múltbeli viselkedésre épülő lépését. Mivel nincs piaci esés, amelyre visszatekinthetne, az új befektető a szintet a forintos önellenőrzéssel becsüli meg a ténylegesen tervezett összegen. A becslés a kockázattűrés és a kockázatviselő képesség közül az alacsonyabbról indul, bizonytalanság esetén pedig az alatta lévő szintről.
A múltbeli viselkedésre épülő módszer az emlékezetre támaszkodik: hogyan reagált legutóbb, amikor a piacok estek. Az új befektetőnek nincs ilyen emléke, így az önellenőrzés reakciói előre meghozott döntések, a ténylegesen tervezett összeg forintveszteségeire, és még semmi nem erősíti meg őket.
Egy szinttel lejjebb kezdeni, ha bizonytalan, keveset kóstál. Egy szinttel túl óvatos összetétel egy évig egy kicsivel lassabban nő, míg egy szinttel túl agresszív összetételt a befektető eladhat az első esésében. Egy nyugodt piacon kitöltött kérdőív hajlamos eltúlozni a kockázattűrést, az új befektetőnek pedig nincs múltbeli esése, amellyel kijavíthatná, és ez még egy ok arra, hogy alacsonyan kezdjen.
A virtuális kereskedés azt jelenti, hogy virtuális pénzzel fektet be egy demószámlán. Megmutatja, hogyan mozog egy portfólió, de azt nem, milyen érzés elveszíteni a saját pénzét. Az érzést méri a kockázattűrés, és csak a valódi pénz hozza létre.
A valódi pénzzel töltött első év az a mérés, amely megerősíti vagy kijavítja a becslést, az első valódi esés pedig a próba. Egy óvatos becslés a célt elérhetetlenné is teheti, és még egy jól megválasztott összetétel is hagy olyan kockázatokat, amelyeket az egyezés nem fed le.
Az első piaci esés akkor teszi próbára a kockázattűrést, amikor a forintban mért esés találkozik azzal a számmal, amelyet a befektető az önellenőrzésben elfogadott. Az ezen a számon belüli esés kitartása megerősíti a becslést. Az az esés, amely ezen belül elviselhetetlennek bizonyul, megmutatja, hogy a befektető eltúlozta a kockázattűrését.
A pénz elvesztése egy piaci visszaesésben a kockázattűrés minden szintjén normális. A konzervatív mintaösszetételnek is voltak veszteséges évei, és az első esés az a pillanat, amikor az új befektető megtanulja, milyen érzés egy forintban mért veszteség.
A veszteség csak akkor válik véglegessé, ha a befektető eladja a befektetést. Addig papíron lévő veszteség, és a papíron lévő veszteséget csak a kitartás hozza helyre. Az S&P 500-nak évekre volt szüksége a 2007-2009-es esése után, hogy visszanyerje a csúcsát, ahogy a részvényekről és kötvényekről szóló szakasz mutatja, és azok a befektetők, akik végigtartották azokat az éveket, azok voltak, akik megkapták a fellendülést.
A kitartás akkor működik a legjobban, ha a terv már a helyén van. A rendszeres befizetések ugyanazzal a megosztással mennek be tovább, így az új pénz alacsonyabb áron vásárol, az újrasúlyozás pedig megveszi az esett típust, a pánikeladás ellenkezőjét.
Az az esés, amely az elfogadott számon belül elviselhetetlennek bizonyul, megmutatja, hogy eltúlozta a kockázattűrését. A válasz az, hogy az új pénznél csökkenti a szintet, amikor a piac megnyugodott, nem az, hogy a mélyponton elad, ami rögzítené azt a veszteséget, amelyet az önellenőrzés meg akart előzni.
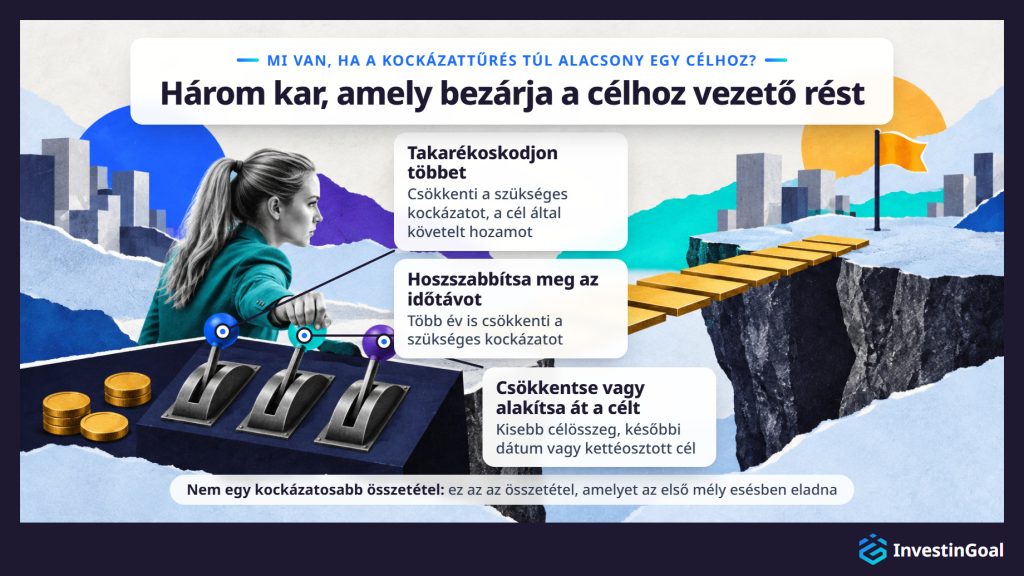
Ha a kockázattűrés túl alacsony egy befektetési cél eléréséhez, a befektető a rést többet takarékoskodva, az időtáv meghosszabbításával, vagy a cél csökkentésével vagy átalakításával zárja be, nem kockázatosabb összetétellel, amelyet az első esésben eladna. A rés akkor nyílik, amikor a cél olyan hozamot követel, amelyet a befektető szintjének összetételétől nem lehet elvárni. Ezt a követelt hozamot hívják szükséges kockázatnak.
35 000 000 Ft elérése 15 év alatt havi 105 000 Ft összeggel 18 900 000 Ft befizetést jelent, a többinek pedig a hozamokból kell jönnie: nagyjából évi 7,6%-ból. Ha az Ön szintjének összetételétől nem várható ez a hozam, a cél úgy, ahogy van, elérhetetlen. Ezek a hozamok évi 3% körüli inflációt feltételeznek: Magyarországon, ahol az árak gyorsabban emelkedtek, maga a cél évről évre többe kerül, és a megkövetelt hozam az árakkal együtt emelkedik.
Egy kockázatosabb összetétel kézenfekvő megoldásnak látszik, és téves. Az Ön szintje feletti összetétel az az összetétel, amelyet az első mély esésben eladna, és az eladás olyan veszteséget rögzít, amely a célt a korábbinál messzebb viszi.
Helyette három kar zárja be a rést. A több takarékosság csökkenti a szükséges kockázatot. Havi 122 500 Ft ugyanazt az 35 000 000 Ft összeget 15 év alatt nagyjából évi 5,8%-nál éri el. Az időtáv meghosszabbítása ugyanezt teszi. Havi 105 000 Ft 20 év alatt 35 000 000 Ft összeget ér el nagyjából évi 3,2%-nál. A cél csökkentése vagy átalakítása a másik oldalról dolgozik. Havi 105 000 Ft 15 évig 28 000 000 Ft összeget ér el nagyjából évi 5%-nál.
Az alábbi táblázat a kiinduló tervet és a három kart adja, összehasonlítva a havi megtakarítás, az évek, a célösszeg és az évente szükséges hozam szerint.
| Terv | Havi megtakarítás | Évek | Célösszeg | Évente szükséges hozam |
|---|---|---|---|---|
| Kiinduló terv | 105 000 Ft | 15 | 35 000 000 Ft | Nagyjából 7,6% |
| Több takarékosság | 122 500 Ft | 15 | 35 000 000 Ft | Nagyjából 5,8% |
| Az időtáv meghosszabbítása | 105 000 Ft | 20 | 35 000 000 Ft | Nagyjából 3,2% |
| A cél csökkentése vagy átalakítása | 105 000 Ft | 15 | 28 000 000 Ft | Nagyjából 5% |
A cél csökkentése vagy átalakítása kisebb célösszeget, későbbi dátumot vagy kettéosztott célt jelent, amelyek mindegyike a szükséges kockázatot az Ön szintjének hatókörébe hozza. A cél újragondolása része annak, hogy tudja, hogyan tűzzön ki befektetési célokat, és a befektetési terv az a hely, ahol a befektető egybe teszi a célokat, az időtávot és a kockázattűrést, és egymással szemben ellenőrzi őket.
Az alacsony kockázattűrés azért hordoz mégis befektetési kockázatokat, mert az összetétel, amelyre mutat, a mély eséseket három másik kockázatra cseréli: az inflációra, amely erodálja a készpénz vásárlóerejét; a kamatkockázatra, amely csökkenti a kötvényárakat, amikor a kamatok emelkednek; és a célhiányra, vagyis egy elmulasztott célra.
Az infláció látható esés nélkül hat a készpénzre. Évi 3%-os inflációnál a készpénzben tartott, semmit sem kamatozó 3 500 000 Ft tíz év után annyit vesz, amennyit ma nagyjából 2 604 000 Ft vesz, mert az 1 ÷ 1,03¹⁰ nagyjából 0,74: a vásárlóerő nagyjából egynegyede eltűnt, bár az egyenleg soha nem esett. Magyarországon, ahol a fogyasztói árak az elmúlt három évben átlagosan nagyjából évi 8,4%-kal emelkedtek, a készpénz sokkal gyorsabban veszíti el a vásárlóerejét, mint ebben a példában.
A kamatkockázat a kötvényekre hat. Amikor a kamatlábak emelkednek, az új kötvények többet fizetnek, így a meglévő kötvények ára esik, amíg a hozamuk nem egyezik. 2022-ben, ahogy a kamatok gyorsan emelkedtek, a Bloomberg US Aggregate index, a széles amerikai kötvénypiac indexe nagyjából 13%-ot veszített, ami az index történetének legrosszabb naptári éve.
A célhiány a harmadik kockázat. Egy kevésbé eső összetétel túl keveset is nőhet, így a cél azzal az összeggel marad el, amelyet az óvatos összetétel nem keresett meg. Az infláció, a kamatlábak és a célhiány a befektetés kockázatainak tágabb körébe tartozik, amelyet egyetlen összetétel sem kerül el.
A kockázattűrés megfeleltetése azért nem elég a befektetési kockázat kezeléséhez, mert a megfelelő összetétel csak azt szabja meg, mennyire eshet a portfólió egésze. A megfelelő összetétel nem véd egyetlen befektetés összeomlása ellen, sem olyan készpénzszükséglet ellen, amely egy esés mélypontján kényszerít eladásra.
Az első rés a koncentráció. Az egyetlen vagy néhány részvényben lévő pénz elveszítheti az egész értékét, akármi is a befektető szintje. A Lehman Brothers az egyik legnagyobb amerikai befektetési bank volt, amikor 2008 szeptemberében csődöt jelentett, és a részvényei szinte értéktelenné váltak. A befektető ezért a részvényarányt széles alapokon keresztül tartja, a kockázattűréssel összhangban tartó gyakorlatok közül a diverzifikáción keresztül, hogy egyetlen vállalat se süllyeszthesse el.
A második rés a kényszereladás. Egy állásvesztés vagy egy nagy számla egy esés közben kényszerítheti az eladást a mélyponton, éppen azt a veszteséget, amelyet a kockázattűrésnek el kellene kerülnie. A vészhelyzeti alap a vészhelyzetet fizeti ki helyette, így a portfóliót nem kell eladni. A szokásos iránymutatás három-hat havi kiadás, az összetételen kívül, készpénzben tartva. A széles alapok és a vészhelyzeti alap ott védik a befektetőt, ahol az egyezés nem tud, és mindkettő a hogyan kezeljük a befektetési kockázatot tágabb kérdésébe tartozik.








